土地利用经济学
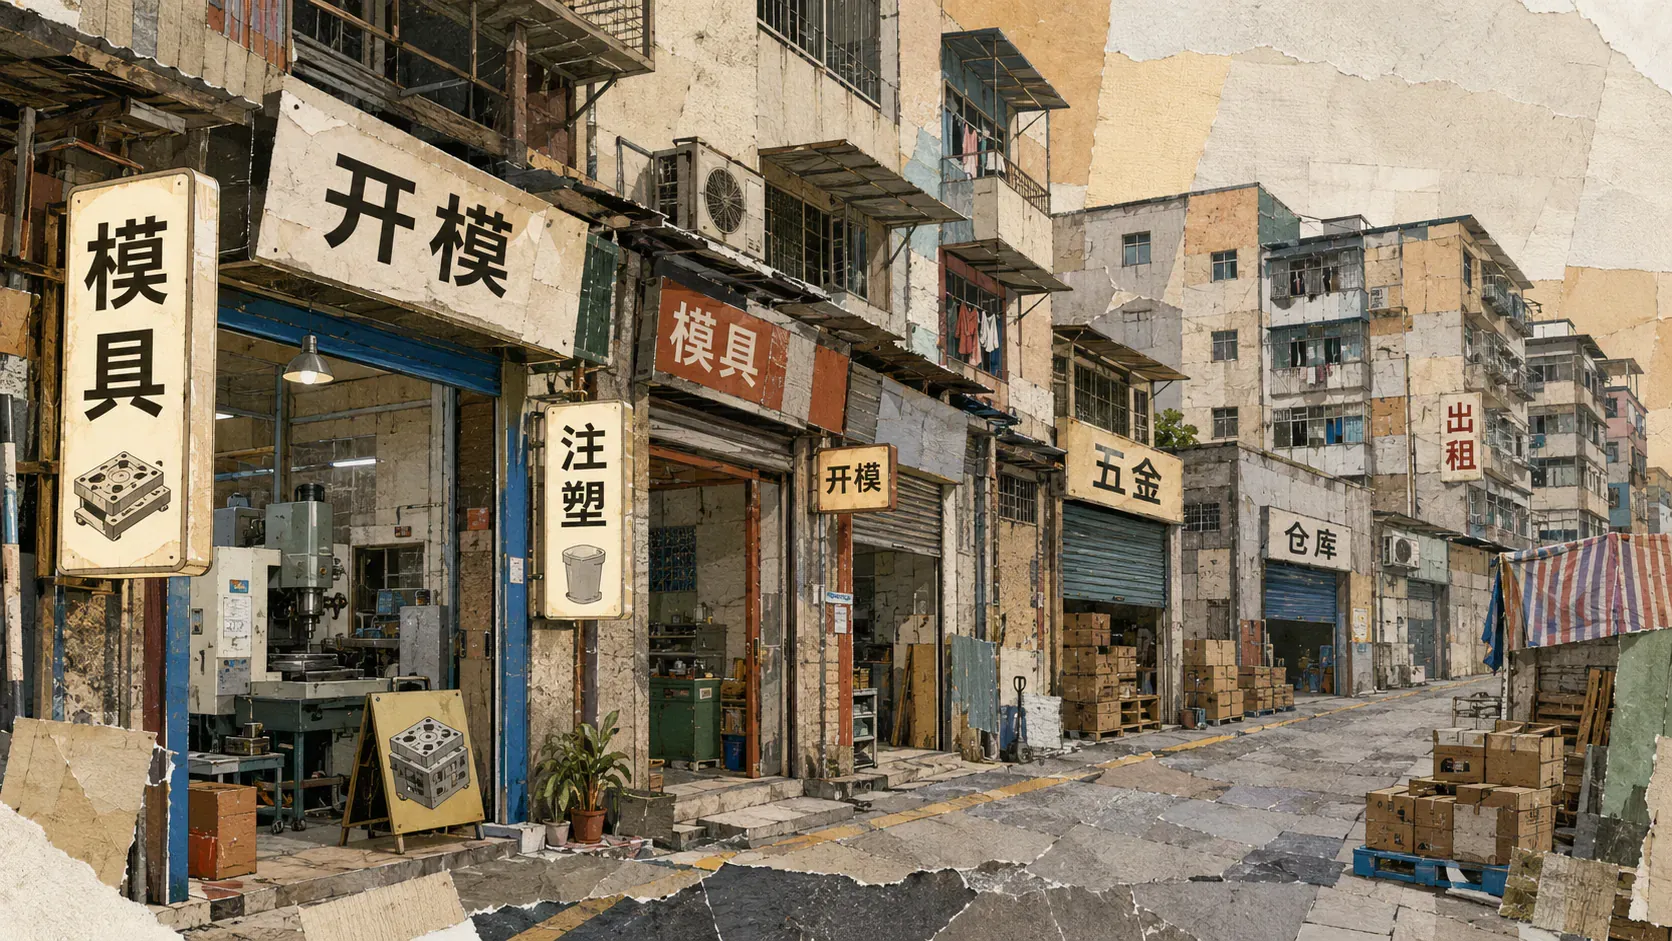
巷口那块地,房东报的不是“每平方米建筑”,而是“谁更离不开这条街”。模具店咬着牙能出得起这个价,小餐馆却很难,宿舍更是负担不起。地本身沉默寡言,真正比拼的是出价时谁对这条街的依赖更深。价高的活动会像潮水一样,把价低、需求不迫的活动一点点往外推——谁最能为留下买单,谁就占据了这块地,最先被挤出的,可能是难以支付新租金的生意,未必是社会最不需要的生意。
林衡续租的时候才真正体会到:同样的面积,往镇中心多走两百米,租金立刻贵出一大截;反过来,往工业园去三公里,立马便宜不少。但便宜的地方意味着改模就得开车,时间和效率都被拉长。他这才明白,房租差异不仅取决于建筑品质,也取决于区位和配套,而是和地段关联的那份“产出能力”——位置就是价值。墙还是那堵墙,牌子换了一个,生意流程的衔接就断了。
价牌竖起来,背后真正竞争的不是“要不要这块地”,而是“这块地究竟该留给谁的双手、谁的柜台、谁的床铺”。每一个出价的人都是在用自己的需求和能力,反映土地使用者的私人支付能力,并不自动实现社会最优用途。
土地使用的竞争机制
地只有一块。工厂、商店、住宅、农田、道路,同时伸手。竞价不是拍卖会的锣,是每天谁还付得起。付不起的,不是道德失败,是这块地对他的产出撑不起这份租。
你可以把竞价想成三条线叠在同一块地上:改模店的出价、仓库的出价、宿舍的出价。谁的线在这一米最高,谁留下。最高的那条线,就是这块地的地租。林衡续得起巷口,不是因为他更善良,是因为下午四点那一趟铜模,值这个数。
土地竞争的案例
城市土地国有、集体土地入市受约束,竞价前面还有指标和规划。规划先说这块地能不能做厂、能不能住人;指标再说今年还能新供多少。两道门过了,已经建成的镇街上,市场竞争仍然在:谁续得起租,谁留下。
长安巷子里,模具和电子挤走了更早的小作坊。挤走不是一夜之间的公告,是一户一户续不起。合肥新区则先把农地变成园,再让厂来填——顺序反过来:先画用途,再在入园之后的二级市场里竞价。园里的厂房可以便宜,巷口的存量门面往往更硬,因为后者已经有气味,前者还在等气味长出来。
两套地,两种竞法。一套在旧镇上每天续租,一套在新园里先拿地再找人。林衡若把车间和宿舍当成同一种竞价,会看错谁在抬价。
规划决定“能不能用”,竞价决定“谁用得起”。两道门都在,不要只骂其中一道。
经济活动的土地需求
租金梯度的形成机理
离更有价值的点越近,愿意付的租越高。点可以是整机厂、专业市场、地铁口、学校。连起来,就是租金梯度:中心高,往外掉。掉得陡,说明靠近很值钱;掉得平,说明到处差不多,或者运输已经把“靠近”变便宜。
林衡的打样越依赖巷口改模,梯度对他越陡——两百米之差,就是开车还是推车。量产若只需要卡车,梯度会平一些:三公里外的园,对他未必更亏。同一条街上,打样和睡觉看到的不是同一条曲线。
梯度不是房价广告。它是:你为少走这一段路,最多肯多付多少。
产出导向的租金梯度
面向客人的活动,梯度跟着客人走。柜台、展厅、急件仓,更靠近被看见的点。面向原料的活动,梯度跟着码头、料场和干线。同一座城可以叠两条梯度,别用一把尺量完。
长安的梯度,一头钉在模具街和整机厂,一头钉在去深圳的路上。合肥的梯度,更跟着整车厂和电池园。你把林衡的柜台放进合肥,他靠近的是新的被看见;把他的手仍留在巷口,他靠近的是旧的能改模。两条梯度同时有效,才会出现“人去一处、手留一处”。
把中心点固定,拖“必须靠近”的强度,看租曲线变陡还是变平。点落在线上:越怕距离,越愿意为中心付钱。
活动特征决定的区位优先级
决定区位序列的活动特征
什么样的活动会争占中心位置?要比较它们在该位置每单位土地可获得的净收益及愿付地租。距离敏感度会影响竞租曲线的斜率,但不能单独决定谁占据中心。
单位面积产出高、对客流敏感的,先占中心。占地大、怕投诉的,被潮水往外推。要安静和学位的,常常付的是另一套梯度。
序列不是永久的。电商把一些零售从中心抽走,急件仓反而挤进来:人可以在网上比较,货还得当天到手。林衡的寄售位要挤进比较容器,仓库却可以疏一点。谁怕距离变了,谁占中心就会变。
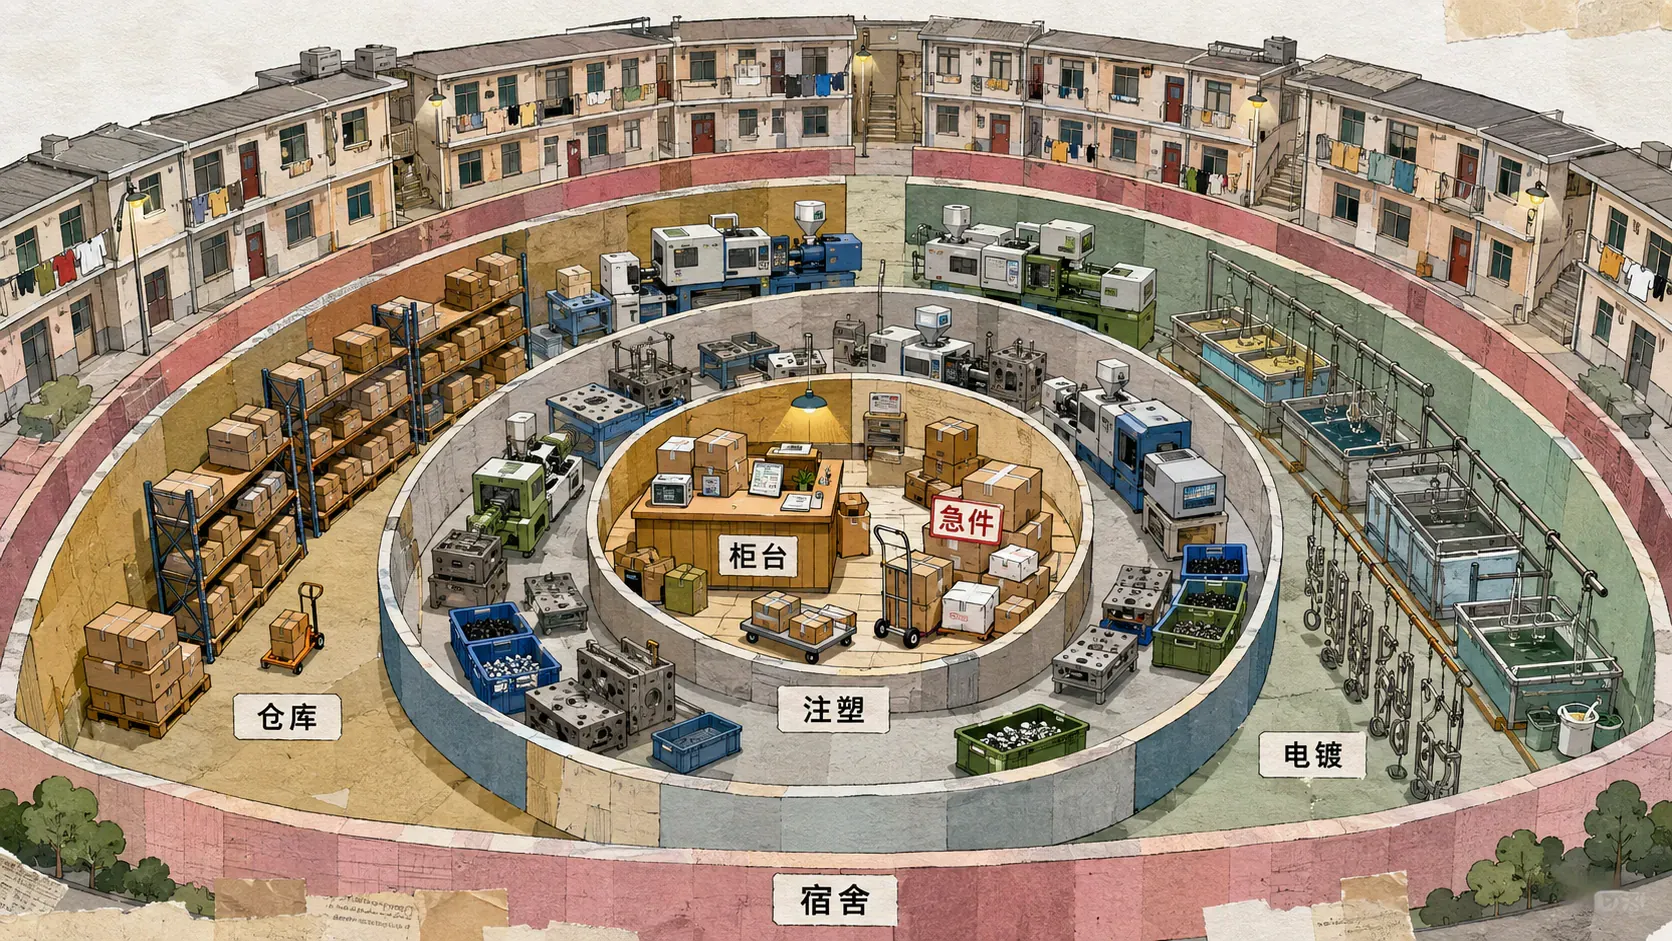
影响租金梯度的因素分析
影响租金梯度形状的,有三件核心的事:
- 运输变便宜:当运输成本下降,靠近核心区域不再那么稀缺和金贵,整个租金梯度会变平缓。箱子有了更高效的流通渠道后可以远离中心,真正“必须离得近”的变少,但像试模、改样等需要“人到场”的环节依然难以外移,靠近依然很有价值。
- 收入上升:更强的住房需求可能推动家庭向外寻找较大住房,更高的时间价值又可能吸引其靠近就业点,租金梯度的净变化不能预先断定。
- 供给被规划锁死:如果可用的临街门面、商铺因为政策或者规划原因长期无法增加,整个租金曲线会整体“上移”:哪怕大家的生意水平没变,也因为稀缺导致“僧多粥少”,租金普遍水涨船高。这时成本高了,并不直接代表大家都更能赚钱,往往只是机会更少了。
林衡感受到“巷子突然变得很贵”,往往并不是他生意利润提升了,更可能是附近门面供给被锁死、难以扩充,竞争者都在抢剩下不多的门牌。房东们顺势加价,有时只因为旁边的铺子被规划封死、再难续租,令手里可用的铺子更抢手。你需要分辨:究竟贵的是“位置本身”,还是贵在“只剩下这一些铺可以选”——两者背后的原因和能否持续,可完全不同。
城乡土地利用配置
城市经济活动的特殊性质
城里的地更碎、更互扰。邻里会把噪声、货车、人流写进别人的账。注塑和夜班噪声可能降低楼上住房的居住价值;一条模具街太密,餐馆和宿舍会被挤到更远的村。所以城里更需要分区,也更难分区——巷子里车间和宿舍叠着,叠着才省时间,叠着才互相嫌。
互扰是地租的暗账。你付的租,有一截是在买“少被别人打扰”,有一截是在买“我可以打扰到客人”。林衡的车间要的是后者,妻子的两居要的是前者。同一条街,两本账。
城市发展案例
新城喜欢大块园、宽马路、功能切开。旧镇是窄巷和混合:改模、吃饭、睡觉可以在十五分钟里叠完。林衡在旧镇省的是时间,在新城省的是合规和更大的车间。两种地,两种贵。
合肥把农地画成整车和配套的斑块,斑块里先有路和标准厂房,后有师傅。长安把师傅已经走热的巷,用续租一遍遍重新定价。2025 年常住城镇化率 67.89%,城镇常住人口 9.538 亿——人已经大量进了城和镇,可人进的是旧巷还是新园,用的不是同一套地。
表哥清单上的标准厂房,贵主要体现在:
- 第一层:地、电、消防等基础条件的成本高;位置靠近园区主路或出入口时,运输也便利些。
而巷口的门面,贵则集中在:
- 第二层:这里还能留住“手”(熟练工人),人与场所黏性强,修模、改样等操作随时能完成;临近资源、信息流动频繁,容易被客户发现。
如果简单地把这两种“贵”合并成“内地更便宜”,其实会漏掉不少核心环节,比如:
- 通勤时间的增加会带来实际的隐性成本;
- 改模、急件等高频操作需要人与场地足够靠近,才能保证效率。
所以,不同类型场地的“贵”,其实是有分层和侧重的,需要分开来看,才能算清这本账。
土地利用的均衡机制
均衡不是大家都满意,是:再换一个门牌,也占不到便宜。租刚好把位置红利收走。林衡觉得贵,常常是位置仍值这个数——值给改模,不值给睡觉。
换一种说法:若巷口突然便宜到宿舍也抢得过模具店,说明改模已经不那么需要看见,或者供给突然多了。若宿舍再远一点、车间再近一点,两边都觉得更值,说明现在还没均衡。均衡是没有免费的靠近,不是人人都舒坦。
居住区位选择
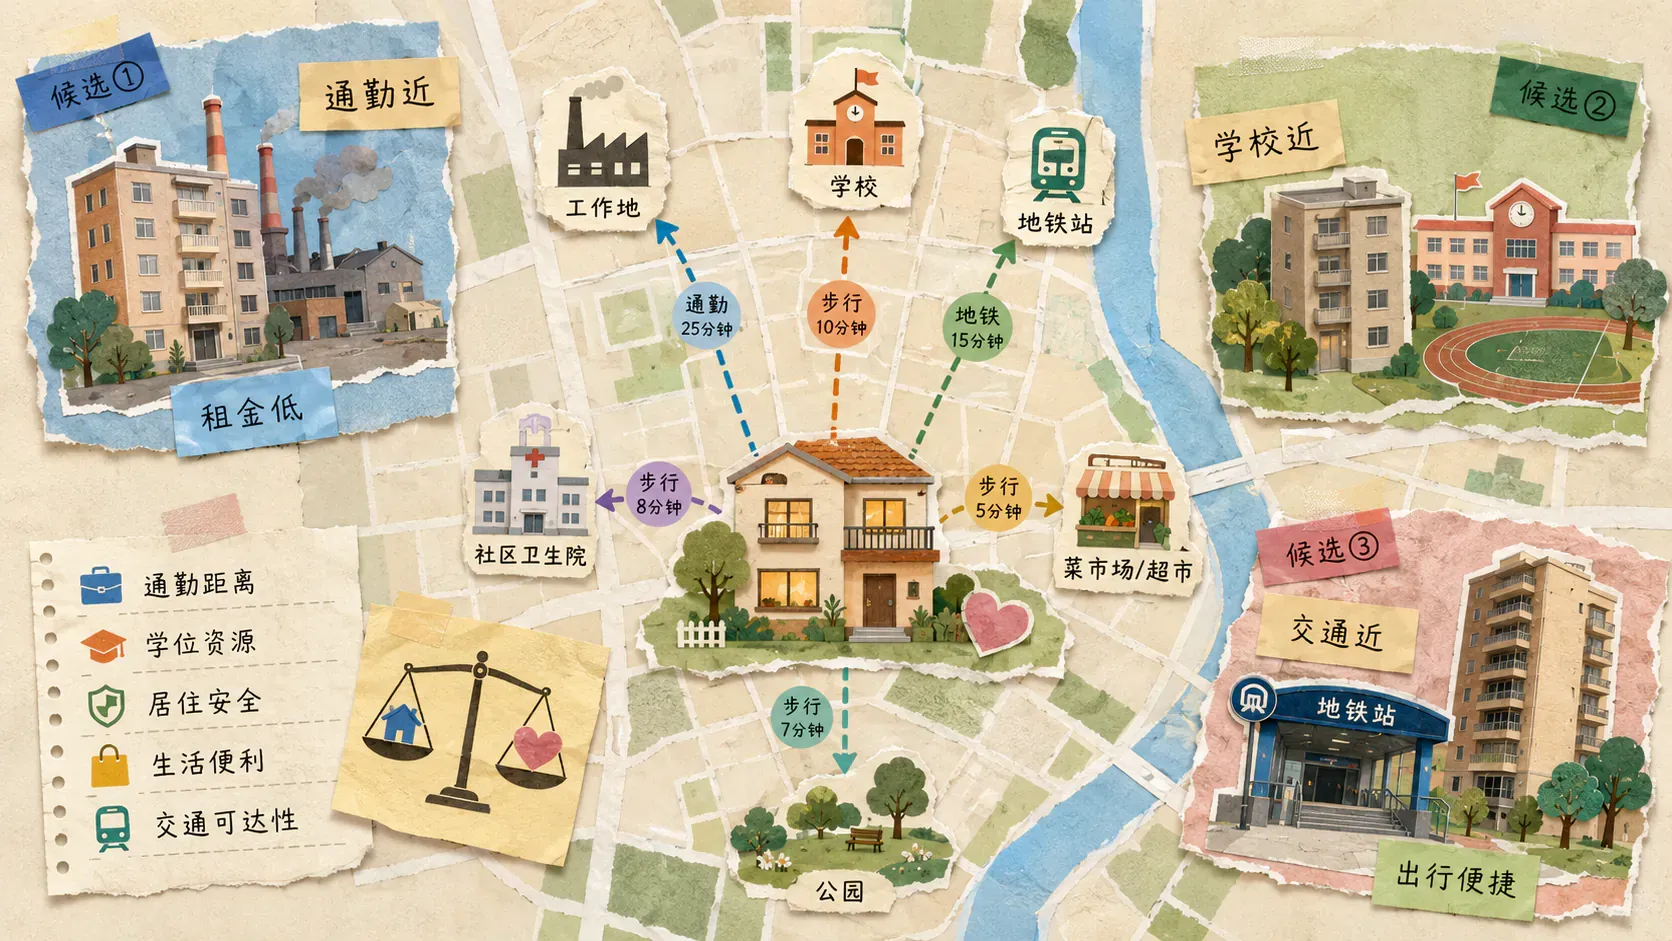
家庭居住决策模型
家在优化的是:通勤、房租、学位、空气、亲戚。厂在优化的是:手、电、客人、合规。两张表的最优解很少落在同一个门牌上。
林衡妻子的两居,是用他的加班换孩子的上学半径。厂可以谈合肥,家不一定谈得动——学位几乎不能装箱走。你把家往便宜处拖,省下的房租会变成早上的闹钟和晚上的黑眼圈。拖多远才划算,要拿通勤把房租“吃回去”算一遍。
中国城市居住模式分析
单位大院淡了,通勤拉长了。租和买被户籍、学区和限购切开。居住梯度常常比产业梯度更陡,因为学位几乎不能运输:模具可以在三公里外的园里做一晚,小学不能。
街面上因此出现很土的分裂:车间继续密,床垫往外搬。密的是手,疏的是睡觉。看起来像“居住郊区化”,账上其实是学位和互扰把住宅从产业梯度里撕了下来。
影响居住区位选择的关键因素
工资差、房价差、公共服务差,三样一起看。只看房价便宜,会漏掉“没有学位的便宜”。只看工资高,会漏掉“租把工资吃回去”。只看公共服务,会漏掉你每天要为这些服务付多少通勤。
林衡若只比较合肥厂房和长安巷口,会漏掉妻子那张表。表哥若只报赣州房租,会漏掉孩子要不要换学校、老人在不在。便宜的床,常常配一张更贵的时刻表。
当代中国居住模式的特殊性
人户分离常见。2025 年全国农民工 30115 万人,外出 18006 万人;年末进城农民工 13092 万人,人均居住面积 24.9 平方米。家和车间可以拆开,拆开会把区位决策变成两张表。林衡已经活在两张表里:厂的表写手和铜模,家的表写半径和学位。
进城的人很多,并不等于每张床都和车间钉在一起。拆开是常态,拆开之后要算的是通勤,不是道德。
把家和车间左右拉开,看通勤时间如何吃掉省下的房租。学位钉住的那一头,往往先不肯动。
地租与土地价值的关系
土地投机价值
地价里有一截是“将来可能更值钱”。预期变化可能先反映在资产价格上,当前租金未必同步变化,即使今天的产出没变。林衡续租遇到的加价,有时是房东在给预期定价:听说整机厂要扩、听说巷子要整饬、听说地铁要伸过来——故事先写进价,订单还没写进租。
租更像眼下的产出:这个月巷口还能改几版。价更像把以后的靠近,折到今天来卖。两根线不要画成一条。你若用价的跳,去判断自己的订单变好了,会在账上骗自己。
中国土地价值变化的实证分析
土地财政把预期写进地方账本。2021 年国有土地使用权出让收入 87051 亿元,2025 年为 41518 亿元,同比下降 14.7%。收入下降可能约束建设支出,但不能据此推出土地供应必然减少、旧镇租金必然上涨,还要看需求、供给与空置率。
价和租会脱节一段时间:价先反映故事,租还在反映眼下的订单。故事退潮时,价先软,巷口若改模仍忙,租未必一起软。林衡续租,要问的是房东加的是故事还是订单。加故事的,可以谈;加订单的,是位置仍值。
价跳不等于巷子突然多了单。先看手还忙不忙,再看房东在卖哪一段未来。
土地改良与附着物价值
你付的常常是“地+房子+装修+证”。搬时,附着物搬不走:地坪、消防、已经磨亮的门槛、隔出来的小办公室。惯性有一部分是浇在地上的水泥。林衡舍不得离开巷口,不全是感情,是这些沉下去的东西换一个门牌要再付一遍。
附着物让迁移决策变复杂。已经支出且不可收回的装修费属于沉没成本,不应再次计入去留比较;搬迁后新增的装修、停产损失,以及原场地可继续提供的使用价值,才是当前决策要比较的因素。
城市案例分析
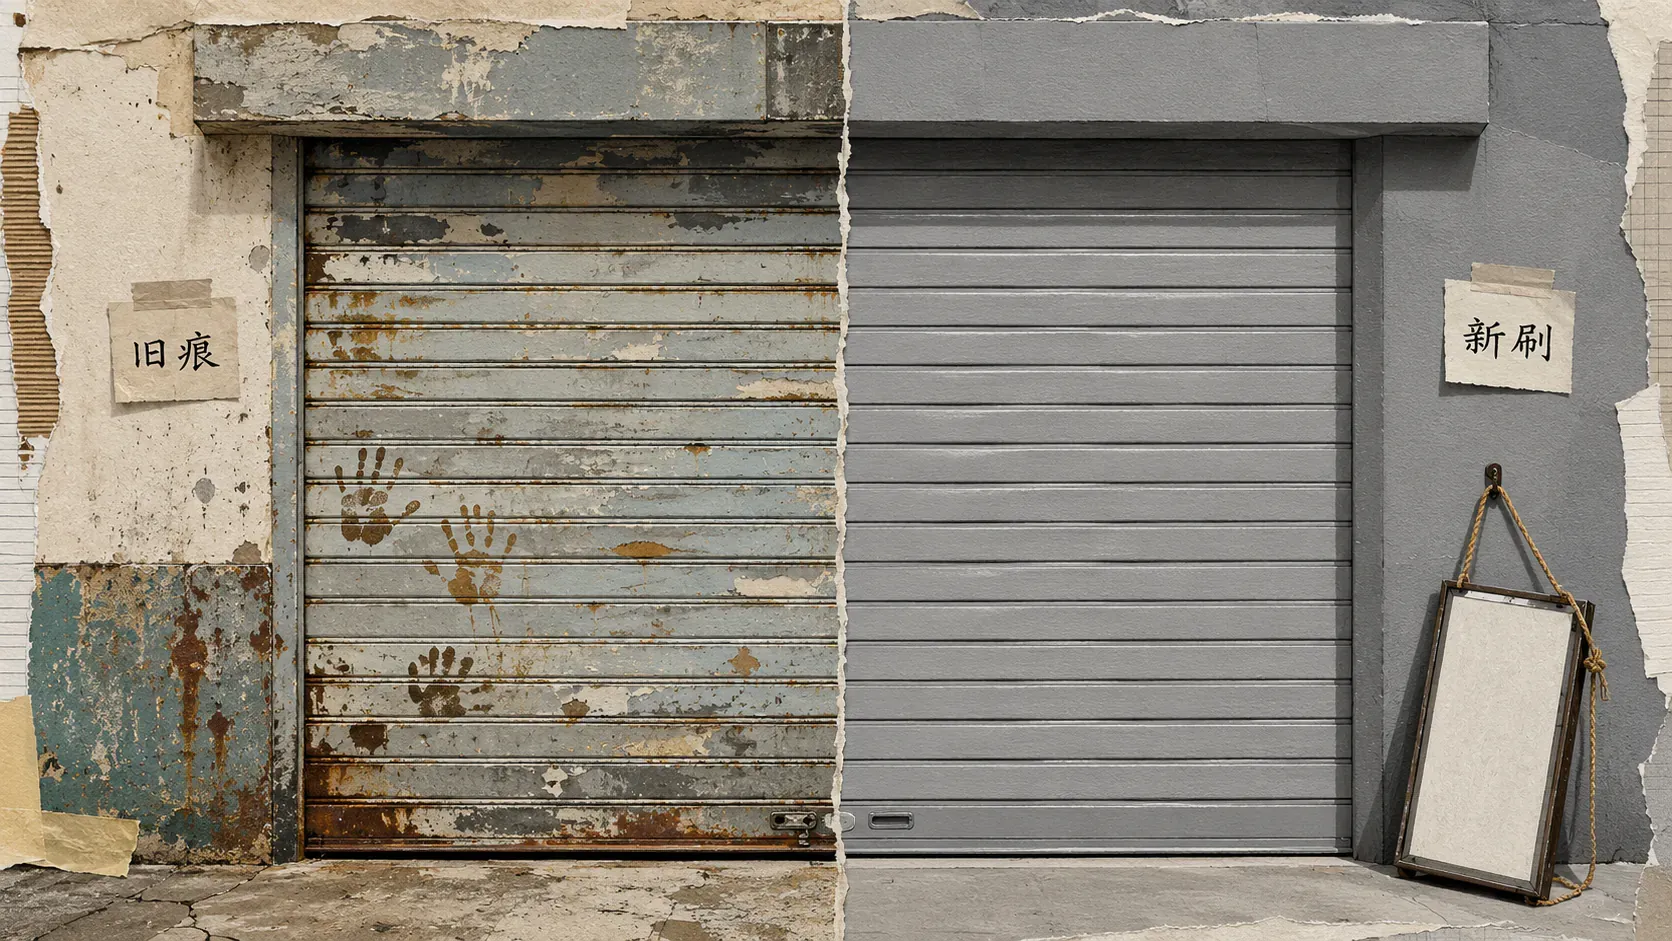
以下情形往往会导致原有的附着物瞬间失去价值,部分前期投入难以搬走:
- 巷子的整饬
- 消防的改造
- 违建的拆除
这些变动可能造成的影响包括:
- 地坪、隔断、定制设备等附着物难以迁移,投入容易打水漂
- 随着合规铺面的数量减少,留下的“门牌”价值上涨
- 每轮更新带来资源重组和价格筛选,供给收紧,竞争更为激烈
- 部分商户被迫外迁,原有的便利距离消失,通勤变长
- 生活与生产的平衡被打破
对于林衡们来说,最大的担心不是墙面需不需要再刷一遍漆,而是刷完以后老伙计们还在不在、租金压力还能不能挺得住。空间的表面可能重获新生,但气味和人情一旦流失,新的门牌未必能承接原有的老故事。更新如果只留下物理空间的新整洁,却冲淡了原有凝聚起来的烟火气,那些活生生的关系和经验就会中断。
城市更新会重组空间与价格,但新增供给、原住户安置和需求变化会共同决定结果,不能把供给收紧和租金上涨视为必经阶段。
把“预期热度”拖高,看地价和租金如何分别响应预期与当期供需。两根线不要画成一条。
总结
地的竞争本质上是对“靠近”的出价,梯度决定了位置的稀缺度。谁最终站在中心地段,取决于各用途在该区位的单位土地净收益和竞租能力。比如家庭和工厂尚可空间分拆,但学位、医院这类配套无法随意转移。价格中包含大量的预期,租金反映即时的订单,而附着物则把经营者长期绑定在原地。土地规划会重新分配“入口”,招引哪些人来竞争;一旦供给收紧,整条价值链的价格都会顺势抬升。
空间的价值不仅仅体现在建筑成本,更体现在梯度上——一面墙本身也许不值钱,贵的是墙身所处的那条分界线上能够承载的需求。城市向外生长,梯度未必消失,而是不断弯曲、分岔,在不同时间节点切出不同的价值带。一套相同的出价投向不同分段,往往能收获截然不同的风景和客户。
附着物的积累让迁移变得困难,甚至在某些产业下形成独特的惯性。比如一家老店搬家,要再付一遍“门槛费”和设备投入,而且未必能重现原有的客流和氛围。这些沉淀在土地上的资本,让租户在租约变动时不得不权衡更多因素,也让中心地段的竞价变得更为激烈和持久。