城市经济学基础
你有没有想过一个挺矛盾的现象:硅谷的房租贵得离谱,通勤两小时是家常便饭,可那些科技公司为什么不干脆搬去中西部一个安静又便宜、还有大片空地的小镇?如果只算房租和地价这笔账,搬家明明划算得多。例如,伦敦金融城、东京丸之内、纽约曼哈顿,问的是同一道题。人明明知道那里挤、那里贵,还是把最能挣钱的活动往里堆。
这其实是城市经济学最核心的谜题:城市生活成本这么高,为什么人和企业还是拼了命往里挤?
简单说,当大量相关企业和人才挤在同一片区域,会产生三种单个企业自己创造不出来的收益。
- 人才池效应——你身边随时能找到懂这行的人,招人和跳槽都容易;
- 共享效应——专业的供应商、律师事务所、风投机构都愿意扎堆在这,你不用自己从头搭建这些资源;
- 知识溢出——最难量化、往往也最重要:工程师在咖啡馆里的一句闲聊,可能比一份行业报告更值钱。
这三种收益加起来,足以抵消高房租带来的成本——至少对某些行业来说是这样。而这也带出了下一个问题:既然聚在一起这么划算,为什么不是所有产业都往大城市挤?为什么钢铁厂、农场依然分散在各地?这就要看集聚经济和“拥挤成本”之间的拉锯战了。
城市经济学要做的,不是给“城市”写一句漂亮定义,而是把这本账摊开:谁在付钱,谁在获利,价格会把人赶到哪里去。
如何定义城市
如果城市只是“人多的地方”,那音乐节散场时的广场也该算一座临时城市。城市经济学通常不这么用词。它把城市看成:在相对较小的地理范围内,人口密度、经济活动密度和基础设施密度都显著高于周边的空间单元。
关键词是密度,不是行政级别。一个小镇的车站周边可以很“城市”,一座名义上的大城市边缘却可能很“乡村”。各国切“城镇”的办法并不统一:有的看行政建制,有的看人口密度,有的看非农就业。所以,当你看到“某国城市化率已经 80%”,先问一句:它的尺子量的是什么?
同一座城,用不同尺子会量出完全不同的体积。纽约市 2024 年约 848 万人;把通勤连在一起的纽约都市圈(MSA)约 1990 万。东京 23 区约 987 万人;首都圈大约 3700 万,是全球最大的连续城市劳动市场之一。护照上的城市、上班能来回的城市、卫星图上连成一片灯光的城市,经常不是同一个东西。
城市的本质特征是高密度聚集。人挤在一起,才会让交易变厚、分工变细、想法撞上想法。可“这座城有多大”,取决于你用哪把尺子。口径一换,故事就会改写。
联合国 2025 年《世界城市化展望》把这件事说得更刺眼。若把各国自己的“城镇”定义加在一起,2025 年世界城镇人口大约占 58%。可若改用 1 公里网格上的密度标准,全球约 81% 的人已经住在城市或镇里——其中城市约 45%,镇约 36%。许多在本国统计里被算成乡村的聚落,放到统一密度标准里其实是镇。
下面这组对照不是游戏,而是在逼你养成一个习惯:先问口径,再谈水平。
城市存在的根本原因
蚂蚁有巢,蜜蜂有巢,但没有哪种动物会为了“离田更远”而付钱。人类会。种粮食必须占地,而城市偏偏是把人从产粮的土地上拉开。这件事能发生,说明城里一定藏着某种足以补偿距离的东西。
在传统农业社会的简化生产集聚模型中,城市形成常依赖以下三个条件;它们不是所有现代服务、消费或行政城市都必须逐项具备的条件。
-
农业生产要有剩余。 如果乡下人自己刚好吃饱,城里就养不起脱离耕地的人。没有余粮,就没有工匠、商人、工程师,也没有可以专门写软件、打官司、做手术的人。农业革命之后城市才真正长得起来,不是因为人们突然喜欢挤,而是因为第一次有人可以不种地还能活。
-
城市生产要有规模经济。 如果做衣服、做芯片、写软件都是“人越多越不划算”,工厂会散落在田间地头,谁也不必挤。规模经济把逻辑反过来:某些投入没法按比例缩小——一条晶圆生产线、一座集装箱港、一套证券交易所撮合系统,摊到足够多的产出上才便宜。于是人跟着机器和订单走,密度自己长出来。
-
运输和交易不能贵到把聚集赚头吃光。 即便工厂喜欢做大,如果把产品运出去、把工人运进来的成本极高,市场半径会被掐死。集装箱、铁路、高速公路、航空枢纽,本质上都在降低“把人和货凑到一起”的费用。芝加哥因铁路成为美国中西部的转运中心,鹿特丹因港口成为欧洲的货物漏斗:交通一便宜,城市就有了更大的腹地。数字基础设施是新型交通——它没有取消距离,但让有些交易不必每次都见面。
这三项是“能不能形成城市”的门槛,还不是“为什么有人愿意忍受高房价”。真正让人留下来的,是门槛之上的那本账:集聚三项收益,对上拥挤三项成本。
把规模当成滑块推一推。你会看到,一座小镇不是因为笨才不变成纽约,而是那本账在那个规模上已经接近打平。
这个账本有局限,得先说在前头。它假设人们主要比较“能赚到的好处”和“必须付出的拥挤代价”,没有把身份门槛、学校资格、家乡网络、风险偏好写进去。现实当然更乱。但它把最硬的那条线画出来了:城市存在,是因为对一部分活动来说,挤在一起仍然划算;城市不会大到无限,是因为拥挤成本会追上来。
那为什么世界上不是只剩下一座超级城市?规模收益并不会永远压过拥堵。
城市为什么不会变成一座
如果集聚只有好处,理性的结果很简单:所有人都搬进同一座城。现实显然不是这样。底特律曾经是汽车的硅谷,后来人口流失、商店关门、学校并班;同一套自强化机制,也可以反过来转。伦敦、巴黎、纽约长到一定体量之后,并没有把本国剩下的人都吸干——外围城市、专业镇、农业带仍然活着。
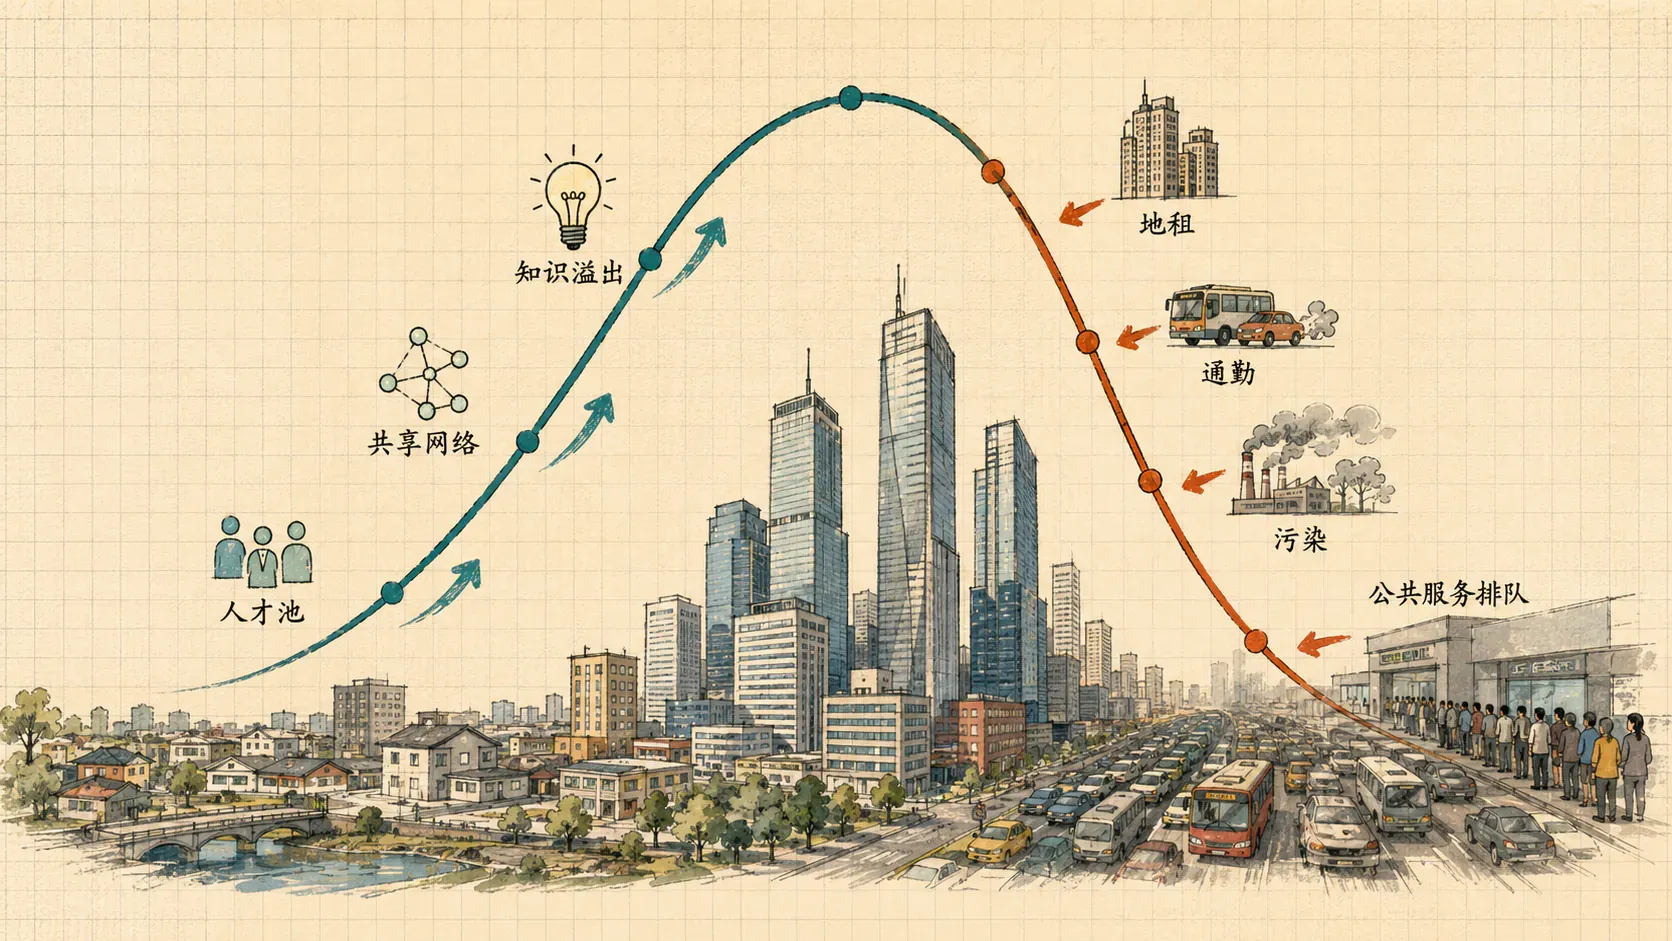
背后是一条会拐弯的曲线。城市变大时,人才池、共享网络和知识溢出先往上走;过了某个点,地租、通勤、污染和公共服务排队追上来。对金融、设计、科研来说,拐点来得晚,所以它们愿意付曼哈顿、银座、西区的价钱。对炼钢、仓储、大规模养殖来说,拐点来得早:它们要的是便宜的土地和宽松的排放空间,而不是咖啡馆里的偶遇。
所以城市体系通常是分层的,而不是只剩一个点。不同类型的活动会根据自身需求,在城市体系中找到合适的位置:
- 需要最大市场的活动,占据最昂贵的地段;
- 只需要中等厚度供应商网络的活动,选择停在区域中心;
- 几乎不需要面对面碰撞的活动,则长期留在外围。
模型在这里同样会假设得过狠。它把人写成可以自由搬迁、只比较工资和房租的计算者;真实世界里还有语言、签证、家庭、歧视和运气。可若连这条“收益对上成本”的线都看不清,后面的房价、拥堵和产业政策都会变成口号对口号。
真正能带走的,是五条反复出现的机制。它们不像目录,更像五把钥匙:以后每碰到一个城市现象,你都可以试着开一开。
城市经济学的五大基本原理
先把钥匙摆上桌。它们不是五条彼此无关的知识点,而是同一本城市账本的五个面。
原理一:价格机制实现区位均衡
区位均衡听起来像教室用语,其实是一句大白话:当没有人再有明确的搬迁激励时,位置就暂时稳住了。
假设两套面积差不多的房子,一套在湖边风景里,一套在嘈杂的工业区。若租金一样,稍有选择权的人都会去湖边。接下来发生的不是道德审判,而是加价。湖边被抢,租金上升;工业区被冷落,租金相对下降。一直调到多付的钱刚好抵消风景、安静和通勤的差距,搬迁动机才会熄火。
东京把这条逻辑写在地价公示里。令和 7 年(2025 年 1 月 1 日)东京都地价公示:银座四丁目最高点 6050 万日元/平方米;多摩地区商业地平均约 71.6 万日元/平方米,最高点约为该地区均值的 85 倍,并非典型同质地块的价差。住宅地更日常——千代田区平均约 328 万日元/平方米,青梅市约 9.8 万日元/平方米,大约 34 倍。都心不是因为“更应该贵”才贵,而是太多人同时想站在那一小块地上。
曼哈顿对皇后区、伦敦一区对六区,讲的是同一件事:你用时间换房价,或用房价换时间。均衡出现时,两边对“平均意义上的你”变得无差异——不是人人满意,而是想搬的人已经没那么确定自己能搬赢。
均衡并不保证公平。它只保证:给定当前价格,优势会被加价卖光,劣势会被折价补上。模型假设人们主要比较房租、工资和通勤,显然现实更乱;但它能让你看清最核心的那条调价逻辑。
下面这个对照把湖边换成市中心就业圈,把工业区换成更便宜的外围。拖动核心区多付的租金,看搬迁动机何时消失。
价格能把人安顿下来,可它也会把已经聚集的优势再放大。这就是第二把钥匙。
原理二:自强化效应产生集聚现象
自强化的意思很朴素:一件事发生后,会让同类的事更容易再发生。
硅谷不是某天被规划“点亮”的。斯坦福和早期半导体公司先落在湾区,工程师跟着实验室走;公司多了,律师、猎头、风投觉得在这里开店能遇见客户;氛围浓了,下一波人和公司又觉得不来会吃亏。这是循环,不是阴谋。底特律的汽车、米兰的时装、班加罗尔的软件外包,结构类似,只是先落到地上的那颗种子不同。
自强化解释了为什么产业集群一旦形成就很难被便宜地租挖走。硅谷搬去中西部,失去的不只是办公室,而是整张已经织好的网。反过来说,它也解释了收缩型城市的残酷:人一走,商店关门,学校并班,下一波人更不愿意来。优势会自我加强,衰落同样会。
模型在这里有边界。它假设“更多同类会带来更多好处”,没有自动处理拥堵、模仿性泡沫和路径锁定。现实里,一个园区也可能因为同质化竞争而一起失血。自强化是加速器,不是保险单。
加速器转起来以后,成本和好处还会溅到交易双方之外的人身上。这就轮到外部性。
原理三:外部性导致市场失灵
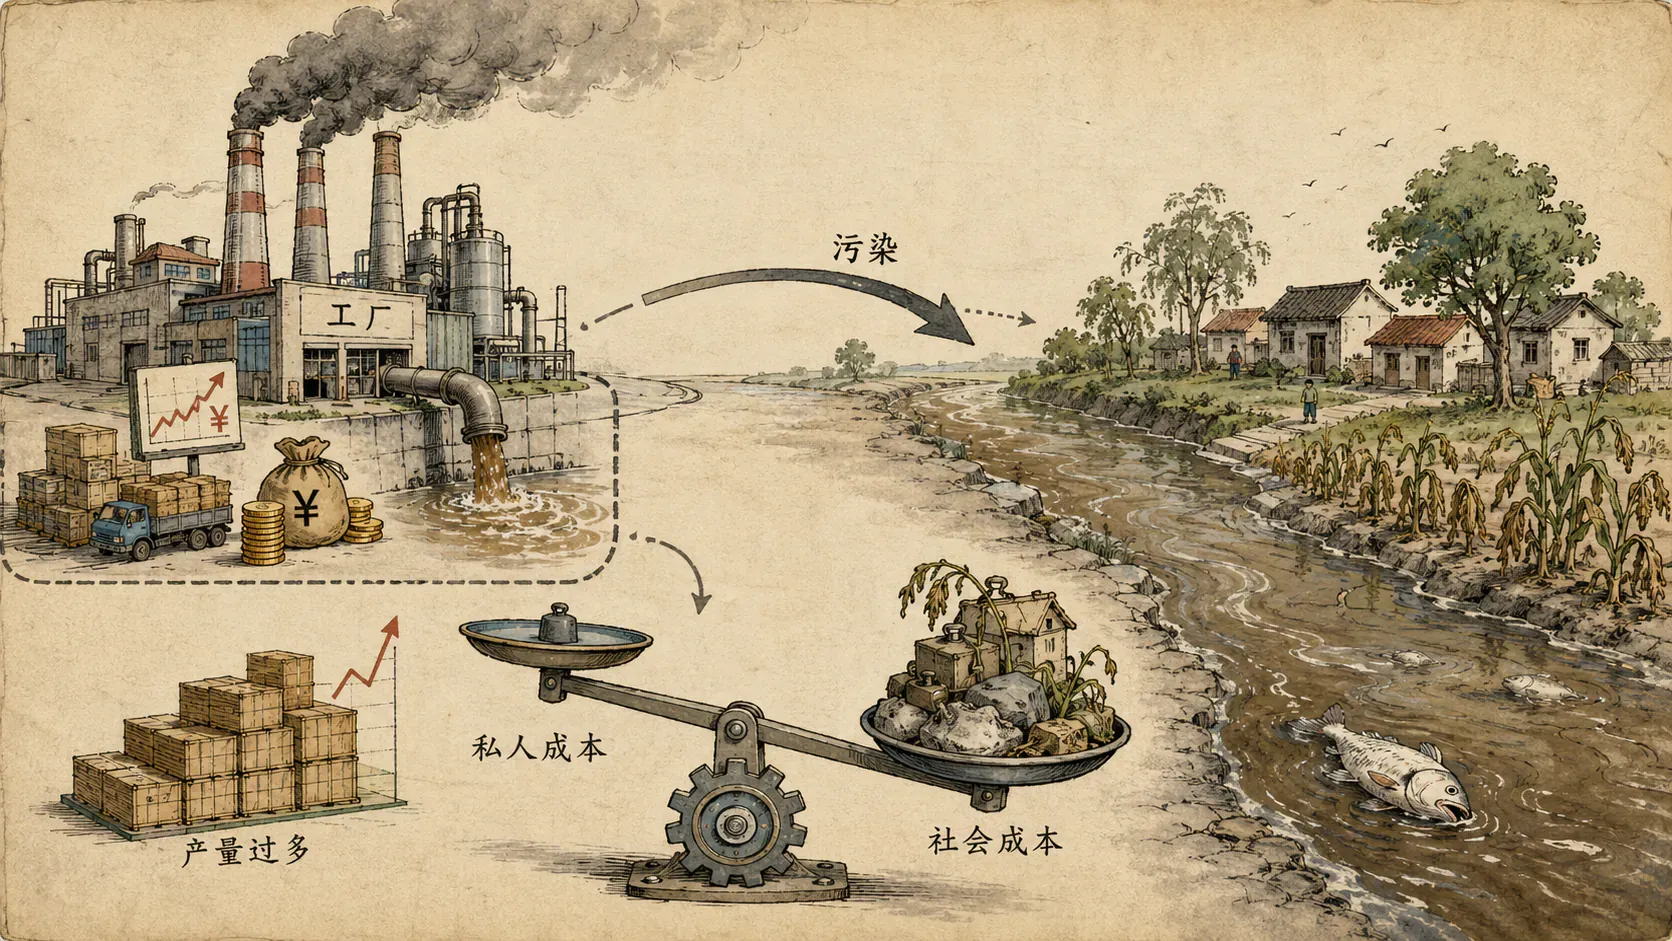
外部性是指:一笔交易的部分成本或收益,由没坐在谈判桌边的人承担或享受。城市几乎是外部性的展览馆。
负的那边很好懂。你开车进城,自己节省了时间,却把拥堵和尾气甩给整条环路;工地夜间施工,甲方赶工期,隔壁居民买单。正的那边容易被忘掉。你把店面装修得好看,整条街的客流都沾光;实验室公开发表一篇论文,竞争对手也能少走弯路。知识溢出,本质上就是正外部性——也是大城市最贵、最难搬走的那部分好处。
市场自己处理不好这些溅出来的账。负外部性会让有害活动偏多,正外部性会让有益活动偏少。所以城市政策常常不是“要不要干预”,而是“用什么工具把溅出去的账拨回来”。
工具会失灵。限行能减少路上的车,也可能把人赶去买第二辆车;把保障住房建在错误的地点,可能把通勤拉得更长。判断政策,要看它有没有对准那笔溅出去的账,而不是看口号响不响。
外部性告诉我们市场会漏账。可城市之所以先出现,仍要回到更老的问题:为什么把产量做大,平均成本会掉下来?
原理四:规模经济决定城市形态
没有规模经济,分散生产往往更省事——原料在哪,人就在哪,谁也不必挤。城市形态,很大程度上是规模经济把人和设备吸到一点之后,再被运输成本和拥挤成本撑开的结果。
规模经济常见有两条来路:
-
投入不可分割。芯片厂的无尘车间不能按产量缩小到“今天只做三片就搭一个迷你车间”。港口的航道、机场的跑道、水厂的管网,都是同一类东西。产量不够,固定成本会把单价抬上天;产量上来,城市就有了存在的理由。
-
专业化。小作坊里一个人要裁剪、缝纫、包装、收款;大工厂里每个人只盯一道工序,熟能生巧,也更容易发明夹具。亚当·斯密讲制针工场,用的就是这条逻辑。城市则把这件事从车间扩到整座城:有人只做专利诉讼,有人只做展会搭建,有人只做凌晨四点的生鲜配送。市场越大,越养得起更窄的专长。
不同行业的最小有效规模差得很远。一家便利店也许几千个固定客户就能活;一家晶圆厂需要全球市场。所以城市里会同时出现街角店和巨型产业园,而不是所有活动都堆进同一栋楼。价格机制会继续工作:需要最大市场的活动占领最贵的地,占地大、对面对面碰撞依赖低的活动被请到外围。
规模经济解释了城市为什么会鼓起来。可鼓到一定程度,为什么不会被后来者无限分食?第五把钥匙是竞争。
原理五:竞争消除超额利润

在没有进入壁垒的市场里,企业会一直进来,直到经济利润趋近于零。经济利润不是会计账面的“还赚钱”,而是扣掉所有机会成本之后的剩余。假如你去别的公司能拿一笔稳定年薪,又占用一笔本可去买债券的资金,那么这家店至少要覆盖这两项,才谈得上“超额”。零经济利润意味着:你得到了正常回报,但还没高到让下一排人继续往里挤。
城市给竞争加了一个空间维度。每家店都占一个点,对附近顾客有一点“小垄断”,可隔壁街道随时可以再开一家。结果很像垄断竞争:你有自己的位置,但可进入的经营活动难以仅靠位置长期保持超额经济利润。
咖啡店是最容易看见的演示。一个写字楼地铁口火了,第一家店赚到超额利润;第二家、第三家跟着来,把客流和租约一起抬起来,直到后来者发现:去掉房租、人工和自己本可去别的行业上班的工资,已经没剩多少。店还开着,老板也还活着,可“躺着赢”结束了。商铺租金上涨,不过是把那部分超额从店主手里转到了房东手里。
这也是为什么城市里的“风口店铺”来得快、去得也快。竞争会压低可进入经营活动的超额利润,但稀缺区位的地租仍可长期存在。真正能留下超额的,往往是一时难以复制的东西:独特的数据网络、受保护的牌照、短时间内搬不走的人才密度。那些,又会重新把我们送回集聚和自强化。
总结
回到开篇那道题。硅谷之所以不搬去“更便宜的空地”,不是因为那里的人不会算账,而是因为人才池、共享网络和知识溢出,仍然能在账本的贷方写出足够大的数字。银座和青梅之间差出几十倍的地价,纽约市界和纽约都市圈之间差出一千多万人口,都是同一台机器留下的刻痕。
这一章没有把城市写成文明的赞歌,也没有把它写成病症清单。它只做了三件事:用生活里的贵和堵把问题钩出来;用不同尺子说明“城市”是可测量、也会量错的对象;把后面反复要用的五条机制先交到你手里。
模型会假设得过狠,政策会执行得走样,家庭的考量也远不止租金和工资。这些都该记住。可若连最核心的那条线都看不清——人为什么愿意为密度付钱——后面的土地、交通、住房和财政,都会变成一堆互不相干的新闻。