城市经济增长
上一章让企业和家庭当着你的面选点。点选完之后,城市并不会停在原地:有的地方人均收入往上走,有的地方只是人变多,有的地方人和钱一起走。这一章要问的很具体——增长到底是哪一本账在变厚?
先把两本账分开。一本叫经济增长:城市实际总产出增加;是否带来人均实际收入提高,还要看人口和分配。另一本叫就业增长:城里的就业岗位增加。两本账可以一起涨,也可以各走各的。底特律市界人口从 1950 年约 185 万掉到 2024 年约 64.6 万,讲的是规模收缩;奥斯汀 2018–2023 年实际 GDP 累计约增长 39%,在美国大型都市区里靠前,讲的是产出变厚。人少了不一定穷,人多了也不一定富。
岗位增加,不等于原来的居民更富。新增劳动力供给可能缓和工资涨幅,但互补技能和集聚也可能扩大需求;租金是否上涨还取决于住房供给。看增长,先问:涨的是人均收入,还是人头?
人均收入从哪来
劳动生产率提高,意味着每单位劳动投入能生产更多;它可能支持经济增长,但不保证每个工人的实际工资同步提高。用一句更直白的话说,城市变富,不只是因为人多,更是因为每个人的“能耐”变大。城市经济学把推动人均收入提高的因素细分成四种具体、能动手调整的来源,而不是一团含糊的“发展”。
OECD《各地区与城市一览 2024》提出了一条直观证据:专利越来越集中在都市区——都市区占专利申请的份额从 2000 年约 85% 升到 2022 年约 91%。这说明创新不是均匀洒在地图上的,它与人口和产业密度紧密挂钩。追问一步,正是因为城市能让知识、技术、人和资本碰撞得更快,创新才愿意在这里“定居”。这呼应了上一章的观点:想法有运费,距离低就流动快。
其实,这四种动力往往是相互捆绑、联动的。我们可以细分来看:
-
资本要“发挥作用”,前提是:
- 工人能够操作、使用设备
- 工人之间可以良好协作
- 这要求有一定水平的人力资本
-
前沿技术的运用通常需要:
- 较高的试错与摊销成本
- 只有人才市场足够大、需求足够多,才能分摊这些成本,让技术落地
-
集聚效应会促进:
- 企业与人才的高效配对
- 信息快速互通流动
- 极大减少了匹配和创新过程中的损耗
最后,模型里常说:“多买机器就能加工资”,但现实里成立的前提远不止于此。除了设备、技术,还要求有住房、学校等配套条件,并且城市必须能吸引并留住合适的人才,整个链条才能真正发挥作用。
这四种动力里,最容易被喊成口号、又真正值得细细算账的,是人力资本。别小看这部分,谁能把人力资本这笔账算明白,谁就能看清城市未来的人均收入到底厚在哪、靠什么创新驱动。
教育为什么能抬一座城的工资
美国劳工统计局 2024 年全年平均:25 岁以上全职工资薪金劳动者中,高中学历中位周薪 930 美元,学士学位 1543 美元,大约高出 66%;相应学历劳动力的失业率分别是 4.2% 和 2.5%。两项统计的总体不同,周薪差距也不能直接解释为相同工时下教育的因果回报。
城市把这件事放大。上一章写过,圣何塞计算机与数学类岗位占就业 13.8%,全美只有 3.4%。高技能岗位密了,连本地的律师、设计师和实验员都更容易被“间接加价”。知识溢出不只发生在实验室:一个人学会的流程,隔壁团队可以少走弯路。
人力资本有两层账。一层是个人的:教育可能提高技能与工资回报。一层是城市的:高技能人群的知识溢出可能带动他人的生产率。
受益的远不止高学历者。高技能人才在城市扎根,会带动住房、教育、医疗、餐饮等多方面的本地消费需求。工程师留下来吃饭、修车、租房、送孩子上学,支撑起周边一大圈服务岗位。实际上,技术岗位越多,带来的“乘数效应”也就越明显——每多一个创新型工作,周围可能就会多出若干个小店服务、物流配送等本地岗位。
还有一个常被忽略的溢出:当越来越多有知识、有经验的人在同一座城市协作、生活,城市的整体组织和服务能力也会被一起拉高。比如社区医疗、家政、育儿等行业,都会顺应更复杂的需求升级,产生更多专业分工。可到这一步就要追问:这些外面带来的钱、知识和需求,具体是怎么一步步变成理发店和家政的本地工作机会?
跟一美元进城
城市增长最常用、也最容易被用错的工具,叫经济基础。它把岗位分成两类。
- 出口岗位:把东西卖给城外,把外面的钱带进来。飞机、软件订阅、外地游客住酒店,都算。
- 本地岗位:把已经进城的钱再转一圈。超市、牙医、公交、小学。
出口是开关,本地是被带动的那一截。华盛顿州 2018 年的航空航天影响研究估计:每 1 个航空岗位带动的直接、间接和诱发就业合计约为 2.7 个岗位,包含原有的 1 个岗位。意思很朴素——飞机制造的工资会走进超市和诊所。乘数不是魔法:本地买得越少、链条越短,数字越小。
经济基础模型假设:增长主要来自出口,出口和本地的比例暂时稳定,城里还有闲置的人和地。现实里,投资、政府和远程办公都会改写这条链。用它,是为了看方向,不是为了报一个永远正确的倍数。
下面把一美元从车间拖到店里。换一种出口,看本地能留下多厚一截。
岗位来了,工资不一定涨
劳动市场是两股力。企业多招人,需求右移,工资和就业都想往上。如果住房紧张、学位难进、语言不通,外人进不来,原居民的工资涨得最明显。如果房子、学校和交通都容易接住新人,供给也会右移:就业可以涨很多,工资涨幅则可能较小。若住房和土地供给仍受约束,部分收益会转为地租;若住房也能充分扩张,则更可能体现为人口和建房增加。
OECD 2024 年地方就业报告里,大伦敦 2021 年劳动生产率仍比英国地区平均高出约 48%。这解释了为什么人和企业还想进伦敦。同一份材料也写到,过去十年大伦敦的生产率几乎没再往上走。厚市场能给高水平,不保证永远加速。增长会停在拥挤成本追上集聚收益的地方——上一章的竞租,在这里变成跨年的轨迹。
公共服务也会改供给。地铁、学校、治安变好,等于降低搬家成本,劳动供给变得更有弹性。在相应模型条件下,就业增加可能更明显、工资涨幅较小;是否推高地价还要看住房和土地供给,不能由劳动供给弹性单独推出。
新增就业,谁拿走好处
前面我们讲了两股力量:一是出口扩张带来更多就业,二是迁入和本地劳动供给弹性如何分配这些新增好处。把这两方面的影响综合整理成一张表,可以更清楚地看到,城市增长带来的“好处”会在不同情形下流向不同人。谁受益、谁分担成本,并不仅仅由岗位数量决定,更取决于住房、学位等资源是否跟得上新增人口。
用这一张图,能一目了然地比较几种常见场景:是工人涨薪,还是房东受益,还是好处被摊薄在每个人头上。城市政策的每一步调整,背后都是这些力量在重新分配增长成果。
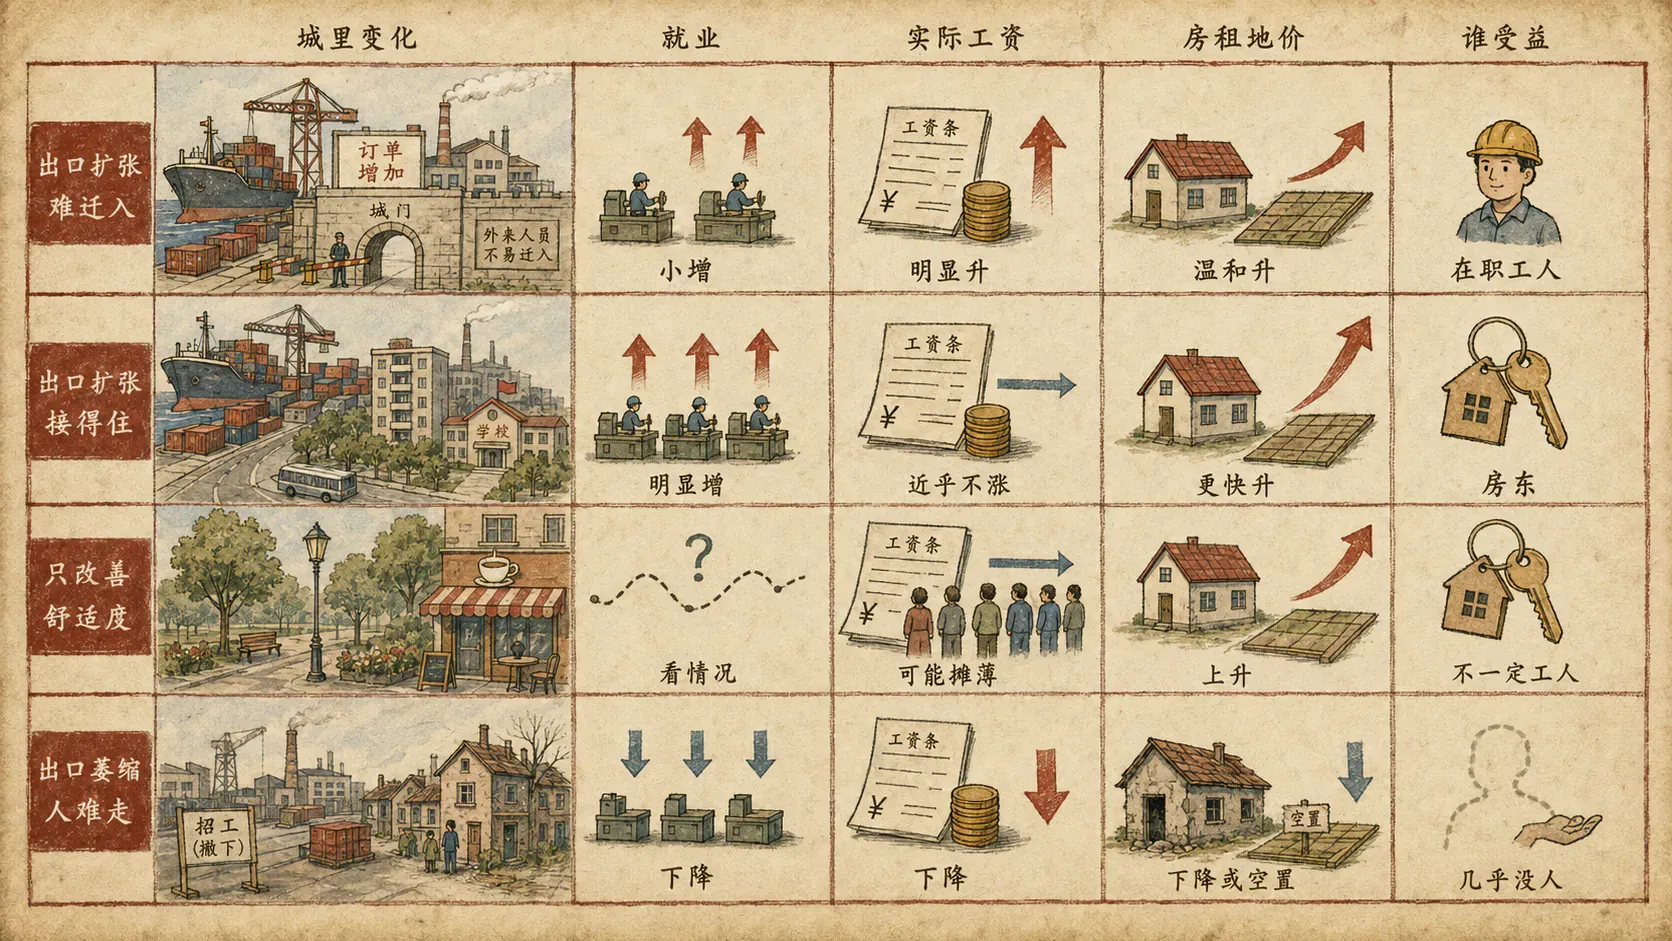
所以“创造一万个岗位”这句话,本身还不够。要接着问:这些人从哪来?房子跟不跟得上?如果跟得上,城市变大;如果跟不上,工资和房价一起飙,下一章的地租理论就要上场。
包容性增长不是把岗位数字做大就结束。它取决于供给弹性和谁拥有土地。模型把人写成可以自由流动的计算者;签证、学区、偏见和风险偏好都会让真实世界更粘。
总结
城市增长要先拆账。人均收入靠资本、技能、技术和集聚;就业规模靠出口订单能不能带出本地服务,以及新人搬不搬得进来。圣何塞的技能密度、奥斯汀近年的产出扩张、西雅图航空岗位大约 2.7 的全州乘数、大伦敦仍然高出一截却不再加速的生产率,说的都是同一件事:增长是选择叠出来的轨迹,不是城市的性格。
这一章只给你三件可带走的工具:看人均还是看人头;跟一美元从出口走到理发店;再看劳动与住房供给如何共同影响工资和地租。下一章要把“交给房东”写清楚——土地租金为什么随距离下降,谁在为靠近中心付钱。