现代城市的空间发展模式
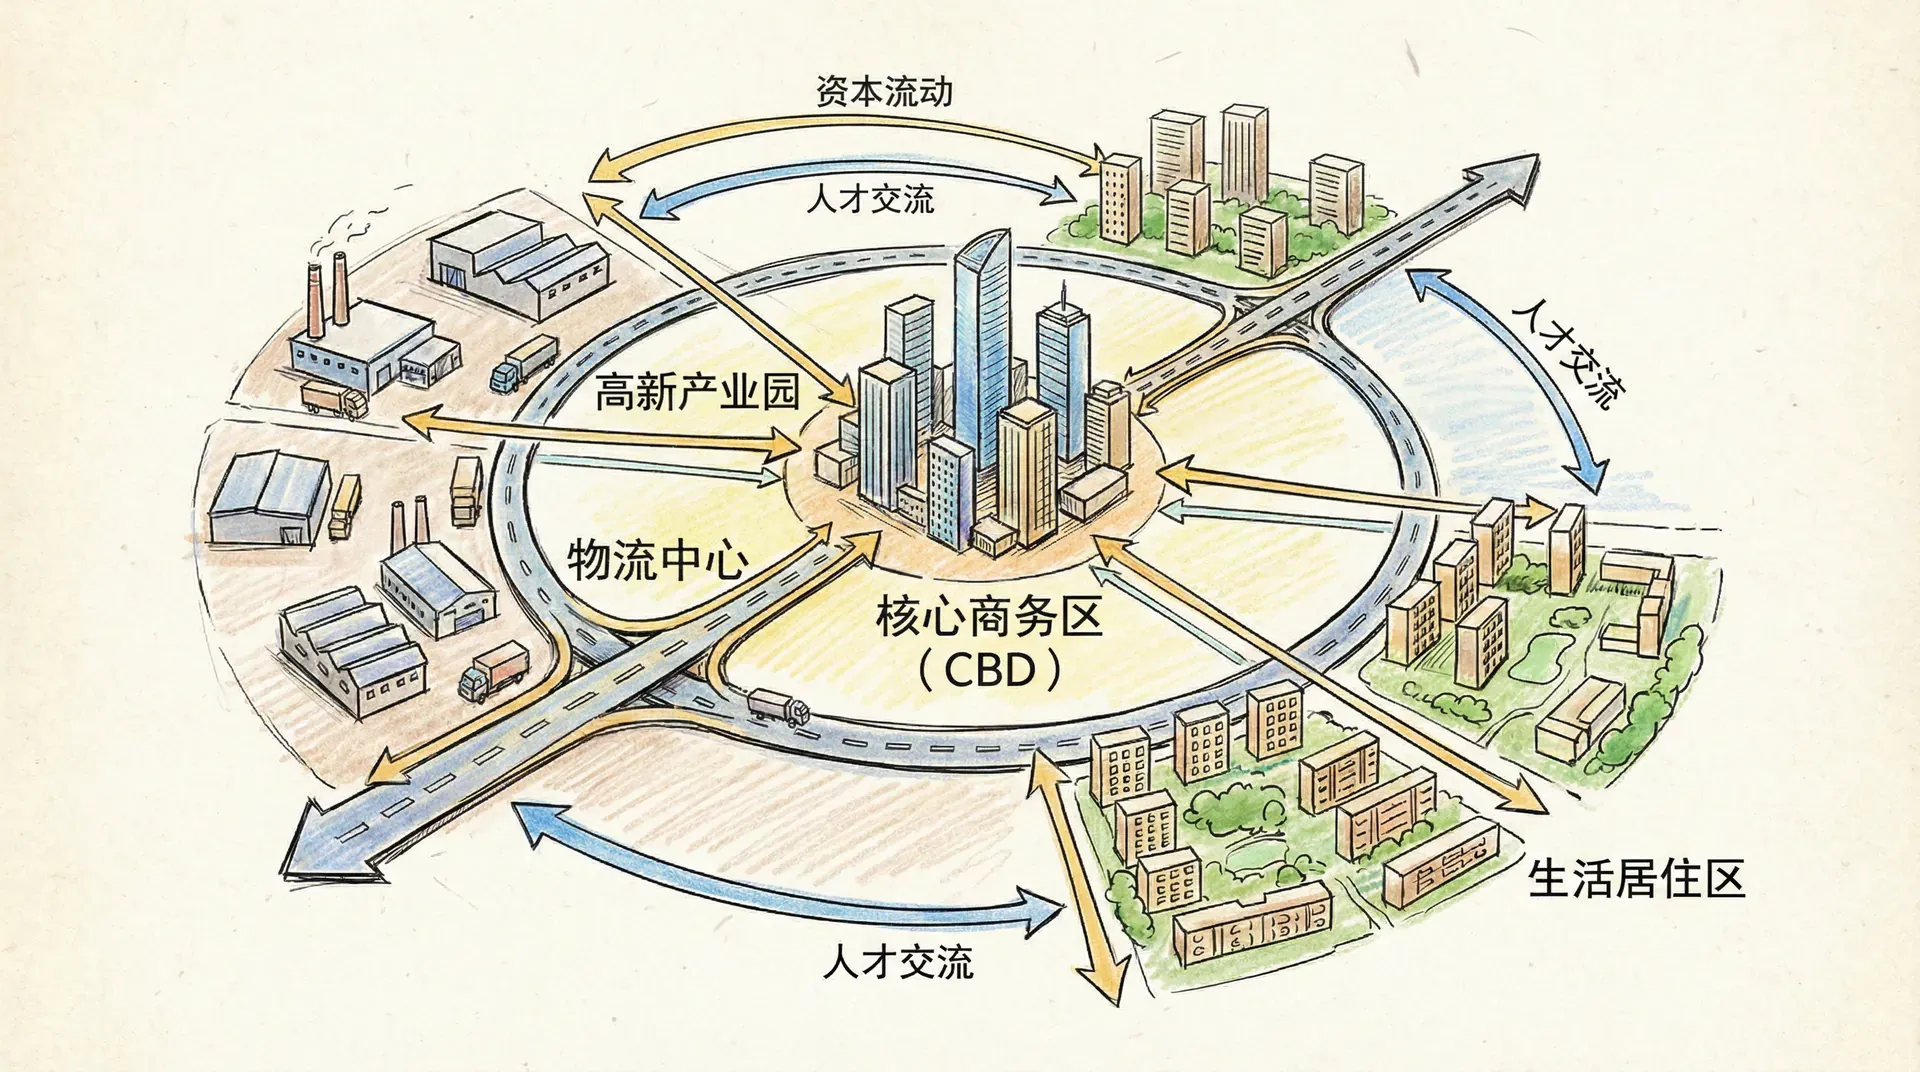
上一章把增长拆成两本账,最后停在一句不太好听的话上:岗位来了,工资不一定涨;房子跟不上时,多出来的好处会先变成地租。地租一旦上场,立刻会追问另一件事——这些岗和这些人,到底站在地图的哪一格?
先看一个会让人愣一下的对照。中国城市规划设计研究院与百度地图《2024年度中国主要城市通勤监测报告》里,北京仍是极端通勤比重最高的城市,60 分钟以上占 28%;25 公里以上超长通勤占 12%,全国第一。职住分离度到了 7 公里,45 个主要城市里独一份。厦门只有 2.4 公里。同一份材料还写:主要城市 5 公里以内的“幸福通勤”平均 52%,深圳、佛山能超过 60%。人并不懒,是岗和床被放在了不同的圈层里。
这其实是城市空间结构要解的谜。单中心时代,岗堆在港口和火车站旁边,家围着厂转。地铁、汽车、电梯和地价一起改写了距离之后,天际线裂成好几簇,通勤也不再是“所有人冲向一个点”。集聚还在,只是从一座塔变成一组塔。
单中心模型假设:城市有一个就业核心,交通各向同性,家庭用住房面积换通勤时间。现实当然更乱——北京有中轴和环路,上海有黄浦江,深圳被山和行政边界切开。用它,是为了看清最硬的那条逻辑:密度随距离掉,次中心是后来长在这条曲线上的鼓包。
就业分布的空间特征
中心区域与外围区域的就业分工
把都市区切成中心和外围,不是为了给行政区起外号,是为了看两类完全不同的岗。中心城接的是面对面:金融、总部、政府、会展、高端商务。外围接的是占地和流水线:厂房、物流、大型医院、大学城、仓储。北京的东城、西城、朝阳、海淀,和大兴、顺义、通州,干的不是同一本账。
岗位并没有在 1.6 万平方公里的北京市域内均匀分布。根据一项基于2021年5月手机信令识别的北京就业中心研究(PLOS One,2024年发表),有如下主要发现:
- 就业中心数量:共识别出 11 个就业中心;
- 总面积:这些就业中心合计面积仅 43.21 平方公里;
- 就业人数:集中约 102 万就业岗位,占全市就业的 7.5%;
- 空间分布:有 7 个中心位于中心城区,这些中心贡献了将近 80% 的岗位;
- 重点区域:
- CBD:一地就占 11 个中心总就业的 21.6%,密度约 3.7 万岗/平方公里;
- 金融街、中关村、丰台科技园:各自密度均超过 3 万岗/平方公里;
- 亦庄、昌平城北:岗位密度相对较低。
北京市第三次经济普查那组更老的数,把极化说得更直:三环内就业密度约 2.2 万岗/平方公里,是全市平均的约 31 倍;金融街、CBD、中关村峰值曾到 8 万岗/平方公里。中心不是“比较热闹”,是数量级不同。
次中心不是把中心取消,而是在衰减曲线上另起一个鼓包。中关村、上地、望京、通州北苑、亦庄,都是岗先过去、家再跟过来——或反过来,家先过去、岗一直没跟上,于是每天多出一趟跨城票。
就业密度的空间分布模式
如果城市真是单中心,就业密度会随离市中心的距离往下掉。这不是审美,是竞租:能付得起最高地租的用途,先占最容易见面的地。面对面越值钱,越往里挤;占地越多、运货越依赖卡车的,越被推出去。
下面把这件事做成一条可拖的衰减曲线。峰值按北京 CBD 文献量级来校准;腰斩发生在哪一圈,比背公式更重要。
曲线是平均像。真实北京在四环、五环会鼓起上地、望京、通州。模型帮你看见骨架,鼓包是后话。
就业次中心的形成与发展
鼓包从哪来?通常是三样东西叠在一起:一座能快速进城的交通枢纽、一块相对便宜还能成片供应的地、一种不再必须趴在老 CBD 里的产业。上海除了外滩—陆家嘴,还有张江、虹桥、前滩;深圳除了福田,还有南山、前海。它们看起来像“多中心”,经济账仍是:哪一种面对面,还值不值得继续付中心地租。
通勤流向把鼓包写得更清楚。对北京通勤 OD 的街道尺度研究看到两条大走廊:昌平—上地—中关村,通州新城—CBD。郊区新城的辐射往往出不了大约 10 公里,区内循环多、跨区少。副中心若只把房子建出去、岗留在中心,分离度不会自己掉下来。
这就把下一问逼出来了:岗这样站,人会怎么睡?
人口分布的空间演变
居住密度的分布规律
人跟着岗,但不贴着岗睡。原因上一章已经给过:开放城市里,新人搬得进来时,工资涨幅有限,地租先动。家庭会用更大的住房、更安静的街区,去换更长的通勤。于是居住密度也从中心往外掉,只是掉得比就业慢——床可以叠,车间和写字楼更挑地点。
用行政区的官方密度,比用“示意表”老实。2023 年末,上海黄浦区常住人口 50.47 万,辖区约 20.5 平方公里,大约 2.47 万人/平方公里;北京东城区常住人口密度 16802 人/平方公里。往外走,数字会掉一个数量级:上海崇明、北京生态涵养区,是完全另一种稀。深圳更特殊,光明、龙华这些“郊区”并不稀,产业园和轨道站点把人铺得比较匀。
同一座城,睡眠的密度和上班的密度不是一张图。岗更尖,床更摊。尖和摊之间,就是通勤。
通勤模式的演变
监测报告把 2023 年的超大城市平均通勤距离写在 9.5 公里,特大城市 8.3 公里。北京仍最长:单程约 46 分钟、11.6 公里。另一套百度百城口径(2024)把北京写成 41.96 分钟、12.21 公里,上海 37.17 分钟、10.09 公里——尺子不同,排位一样:北京在最上面。
路径也不再是“所有人进城”。南山、福田的岗会把东莞、光明的人吸过来;北京二、三环与郊区产业园之间的环线流动在变多。共享单车和网约车填的是站点到单元门那一公里。弹性办公能削峰,但削不掉空间结构本身:岗在哪、床在哪,票就有多长。
幸福通勤不是心灵鸡汤。5 公里以内可以走路、骑车,是职住匹配的结果。北京 7 公里的分离度,说的是中心岗太密、近处床太贵或不够。下一节要问:这种“一个核”是怎么被工业革命焊上的,后来又怎么裂开。
单中心城市的兴起与发展
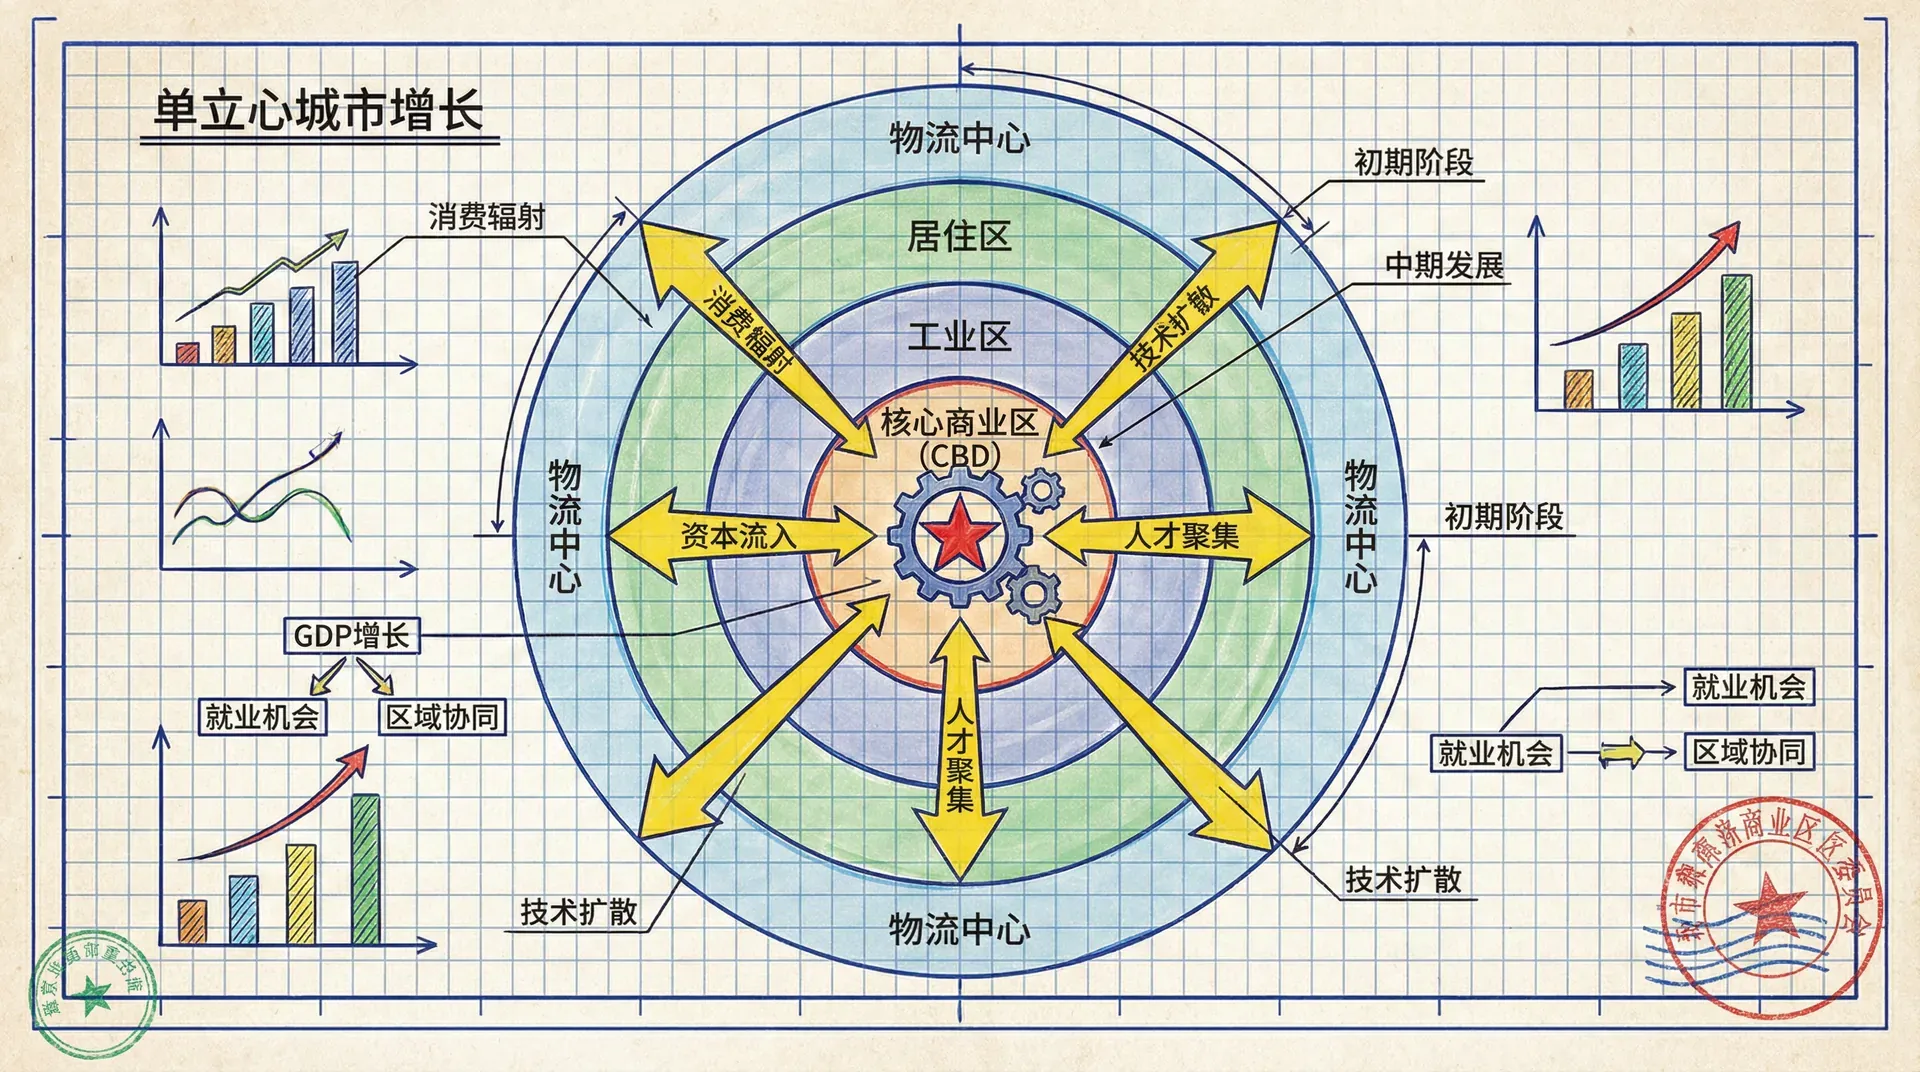
工业革命时期的城市集中化
把时钟倒回没有地铁、没有私家车的港口城。货走河、走铁路,人走路、骑车。工厂必须贴着码头和货场,工人必须睡在能走得到的距离里。天津海河沿岸、上海外滩到苏州河、广州沿珠江,早期工业都不是规划师画出来的多中心,是运费和腿长把半径锁死的结果。
职住合一在当时不是生活方式,是约束。城的半径大约就是一小时步行能覆盖的圈。单中心因此极其密:所有需要见面的人,都被塞进同一小块平地。
交通越慢,城市越小、越密。这句话以后还会反过来用:交通一快,城市就会变大、变薄——除非地价和规划把人重新叠回去。
建筑技术革新与城市密度
腿长锁半径,电梯改高度。北京的四合院和胡同把中心钉在一两层;钢筋混凝土和电梯进来之后,同一块地可以叠出办公和公寓。单中心没有消失,它往天上长。密度从“平面上挤”变成“立体上挤”。没有电梯,陆家嘴那三座塔只是三块贵地;有了电梯,贵地才变成更多可出租的建筑面积。
可立体化有价钱。电梯井、避难层、结构支撑会吃掉可租面积。这就给后面的摩天楼账埋了伏笔:不是越高越赚,是再高一层的租金,还够不够覆盖多出来的钢和井。
单中心被焊住,是因为运货靠水、通勤靠腿、长高靠砖。这三件事里任何一件被改写,核就会松。最先松的,通常是路。
多中心城市的形成过程
交通革命对城市格局的重塑
汽车和轨道交通做了一件步行做不到的事:让“见面”和“睡觉”可以分开十几公里,仍赶得上早高峰。广州靠地铁和快速路把天河、番禺、南沙连进同一张劳动市场;上海虹桥把机场、高铁和商务区焊成另一个核;北京的昌平线、亦庄线、副中心线,是在给鼓包接血管。
交通降低的是时间成本,不是地租本身。中心仍然最贵,只是“可接受的远”被拉长了。于是出现一种看起来矛盾的景观:中心更炫,外围也更忙,中间那条路上更堵。
制造业的空间重组
地价一涨,占地多、运卡车的厂先撑不住中心地租。计划经济时期塞进主城的工业,后来被置换成写字楼、商场、公园。南京、上海、北京都走过这出:厂迁到郊区或邻市,中心改接金融、专业服务、总部。这不是“产业升级”的口号,是竞租把付不起的用途挤走。
外围因此不是中心的复印件。临港、嘉定、亦庄接的是需要大块地和高速接口的制造与研发;陆家嘴、金融街接的是必须随时见面的合同和资金。多中心若只复制 CBD 的玻璃幕墙,没有自己的出口部门,鼓包会瘪。
制造业外迁腾出的中心地,会被出价更高的服务业填上。效率来自用途重组,不是来自把所有厂留在二环里怀念“职住近”。近不近,取决于哪一种岗还在中心。
服务业的多中心发展
服务业自己也会裂。
- 金融与总部:仍贴着传统 CBD。北京金融街、上海陆家嘴、深圳福田,要的是律师、监管、交易对手都在步行范围内。
- 科技与研发:更肯去高校和园区。中关村、张江、南山,吃的是上一章写过的知识溢出——想法有运费,但不必在外滩付金融地租。
- 会展与枢纽商务:跟着机场和高铁走。虹桥、琶洲,把“见面”定义成出站就能开会。
裂开之后,城市弹性变大:一个核堵了,另一个核还能接单。代价是通勤从放射状变成网络状,政策再也不能只盯着“把路修到市中心”。
岗的地图一旦裂开,住房的地图会不会跟着裂?不一定。如果近岗的地不许加密,人还是会被甩到更远的床上。这就滑进蔓延。
城市蔓延现象及其影响
城市用地扩张的特征
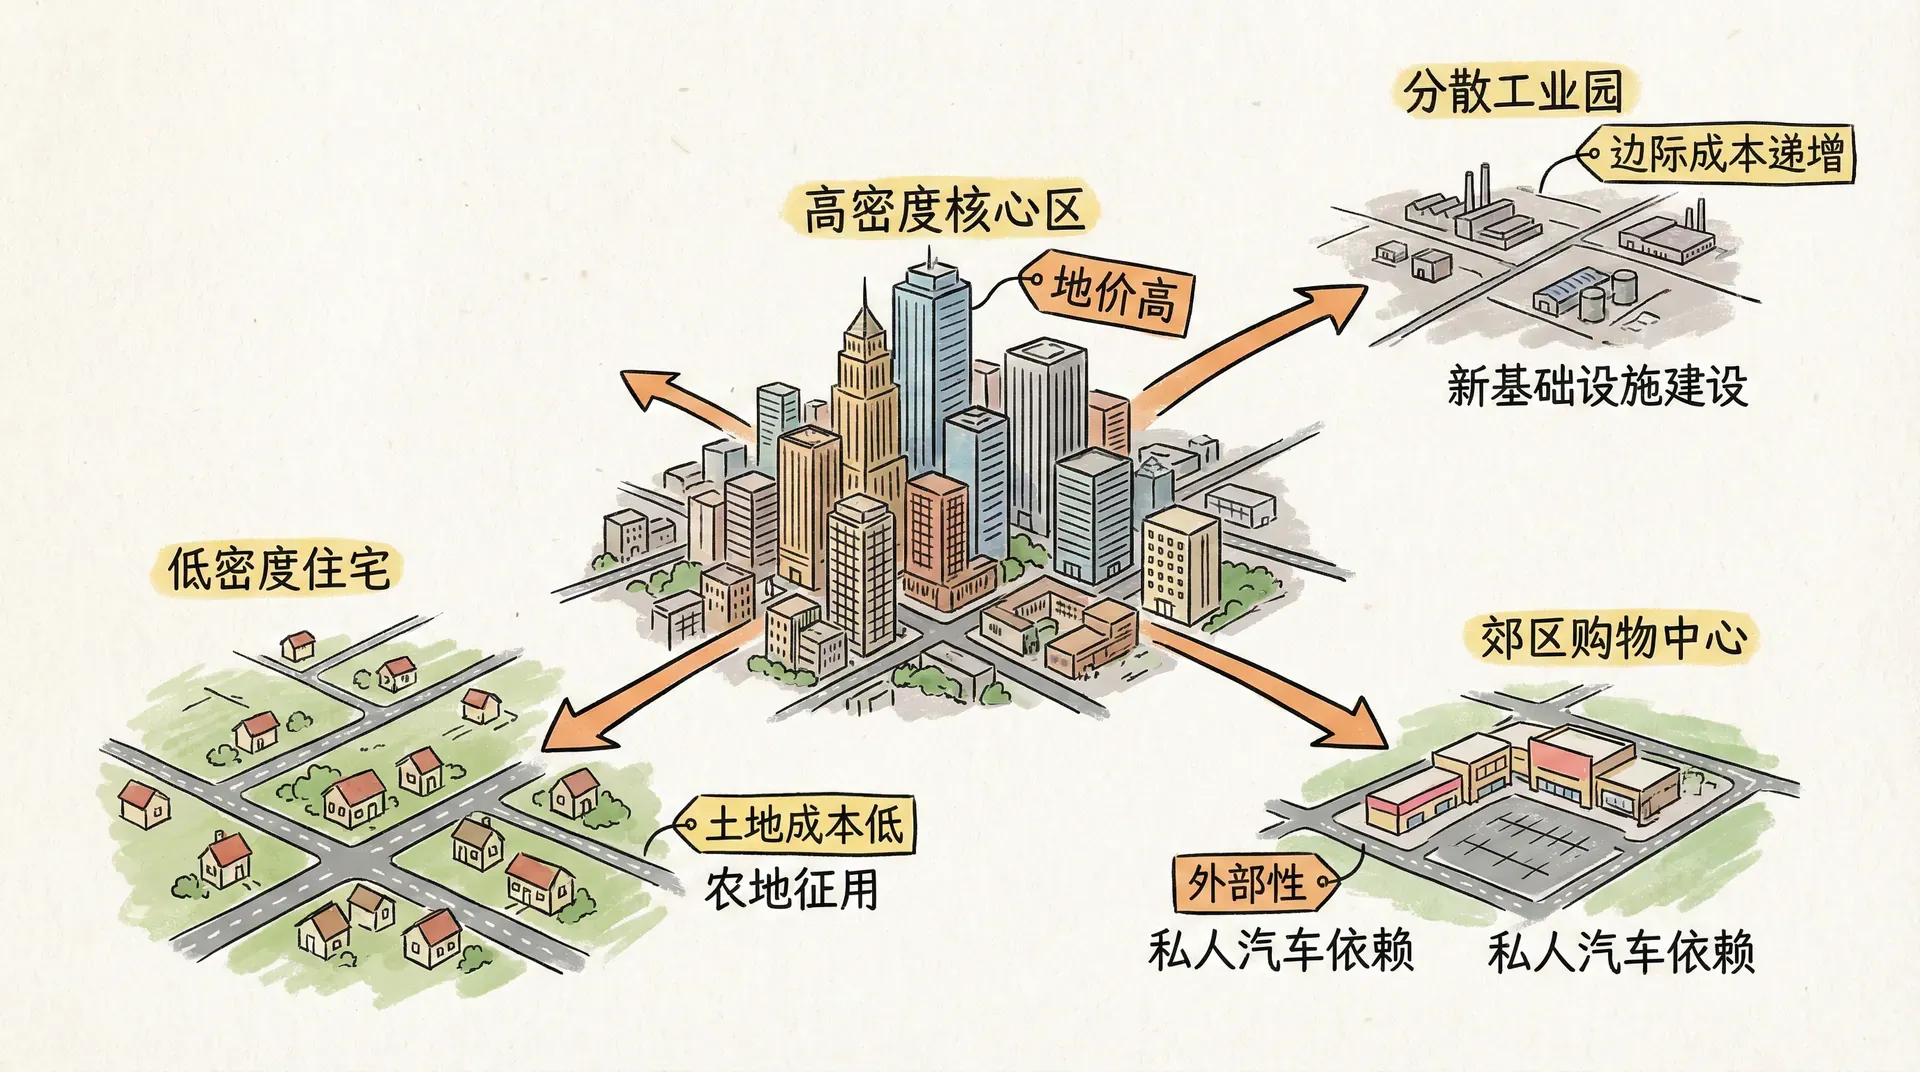
蔓延不是“城市变大”的别名。关键是:用地比人口涨得更快,密度被稀释。 国家统计局口径里,北京建成区大约从 2000 年的 488 平方公里扩到 2017 年的 1446 平方公里;一项遥感研究估算 1995–2020 年北京建成区从约 478 扩到约 1485 平方公里,大约 3.1 倍。上海建成区 1990 年 250 平方公里,2010 年已到 998.75。人当然也在增,但饼摊开的速度经常更快。
新开发里,住宅、工业、道路占比上升;老中心改接商务。地铁和高速是外推的轨道。没有这些轨道,饼摊不开;有了轨道却不加密站点周边,摊开的就是低密度。
低密度发展的经济逻辑
两股很朴素的力:
-
收入提高以后,家庭更想要面积和安静。同样一笔首付,往外走能换到更大的套内。这不是虚荣,是住房在家庭预算里的正常反应。
-
通勤变快以后,远不再那么远。私家车、高速、地铁把一小时能到达的圈拉大。单中心模型中,城市边界由边缘竞租与农业地租相等确定;收入和通勤速度的作用取决于人口、效用与住房消费等设定,中心地租本身也是内生结果。北京不是正圆,山、环路和生态保护红线也会影响边界。
城市蔓延的多重影响
公共交通发展的挑战
公交吃密度。Pushkarev 与 Zupan 那组被反复引用的美国研究指出:大约每公顷 7–15 套住房,才撑得起比较像样的公交;再稀,只能是“偶尔一班”。换成中国常见的每平方公里几千人,远郊别墅区和超宽马路的新区经常够不着。站点到家再超过舒适步行距离,人就会买车,车一多,公交更空,班次更少。
不是先有“大家不爱坐公交”,才有低密度。往往是密度先被摊薄,公交才算不平账。想让轨道养活自己,得让站点周围够密,而不是把线画到空地上再等人。
摊开是平面上的选择。还有一种选择,是在最贵的那块地上往上叠。天际线,是地租的立面。
高层建筑发展的经济逻辑
土地价格与建筑高度的关系
地价涨,开发商的第一反应不是抱怨,是加层:把地价摊到更多平方上去。这就是“以空间换成本”。可每加一层,电梯、避难层、抗风抗震都要吃面积,施工也更贵。再加一层的租金(边际收益)往下掉,再加一层的成本(边际成本)往上走,交叉点就是经济上的最优高度。
模型假设每单位可出租面积的租金差不多,但更高楼层的设施可能占用更多可租面积、没有景观溢价、没有航空限高、没有日照间距。故宫周边、香港海盘、陆家嘴的风洞,都会让交叉点提前或推后。用它,是为了看清:高不是霸气,是地价逼出来的算术。
城市地标竞争的影响
账外还有名气。金茂大厦 420.5 米(1999),环球金融中心 492 米(2008),上海中心 632 米(2015)。三座建筑形成逐级升高的天际线:环球比金茂高约 72 米,上海中心比环球高 140 米,两段高度差并不相等。这已经不是纯租金最优,是天际线竞赛和城市营销。竞赛能带来品牌,也可能把楼盖过交叉点,多出来的钢和空置由谁消化,要另算。
地标可以把城市“被看见”,但不保证每层都租得出去。高度竞赛是集聚的广告,也可能是资源错配。看天际线时,先问:这一米,买的是租金,还是名片?
超高层建筑的集聚效应
塔很少独自站在田里。陆家嘴、中环、纽约中城,都是塔挨着塔。原因和第一章的集聚一样:人才池、共享的基础设施、知识溢出,在垂直方向上被重新打包。地铁口、地下连廊、共同的客户,让下一座塔的租金能够撑住。孤立的超高层更像广告牌;成簇的超高层才是劳动力市场。
于是空间故事收束成一句:平面上,密度随距离掉、次中心鼓包、蔓延把饼摊薄;立面上,地价把楼叠高,名气有时再叠一截。人和岗在这张三维地图上选点。选完之后,邻里会不会按收入、学校和气味分开?那是下一章的事。
总结
现代城市看起来像多核,骨架仍是竞租。就业比居住更尖,通勤是尖和摊之间的税;工业革命把单中心焊死在腿长和码头上,汽车、地铁和电梯又把它拉开、叠高。北京 7 公里的职住分离、28% 的极端通勤,和厦门 2.4 公里、深圳超过 60% 的 5 公里幸福通勤,不是性格差异,是岗、床、路和容积率的不同组合。
这一章总结了四个工具:
- 看就业密度如何随距离递减
- 看家与岗的配对如何改变通勤选择
- 看收入和通勤速度如何在给定模型条件下影响城市半径
- 看再加一层楼何时变得不再划算