居住选择的经济学
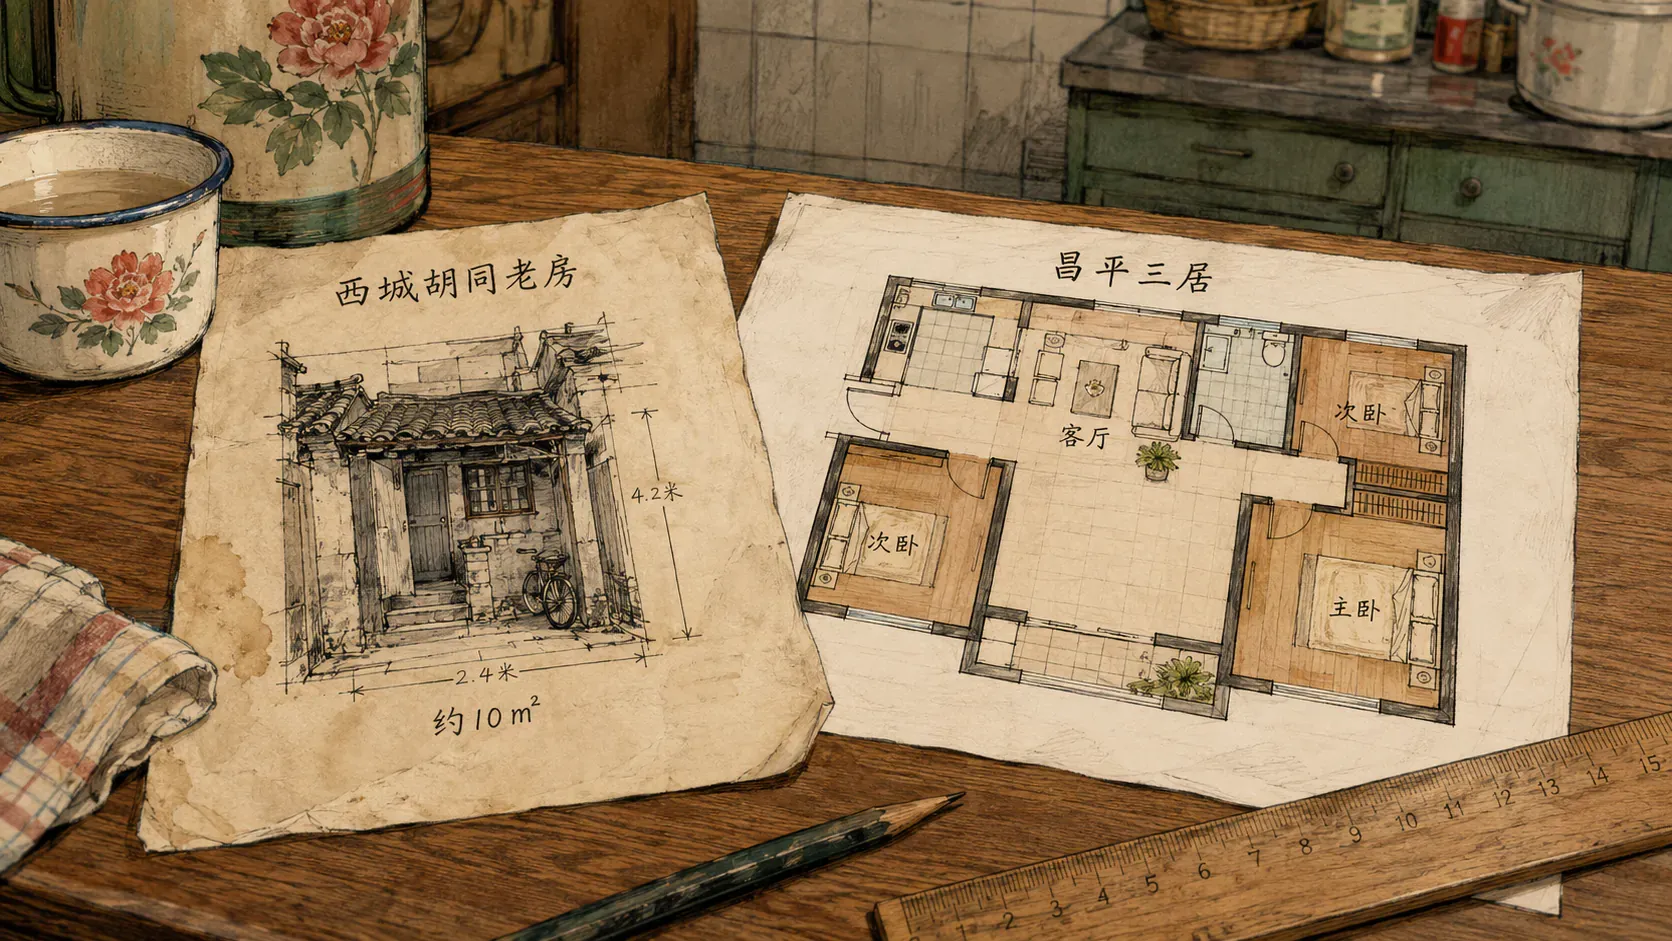
周二晚上,周家厨房桌上摊着两份材料。一份是西城某条胡同的老房子,建筑面积大约十平方米量级;一份是昌平一套三居的户型图。通勤、总价、物业费他们都算过了——岗在哪、床在哪,上一章已经摊开。今晚卡住的是另一张纸:小学入学登记里,住址一栏到底填哪一个门牌。
隔一条街,同类老房子可以差出大约一百万。中介观察里常被拿来对照的数字是:金融街侧约 380 万,西长安街侧约 280 万。这不是统计局房价指数,是市场报道里的教学对照,砖头几乎一样。更早的全市口径来自 2016 年 6 月 30 日《经济参考报》(人民网转载)记者对挂牌的粗略统计:西城、海淀学区房相对同区域非学区,溢价大约 20%。2020 年 7 月 31 日之后,西城新购房改成多校划片。登记表上的门牌,不再等于某一所指定学校,但仍然等于一个入学概率。
多样性与分化
收入分化的空间表现
周家若把预算铺在地图上,会看见一条很硬的线:能付得起学区预期的家庭,和只能付总价、把学位留给摇号的家庭,不会均匀地铺开。这不是品味分层,是预算把公共服务资本化之后的排队。
北京把这条线画在学区边界上,比画在行政区名字上更清楚。德胜一带 2024 年 7 月二手成交均价大约 12.22 万/平方米——来自片区成交监测,不是国家统计局房价指数。热,通常是因为小学和初中的组合被认作稳;冷,往往是因为多校划片把“指定学校”抽成了概率。同一座城的远郊盘可以更便宜、面积更大,却买不来同一张入学预期。
所以这一节不要去做“某区性格更排外”的文章。要看的是:支付能力一旦碰到绑在地点上的公共服务,人就会按门牌重新排队。
教育资源的地理集中
义务教育就近入学,等于把公办学位焊在住址上。家长付的溢价,表面是房子,底下是学位的稀缺。识别这件事,最好把不同尺子放在同一张表里。
例如,上海财经大学用 CFPS 测算:重点学区相对普通学区存在更高的教育级差地租,家庭财富显著影响谁付得起。南京的调查则把“为学位搬家”写成一种越来越主流的迁居。教育部 2016 年推动热点城市多校划片,改的是概率分布,不是把每所学校立刻变得一样。
下面把相邻两条街摊开,看总价和入学预期怎样一起走。
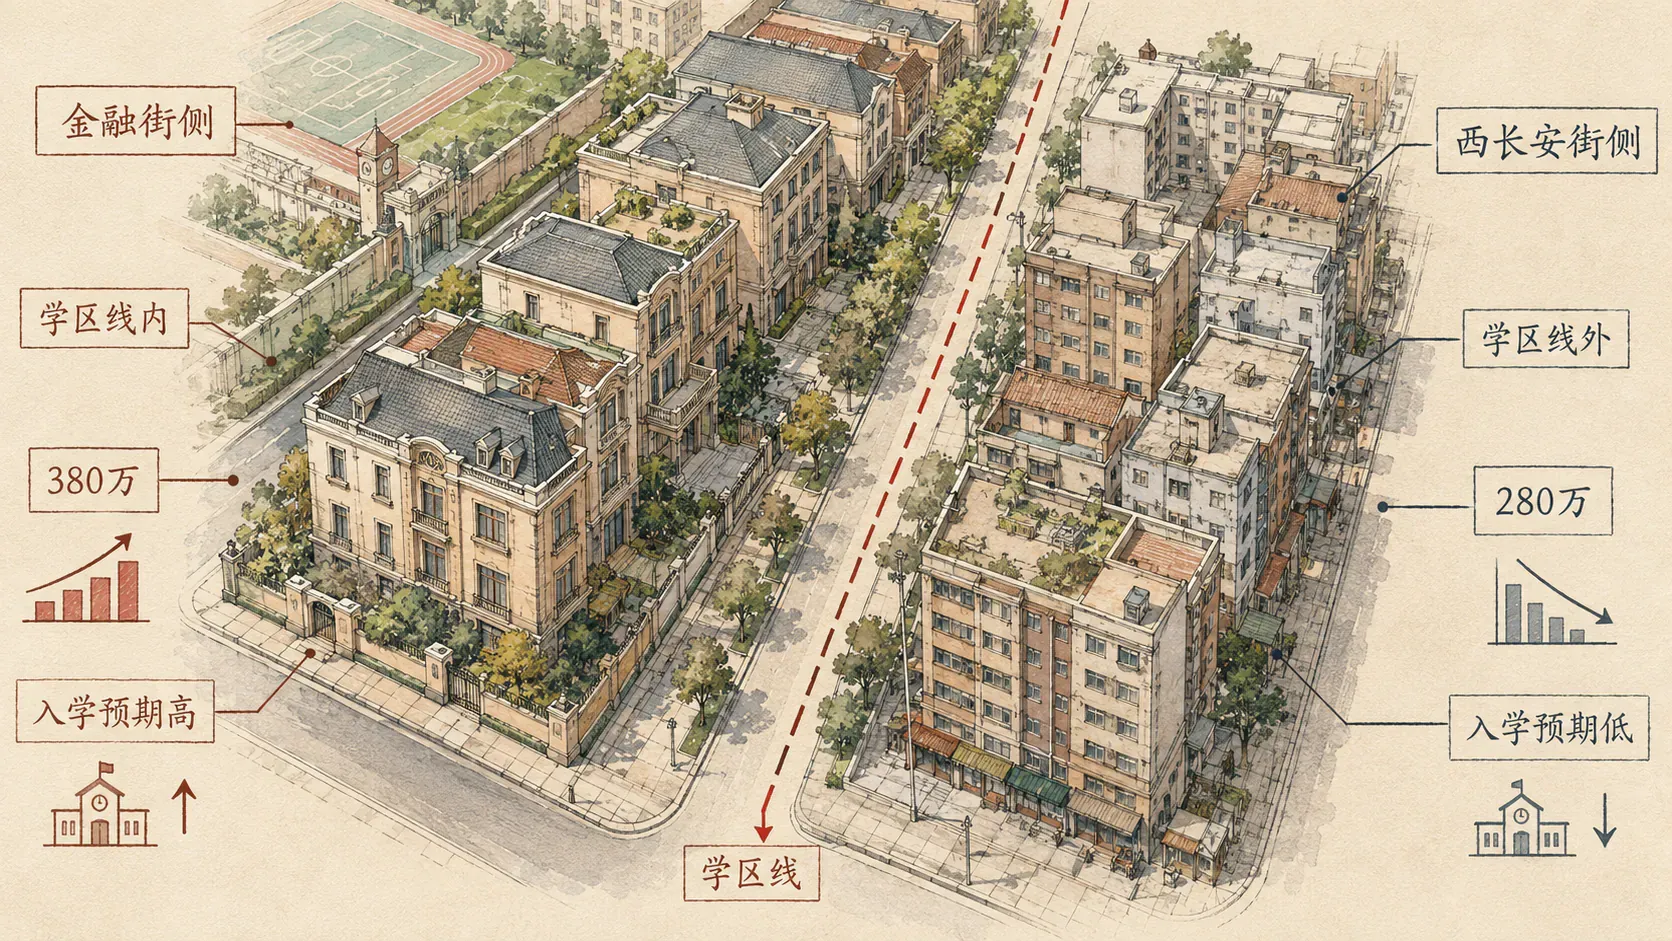
注:数据为市场报道教学对照,非统计局指数,展示同一地段两条街道房价与入学机会的分化。
学校是最能挪动家庭的地方公共产品,却不是唯一的一种。公园该多大、路灯该多亮,一个人一票时,周家和邻居未必想要同一块绿地。
公共产品导向的居住排序
多数决原则的局限性
设想周家所在的小区要开业主大会,表决公园面积。低收入家庭想要小园、少交费;高收入家庭想要大园、肯多付;中间那群人想要不大不小。在公园规模这一单维议题上,若偏好单峰并按一人一票多数表决,中位选民偏好的方案占优。两端选民的效用可能低于各自最偏好的方案,但净收益未必为负。
多数决能做决定,不能让所有口味同时成立。下一回合,不满意的人会离开——不是退群,是搬家。
社区形成的经济动力
蒂布特 1956 年的想法很短:如果人能搬,辖区就会按公共服务口味分层。美国故事靠地方税和独立学区。中国的区不是一座座小财政共和国,可学区、物业费、地铁口和商业配套已经在做类似的排序。
周家会按自己最贵的那一项排队:
- 学位更确定:预算砸向西城、海淀那些组合更稳的门牌。
- 时间更贵:更靠近金融街、福田、南山的公寓。
- 面积和安静弹性更高:去低密郊区。
回龙观、天通苑从来不是“只有一种人”,南山也不是只有一种收入。模型帮你看见力的方向:口味不同,就会分开住,除非搬家成本高到把人钉死。分开住之后,邻居本身也会变成一种公共产品。
邻里外部性的影响机制
正向外部性的产生
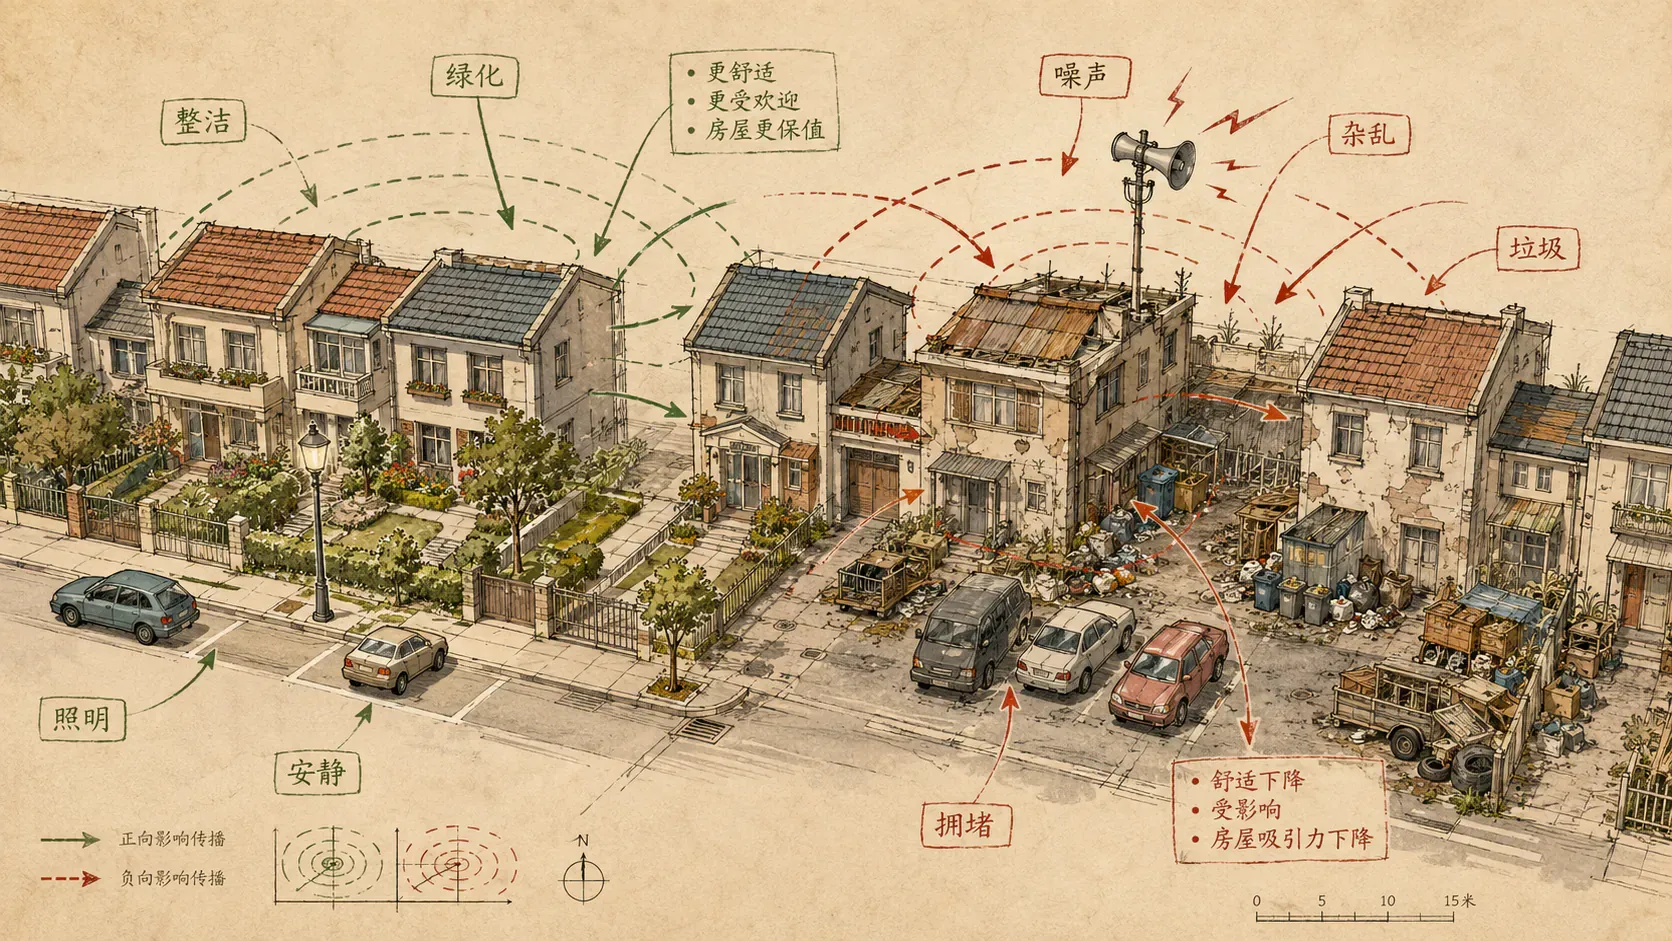
孩子在什么样的同伴里长大,成年人能碰到什么样的信息,都会从隔壁渗过来。高学历父母聚集的社区,补习、信息和“别人家的孩子”都更密;高收入社区的转介、合伙和招聘消息也更厚。负的一端同样真实:噪声、拥堵、不安全感。
正外部性会被写进房价。周家买的不只是自己的墙,还有墙外面那群人。若家庭重视邻里的教育投入与信息交流,这类外部性也会影响支付意愿,于是居住选择变成一场按单位价格进行的拍卖。
外部性驱动的居住竞争
学区房把两样东西叠在同一张产证上:学校,以及可能同样重视教育的邻居。家长付的溢价,一部分是学位,一部分是同伴。武汉武昌的学区边界研究、台北明星国中边界的断点回归,都看到线内外的房价和收入一起跳。一线城市把这件事做得很陡,是因为优质公办学位更稀、社会网络更被当回事、住房市场竞争更厚。
竞争的结局,很少是“大家还住在一起,只是楼更贵”。更常见的是:付得起的人把社区填满,付不起的人被价格请出去。
居住选择的均衡分析
分离均衡的形成机制
在这个简化案例中,两类家庭都重视邻里的教育投入和信息外部性,并假定高收入家庭愿意为同一份外部性支付更多。过程可以收成三步:
看起来像融合:一开始随机混合,地图上金黄和蓝色住在一起。
轻轻扰动:几户高收入先搬进 A,A 的相关邻里外部性增强。
自己裂开:高收入的溢价曲线始终压着低收入,更多高收入跟进来,低收入被挤到 B。
混合点像立在刀刃上。谢林 1971 年用棋盘说明过:轻微的“不想当少数”,也能排出很干净的地图。这里换成收入和外部性,逻辑同类。点一下,看它自己裂开。
中国城市的实证表现
不要给福田、龙岗打一张虚构的“分离指数”。更靠得住的证据仍是上面那张表:学区边界上的跳跃,以及多校划片之后的异质价格。公共服务绑在地点上,分层就会出现。差别只在规则有多贵、户口管不管学位、小户型还允不允许总价敏感的家庭用更高的每平米出价挤进去。
分离均衡说的是稳态,不是宿命。政策可以改入学规则、改供给弹性、改谁能进哪所学校。模型只警告你:什么都不做时,价格会替你完成分层。
有一个反直觉的出口:如果高收入家庭特别能消耗面积,他们的每平米出价反而可能更低。地主若按单位面积收租,有时会先把地留给更密的小户型。
房屋面积与居住整合
土地消费的影响机制
把周家的邻居写成两本账。土地所有者要的是每平米租金,不是谁更有钱。
总溢价是富人高,单位溢价是穷人高。于是小户型可能把一部分低收入家庭留在好社区——这叫用面积消费“买”整合。现实更乱:物业费、车位、学区学位常常按户不按平米。但方向值得记住:禁止小房子,可能关掉这扇门。拖一下高收入想消耗的面积,看每平米出价何时翻转。
最小面积限制政策的影响
教材里有时会写成“不得小于 70 平方米”。中国真实存在过、且影响更大的,是另一套比例规则:
- 2006 年,原建设部等部门 90/70:新建商品住房总面积中,套型建筑面积 90 平方米以下要占 70% 以上。方向和“禁止小户型”相反——强制多建中小套。
- 2024 年 3 月,深圳停止执行本市 90/70 口径(规划资源部门确认废止相关文件)。
- 2024 年 8 月,上海《关于优化本市新出让商品住房用地套型供应结构的通知》:中小套型上限调整为多层 100、小高层 110、高层 120 平方米;中环以内原则上不低于 60%,中外环间不低于 70%,外环外其他区域不低于 50%。
人均住房也变了。第五次人口普查(2000)全国家庭户人均住房建筑面积约 22.77 平方米;第七次人口普查(2020)升到 41.76 平方米——这是全国口径,不是“城镇”。按城乡拆开,2020 年城市约 36.52 平方米,镇约 42.29 平方米;住建部按七普推算的城镇人均约 38.6 平方米。改善需求被放开时,大户型会变多;若只放大户型、不补保障性小户型,单位溢价那扇门会重新关上。
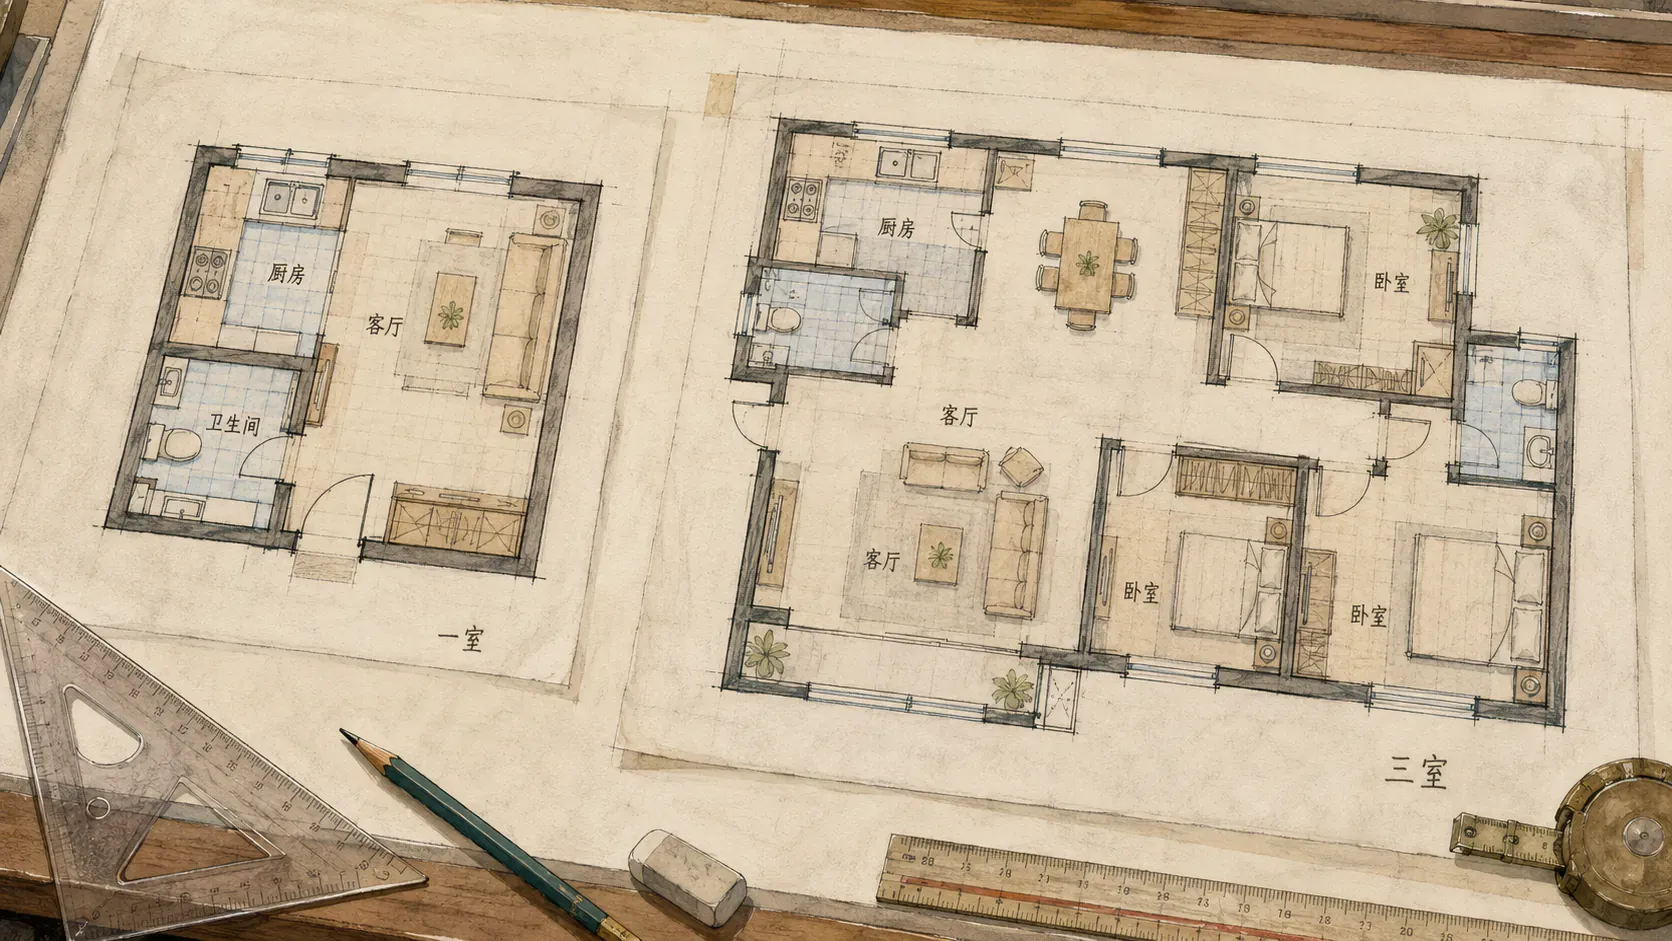
面积规则调整,核心在于改变哪些家庭有机会挤进优质社区。限制或放宽户型面积门槛,直接影响不同收入层次的人能否通过“买面积”留在好学校附近或高安全的小区。但最终决定“好社区”价值的,还是学校的教育质量和周边环境的安全水平——优质学位和安心环境把家庭愿意支付的价格拉开了距离。换句话说,面积规则决定了“进门”的起点,而学校与安全则决定“好”值多少钱,那些价格差也正是分层的真实写照。
教育资源与犯罪率的居住选择
教育质量的空间差异
所有家庭都想靠近更好的学校,支付能力不同。于是出现正反馈:名校周边家庭收入更高,同伴效应更强,下一届家长更愿意付。多校划片、公民同招、学位预警,都是在拆这根循环。拆得动多少,取决于新增学位能不能跟上去——供给不增,规则只是换一种抽签方式。
随迁子女的入口在变宽。国新办介绍“十四五”进展时的口径是:义务教育阶段随迁子女在公办学校或享受政府补助学校就读的比例已超过 97%(公办约 87%,政府补助的民办约 10%),比“十三五”末提高 11.2 个百分点。这降低了“完全进不了城的学校”的极端情形,但热门学区的逻辑还在:公办有学位,不等于有那一所。
安全环境的考量
安全是另一种地方公共产品。家庭会为更少的风险付溢价,高收入家庭通常付得起更高的一截。中国很少公布可对齐到街道的犯罪率与房价对照,硬编一张“某区案件数—房价”表没有学习价值。能确定的机制是:治安感知、封闭社区和物业管理,会进入住房特征价格;它们也会参与分层——付得起的人把安全买成围墙,围墙外的公共空间可能更少被投资。
只靠围墙,分层会更快。公共投入是否跟着人走,是另一半故事。在中国,还有一道比围墙更硬的线:户口。
户籍制度与居住选择
西方教材里的家庭,选的是辖区和房价。周家还要过资格:入学要不要五证,积分够不够排到公办,购房和保障房排队算不算本地人。城区常住人口 300 万以下城市基本取消落户限制,超大特大城市仍有差别化落户条件,积分、人才引进等路径并存。于是出现一种很具体的居住形态——人已经睡在城里,资格却不完整。
同一张床,两套规则。住址回答“住在哪”,户口回答“算哪的人”。两栏填不满时,家庭只能在城市里选一个更贵或更远的折中。
总结
居住选择是家庭把公共服务和邻居,翻译成房价的过程。学区把学位写进门牌;多数决解释不了所有口味,人会按公共服务搬走;邻里外部性让好邻居变成拍卖品;混合点不稳,分离是更常见的稳态。小户型可以提高单位溢价、留下一部分低收入家庭;90/70 曾经强制多建中小套,2024 年沪深已松。户口则让同一座城里的人走两套排序规则。
周家那张入学登记表背后,是住宅规划和入学规则的重叠:容积率高一点,小户型能不能留下,学位是不是还和某栋楼紧密关联,这些都直接影响家庭的选择。规则的调整不仅是地图上画线,更是在影响谁能留下、谁有资格、谁拥有资源,家庭需要不断权衡“住哪”“算哪的人”与能否获得公共服务之间的关系。