穷人借贷
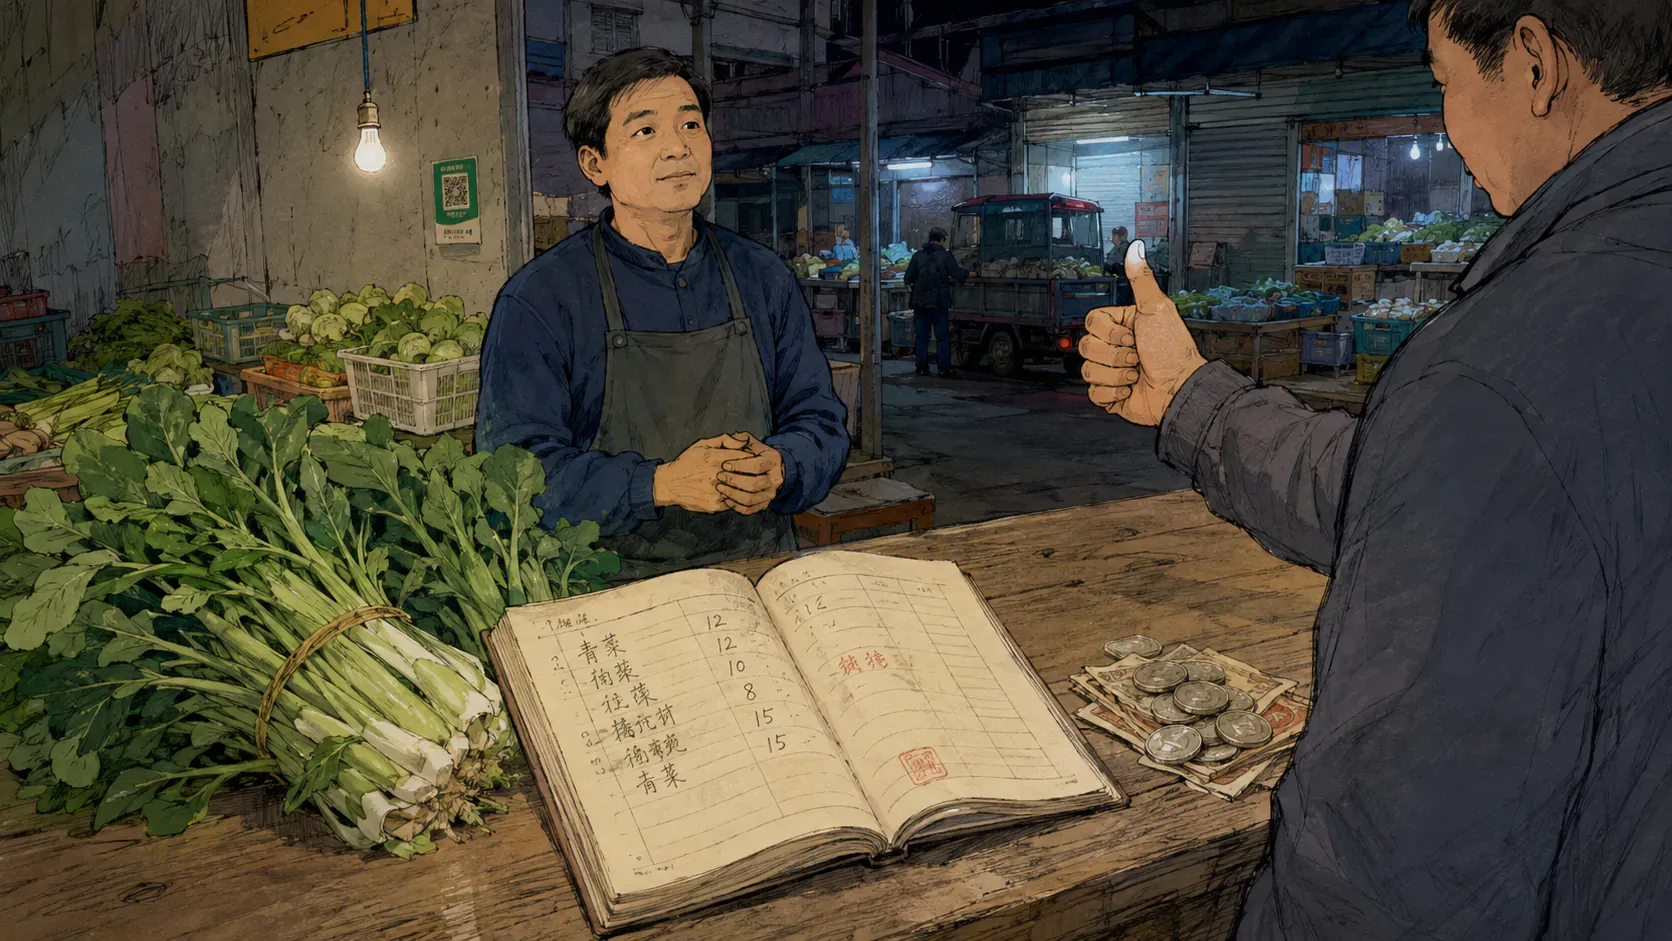
周桂英五点到县城菜市场。案板上还没有菜,批发档口已经在记账。她不是没钱的人——她有摊、有秤、有回头客。她缺的是从档口把货拉到摊位那四个小时的现金。档口老板说:先拿菜,傍晚结。结不清,明天就没有摊位前的那一筐。
她表姐家的王德发,上一章把雨靴和安全帽塞进编织袋,南下进了工地。工钱按浇筑节点发,节点一拖,家里问她周转。她自己也在周转。两头都伸手的时候,最先出现的不是银行,是一张写在红本上的人情,或档口账本上多出来的一笔。
班纳吉和迪弗洛在《贫穷的本质》里写过反直觉的一句:穷人不是借不到钱,他们借得很勤,只是常常借得很贵。 贵,主要不是因为他们更爱赖账。调查里,这类小额放贷的违约往往并不高。贵,是因为把一千块送到她手里、再盯着收回来,手续几乎和盯十万块一样重,成本只能摊在这一千上。
如果换成是我们,大概会先问“为什么不去农商行办一张卡”。她问的是:今早档口关账之前,谁能在十分钟内点头。那么,钱从哪来、利息到底贵在哪、小额信贷改了什么、又改不了什么?
她先碰到的,往往不是柜台
中国人民银行 2025 年四季度金融机构贷款投向统计写得很“大”:农户贷款余额 18.42 万亿元,农村贷款 39.24 万亿元,本外币涉农贷款 53.57 万亿元;人民币普惠小微贷款 36.57 万亿元;单户授信小于 500 万元的农户经营性贷款 9.81 万亿元。2024 年末还单独报过全国脱贫人口贷款余额 1.25 万亿元。数字说明正规的管道在变粗。
落到周桂英这一摊,管道入口仍可能太窄。以几项调查看:
-
西南财经大学中国家庭金融调查(CHFS)2013 年农村样本:
- 有借贷需求的家庭约 19.6%
- 能从正规渠道拿到钱的只有约 27%
- 拿不到的人里,多数根本没去银行申请,被拒的只是少数
-
CHFS 2019 年农村有借贷户:
- 用过银行的约 27.2%
- 走亲戚朋友等非正式渠道的约 95%
- 注:一户可以同时走两路
-
北京大学中国家庭追踪调查(CFPS)2018 年农村样本:
- 未还清银行或信用社贷款的约 15.8%
- 未还清非正规借款的约 25.0%
亲友之间的钱,多数并不以赚钱为目的。研究用 CHFS 观察到,农户借出的钱里,无息的比重大约常年在九成上下。周桂英向表姐开口,红本上先记的是人情,不是利息。人情会在下一场婚事、下一场病里被叫回去。
民间借贷并不是“想要多高就多高”还能被法院全额保护。最高人民法院 2020 年起把民间借贷利率的司法保护上限定为合同成立时一年期 LPR 的四倍。2026 年 8 月 20 日一年期 LPR 为 3.00%,四倍就是 12%。超过的部分,法院可以不支持。银行贷款不适用这套民间借贷上限,小额贷款公司等持牌机构也不适用——它们受金融监管,利率可以和民间借贷不是同一把尺。
正规管道在变粗,不等于清晨档口那十分钟里她能排上号。没去申请,和申请被拒,是两种“借不到”。
抽屉里露出三张纸边。抽出一张,看今早谁会点头——字就写在纸上。
下一问更扎:同样是借钱,为什么摊在她这一千块上的价格,会比大企业那一大笔还要刺眼得多?明明钱是一样的钱,甚至她还得天天抬头见、低头见,理由却不仅仅是“穷人更容易赖账”。到底是什么,拉开了这个差距?她付出的利息,为什么要高出这么多?
贵,常常不是因为她更爱赖账
《贫穷的本质》里有一组被反复引用的观察:在不少地方,穷人向放贷人付的利息可以非常高,但违约损失通常并没有高到能解释这全部利差——有的研究里,违约损失大约 1% 到 4% 更常见,10% 已经算很高。垄断暴利也解释不干净:同一个市场上往往有好几个放贷人。
更硬的一块是成本。放一千块和放十万块,都要问人、盯人、催人。周桂英没有厂房抵押,银行的表格填不满,放贷人只能用“我认识你、我天天在市场里看见你”来替代抵押。认识、盯梢、催收,都是人工。人工摊在一千块上,利率看起来就会吓人。
档口那种“过几天给手续费”,换算成年利率会爆掉,并不神秘。借 1000 元,三天后连本带费还 1030 元,三天是 3%;按单利粗算,一年能转一百多次。这不是她“不懂算术”,是她买的是今天上午的流动性,不是一年期的贷款合同。银行的一年期 LPR 是 3%,那是另一件商品。
把固定的盯梢成本摊在很小的本金上,利率就会被摊厚。不是道德判决,是除法。
同一块盯梢的砝码,先压在她的一千上,再压在十万上。看秤针跳到哪。
只有真正理解了这道“成本摊薄”的除法,才能明白尤努斯后来小组贷款的发明,到底撬动了哪一部分——他不是单纯降低利率,也不是让每个人都不还账没关系,而是想办法减少了原本摊在每一笔小额贷款上的人工成本。这也是为什么他的“小组”设计可以让更多人借得到钱,同时降低放贷人要投入的盯梢和管理精力,让成本更低,渠道更通畅。
小组贷款:用邻桌的面子,换柜台的材料
1976 年,穆罕默德·尤努斯在孟加拉把钱借给没有抵押的穷人,后来做成格莱珉银行。核心手法并不神秘:几个人结成一组,一个人还不了,组里都难看。 抵押从房子换成面子。再配上每周见面、小额频繁还,放贷人省下一部分盯梢的脚力。
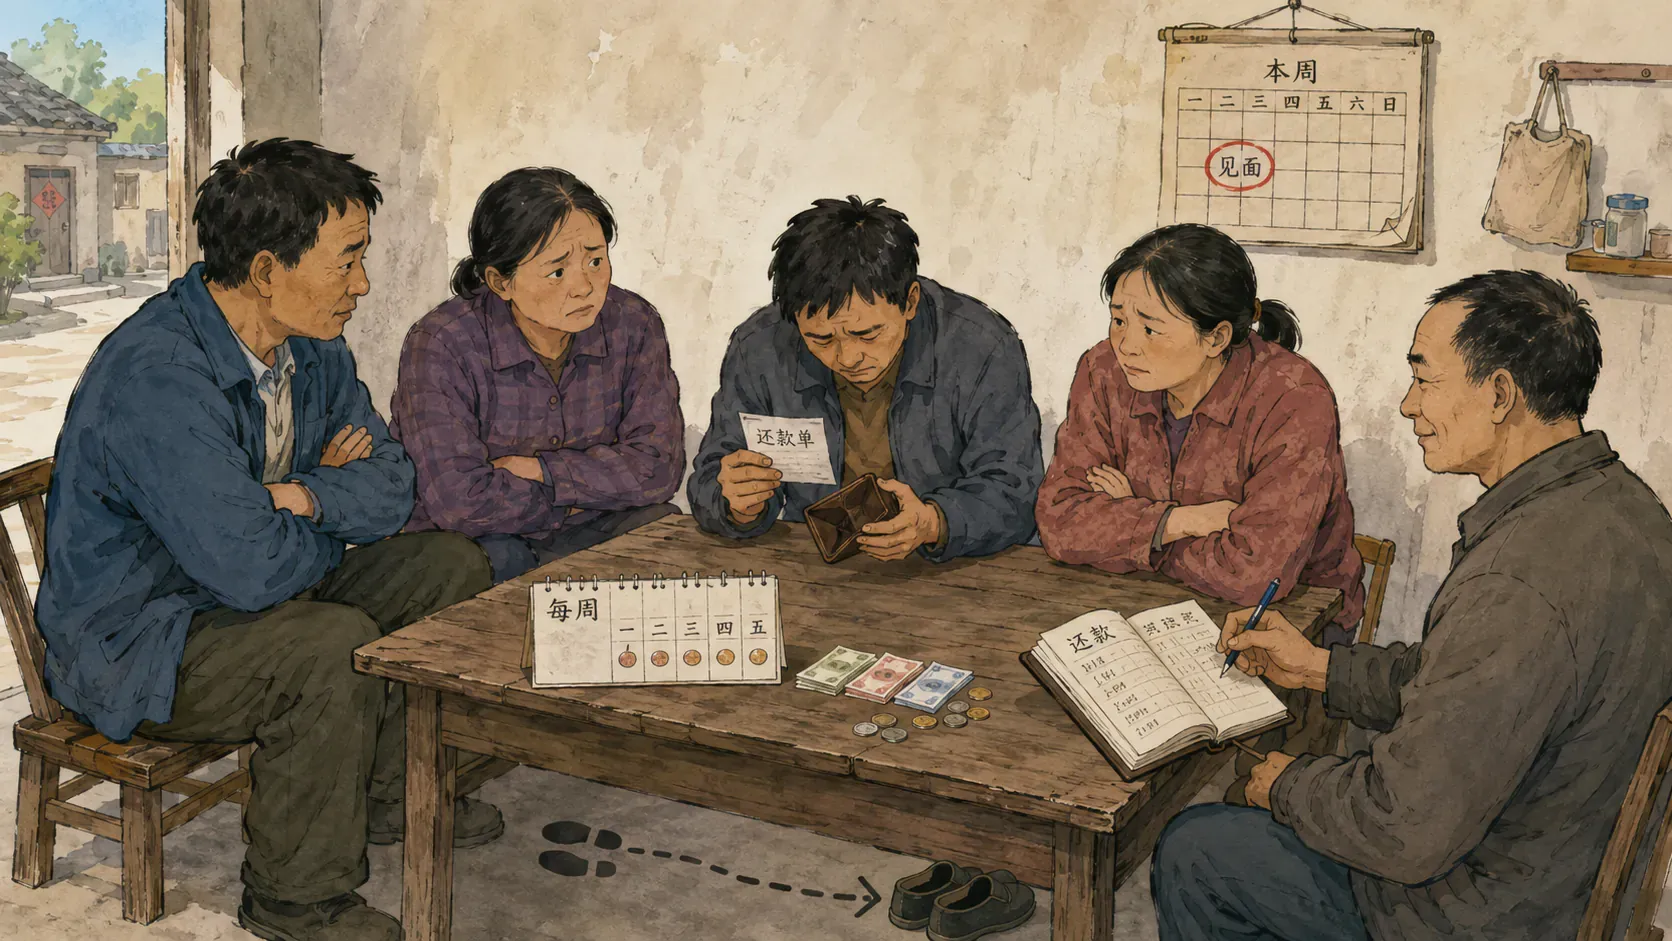
这就是小额信贷最重要的发明之一。它没有把利息变成银行给大企业的那种价格,但把“没有房产证就绝对借不到”这条门缝撬开了一点。中国后来的农村信用社小额信用、村镇银行、数字平台上的经营贷,思路常常还是:用可观察的行为、小组或数据,替代厚厚的抵押材料。
代价也清楚。每周还款逼着她把生意做成“每天都要有现金”,不太适合一次进货、三个月才回款的活。组员互相盯着,能降低违约,也会把压力从柜台转移到邻桌。灵活的个人贷款可能减少小组压力,管理成本是否更高还取决于筛选、催收和信息技术。
收摊后的折叠桌。先选联保开会还是各借各的,再点座位,听谁把脸押上了。
门缝撬开以后,还要问一句更扫兴、但也更加现实的问题:钱借到了,能不能靠这笔钱让生活自然而然地变好?有了贷款,日子是不是就会自动顺起来,困难就会烟消云散?事实上,许多人真正关心的,是信贷这把钥匙到底能打开多大的门,以及跨过这道门槛之后,迎接他们的会是什么样的日子。
小额信贷能平滑这一周,不保证致富
2015 年,《美国经济期刊:应用经济学》一期刊登了六项随机对照试验,覆盖波斯尼亚、埃塞俄比亚、印度、墨西哥、摩洛哥、蒙古等地的小额信贷扩张。班纳吉、卡尔兰、津曼在导言里归纳:效果是温和的正向,但不是翻天覆地。 更多人借到了周转的钱,部分人扩大了一点生意;贫困并没有因此被“消灭”。想借的人没有多到把小额信贷变成万能药,用上的人也不都变成企业家。
这对周桂英很好懂。档口肯赊,她今天能出摊;这解决的是上午。把摊做大、把孩子送进更好的学校、把王德发那种停工扛过去,还要看进货会不会砸在手里、工地会不会再拖、家里那本红本还开不开放。信贷是工具,不是命运改写器。
银行也有自己够不着的一层。2025 年末普惠小微贷款余额已经到 36.57 万亿元,政策管道明显偏向“小”。再往上一点、还没大到能发债、上市、拿到抵押充足的中型企业,常常两头不靠:小额信贷额度不够,大银行审批又看规模。这就是常说的中间层缺口。周桂英还在更下面那一层;她表姐家的人若想把水果摊做成固定店面,可能正好卡在这层。
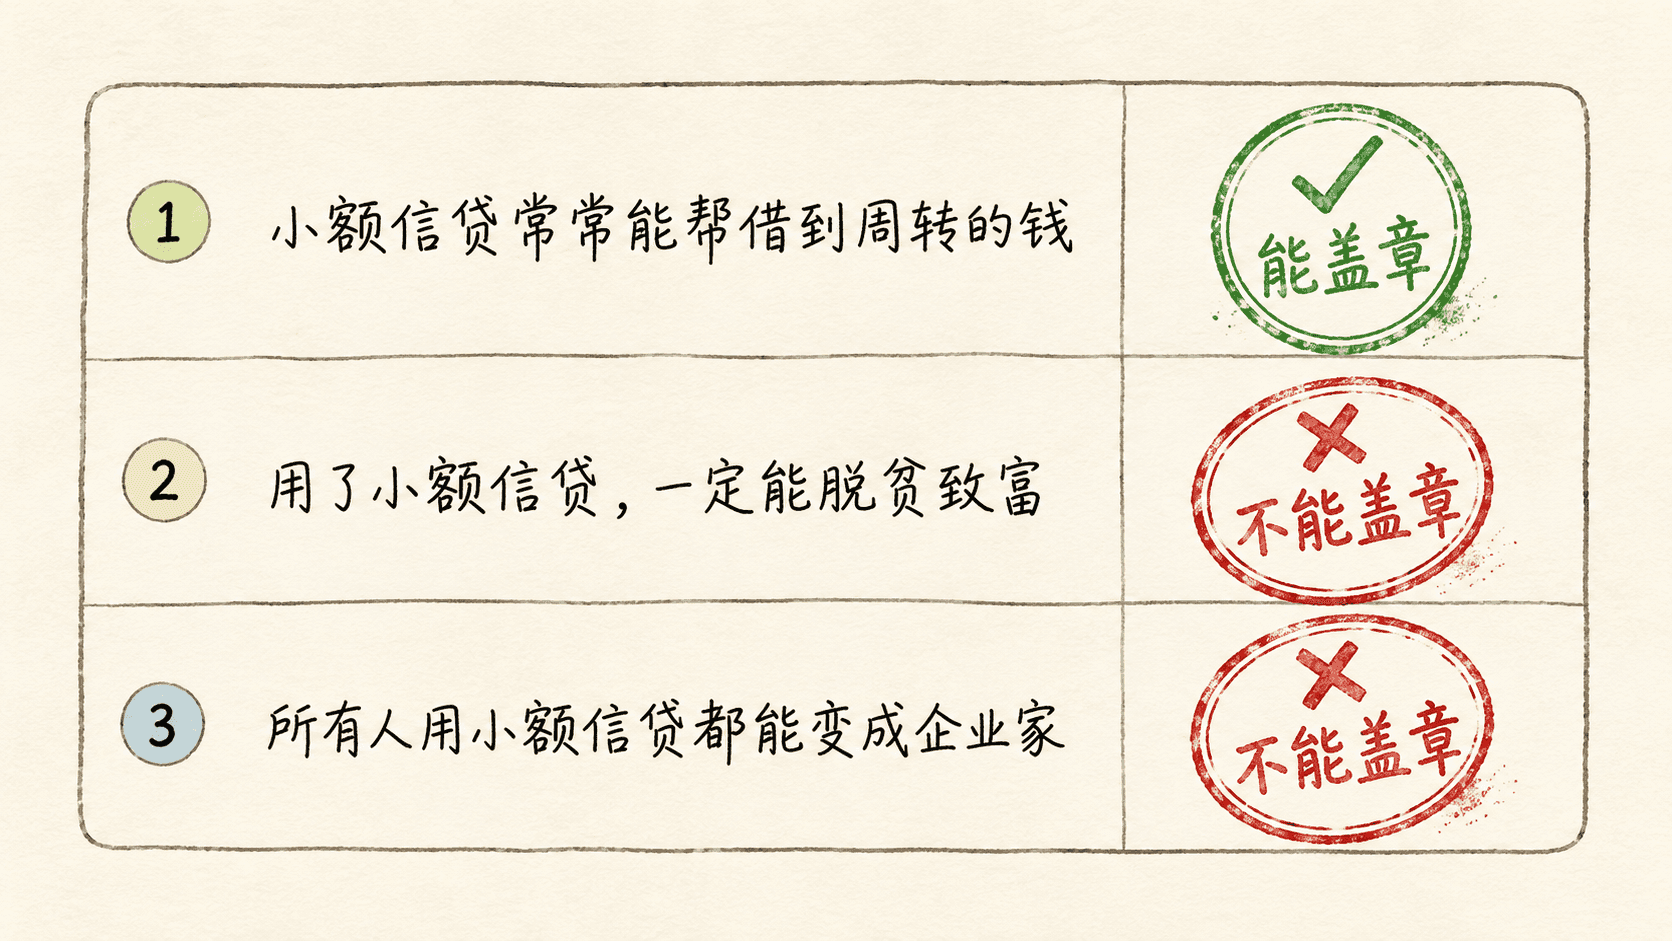
把信贷当成这一周的桥,它常常有用,能帮人度过眼前的难关,尤其是在进货、还账、应急的时候,确实能派上用场。但如果把它当成一键致富的按钮,认为只要借了就一定能翻身,试验数据会泼一盆冷水——现实并没有那么简单。
三句话里,小额信贷真能盖章的其实只有那一句“常常能帮借到周转的钱”。其他那些更大的承诺——比如脱贫、变企业家——数据并不支持。即使有人误以为能一劳永逸、盖错了章,经过时间和试验,证据也会把印章悄悄拨回原位,提醒我们信贷只是工具,不是万能钥匙。
政策若继续加管道,值得问的不是口号里的“覆盖了多少万亿”,而是清晨十分钟里,材料能不能短到她填得完,额度能不能对准进货而不是空对“产业振兴”。数字信贷能降低一部分信息成本,也能把不会用手机的人再关在门外。
总结
穷人借钱,常常不是因为懒,是因为现金和进货、农时、停工对不上。正规贷款余额已经很大,可她这一摊仍可能先碰到红本和档口账。利息贵,常常不是因为她更爱违约,是盯梢成本摊在很小的本金上;几天的手续费换算成年利率会吓人,那是另一件商品。小组贷款用面子补抵押,把大门开了一条缝,也把压力转到邻桌。六国随机试验说:小额信贷有用,但不是奇迹。
周桂英傍晚如果结清了档口的钱,铁盒里可能还是空空如也。对许多人来说,挣到的钱刚到手就得赶紧还账,几乎没有“余粮”剩下。生活里常常面对这样的问题:钱为何总是存不住?有了进项,却随即被下一笔开支吞没。穷人并非不想存钱,而是有限的现金周转常常被各种突发和日常开销消耗,留下的空间很小,这成为他们日常生活中最真实的难题之一。