储蓄智慧
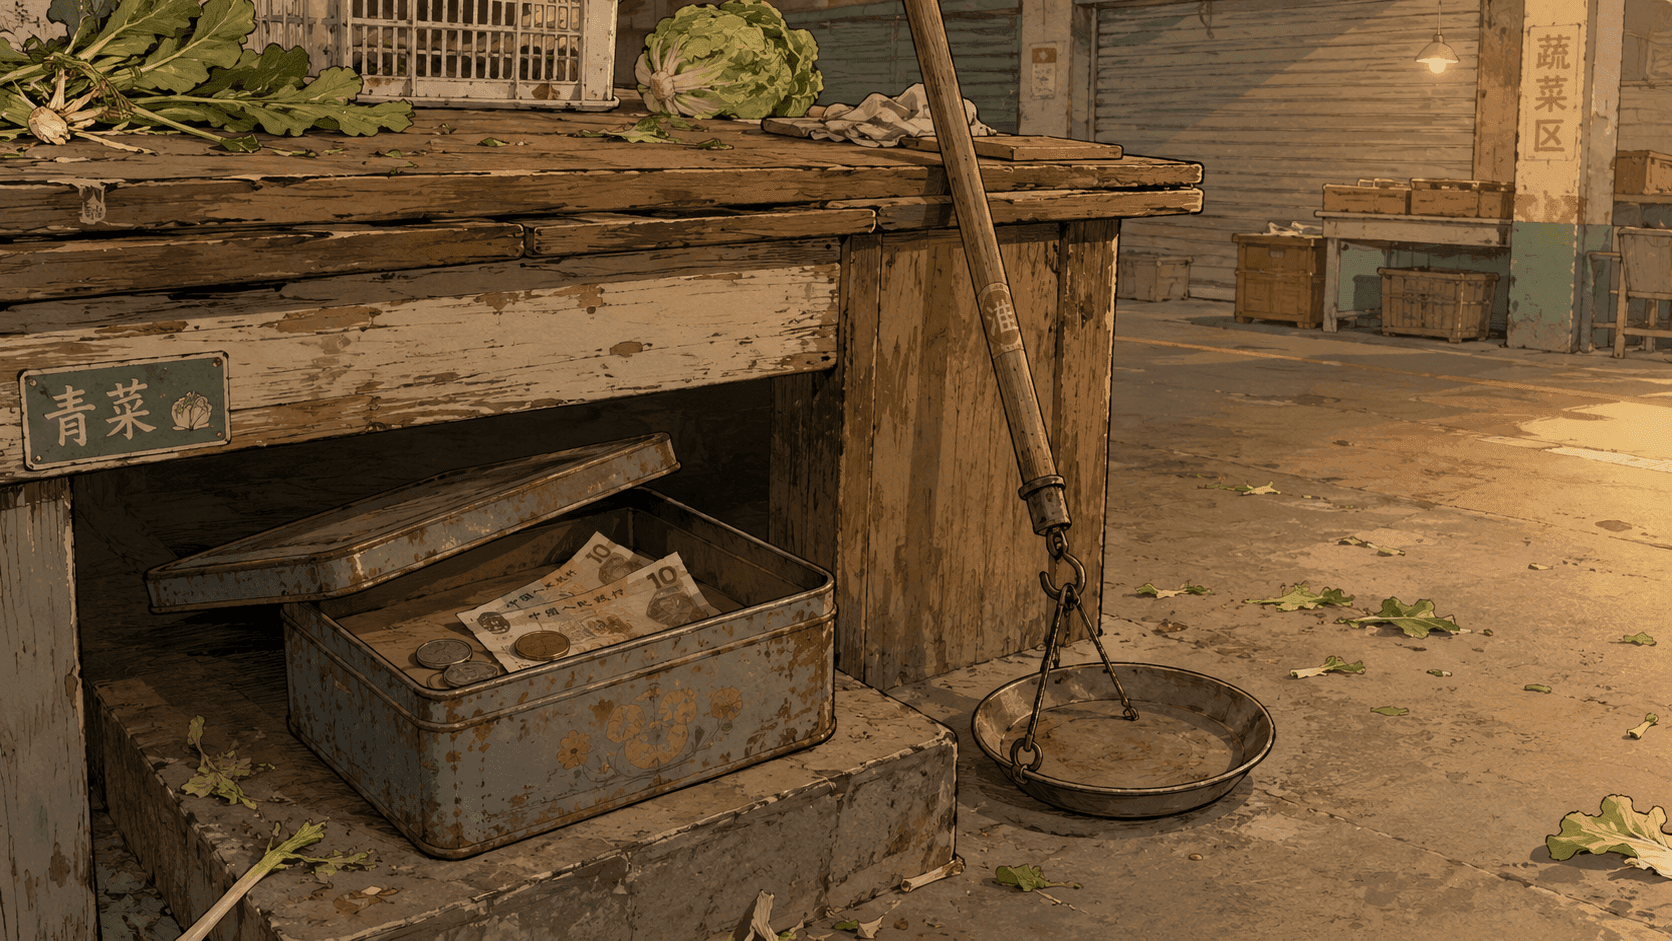
傍晚时分,小摊今天的生意账慢慢结清。周桂英将秤盘里的零钱一枚枚拨进铁盒里,低头细数两遍:两张十元、一张五元,几枚一元,合起来也只是一小把。她算着,这些钱里,有没有哪一块,是可以留到下个月的?
铁盒扣好合上,她心里盘着明天的进货单:表姐家的王德发工钱还得再拖几天,红本很快又要翻出来记一笔。孩子嘴上没说,眼里却是盯着新球鞋。邻摊晚上招呼一声,说请她喝瓶啤酒。钱还没来得及变烫,就已经有四只手隔空伸过来,每只手都攥着一个“非花不可”的理由。周桂英数完铁盒里的零钱,又默默盘算下一步,那点攒下的钱,怎样才能“留得住”。
穷人不是不会储蓄,他们常常储蓄得很笨拙、很贵。 有人把钱交给收存款的人,倒贴手续费,只为让自己摸不到。有人参加轮会,每月当众交一笔,好挡住亲戚开口。便利不是优点。不方便,才是锁。
全国账本看起来完全不是这样。2025 年末境内住户存款 167.04 万亿元,按年末人口 14.05 亿人粗算,人均大约 11.89 万元。同年的低收入组人均可支配收入为 10150 元。前者是存款存量,后者是一年收入,不能据此推断各收入组实际有多少存款。她的铁盒在案板底下。那么,钱为什么总是走、她把钱藏在哪、把盒子锁上到底锁的是谁?
一盒:钱有脚,不是她懒
2025 年全国居民人均可支配收入 43377 元,人均消费支出 29476 元,两者一减,账面上大约剩 1.4 万元。农村居民人均可支配收入 24456 元,人均消费 20259 元,余量大约 4200 元。这是全国和农村的平均数。低收入组一年人均可支配收入为 10150 元,不能减去全体居民的平均消费来计算该组储蓄。
可她也不是一分钱不剩地过日子。现实生活里,即使最紧张的时候,她还是会给自己或家人留下一点点“小确幸”:一瓶啤酒、一包小零食,孩子偶尔的一本漫画,有时候是逢年过节简单的庆祝。日子总能挤出缝隙,但这些缝隙很快就被填满。真正让钱“溜走”的,往往不是她自己,而是“生活的三只脚”:人情要还、货得进、急事难料。她留给自己的那一小份,其实已经是四只手里最小、最节制的一个理由。
把存不住说成懒,是站在 11.89 万元人均存款那朵云上说话。她缺的是能挡住这四只手的锁,不是一份“勤俭”课件。
人均存款是算术平均,会被少数高存款户拉高。低收入组一年 10150 元,和 11.89 万元不是同一张照片。
铁盒四周有四个孔。点一个,看这个月五十块先从哪漏走。一次一个孔。
一圈:当众交钱,好挡住开口
轮会、合会、标会,名字不同,结构很像 Rutherford 写过的 ROSCA:一群人每月交一笔,这一笔整坨轮流给其中一人。在不计息的轮会里,她交的是定期会款;标会等形式还可能包含竞标和利息,不能一概而论。亲戚来开口,她可以说:这钱已经上会了。Platteau 把这种话叫“被社会接受的借口”。
班纳吉他们在印度调查里也提醒过:互助组、轮会并不像宣传的那样普遍;有储蓄的人里,多数仍把钱放在银行。中国乡村的合会更要加一句硬的:互助能锁住手,崩盘也会把整圈人拖下去。这一圈能用,是因为抬头不见低头见;它不是理财产品。
她若进一圈十二人的会,每月交 200 元,轮到她的那个月,手里会突然出现 2400 元。这不是变出钱,是把十二个月的零碎捆成一笔;先领者相当于先融资,后领者更接近积累储蓄。捆的代价是:没轮到之前,她摸不到;有人跑路,她可能先亏。
合会锁的是手和面子,不是收益率。崩了,锁就变成洞。
十二个月围成一圈。点某个月,看那一坨落在谁手里。
当众的圈太险,或者她进不去。下一处更安静:想象木架上摆着两个旧玻璃瓶,一个瓶盖随时可以拧开,零钱触手可及,另一个瓶口却锁着钥匙。前者是临时的不时之需,后者像是为未来做的小小承诺。她可以选择随时打开,也可以强迫自己等到三个月后,才打开装着零钱的那只锁瓶。日常的节流、攒钱的安全感,不总在大金额里,有时就是靠这两只看得见、摸得着的小瓶子慢慢累积起来的。
一折:锁住的是自己,不是那点利息
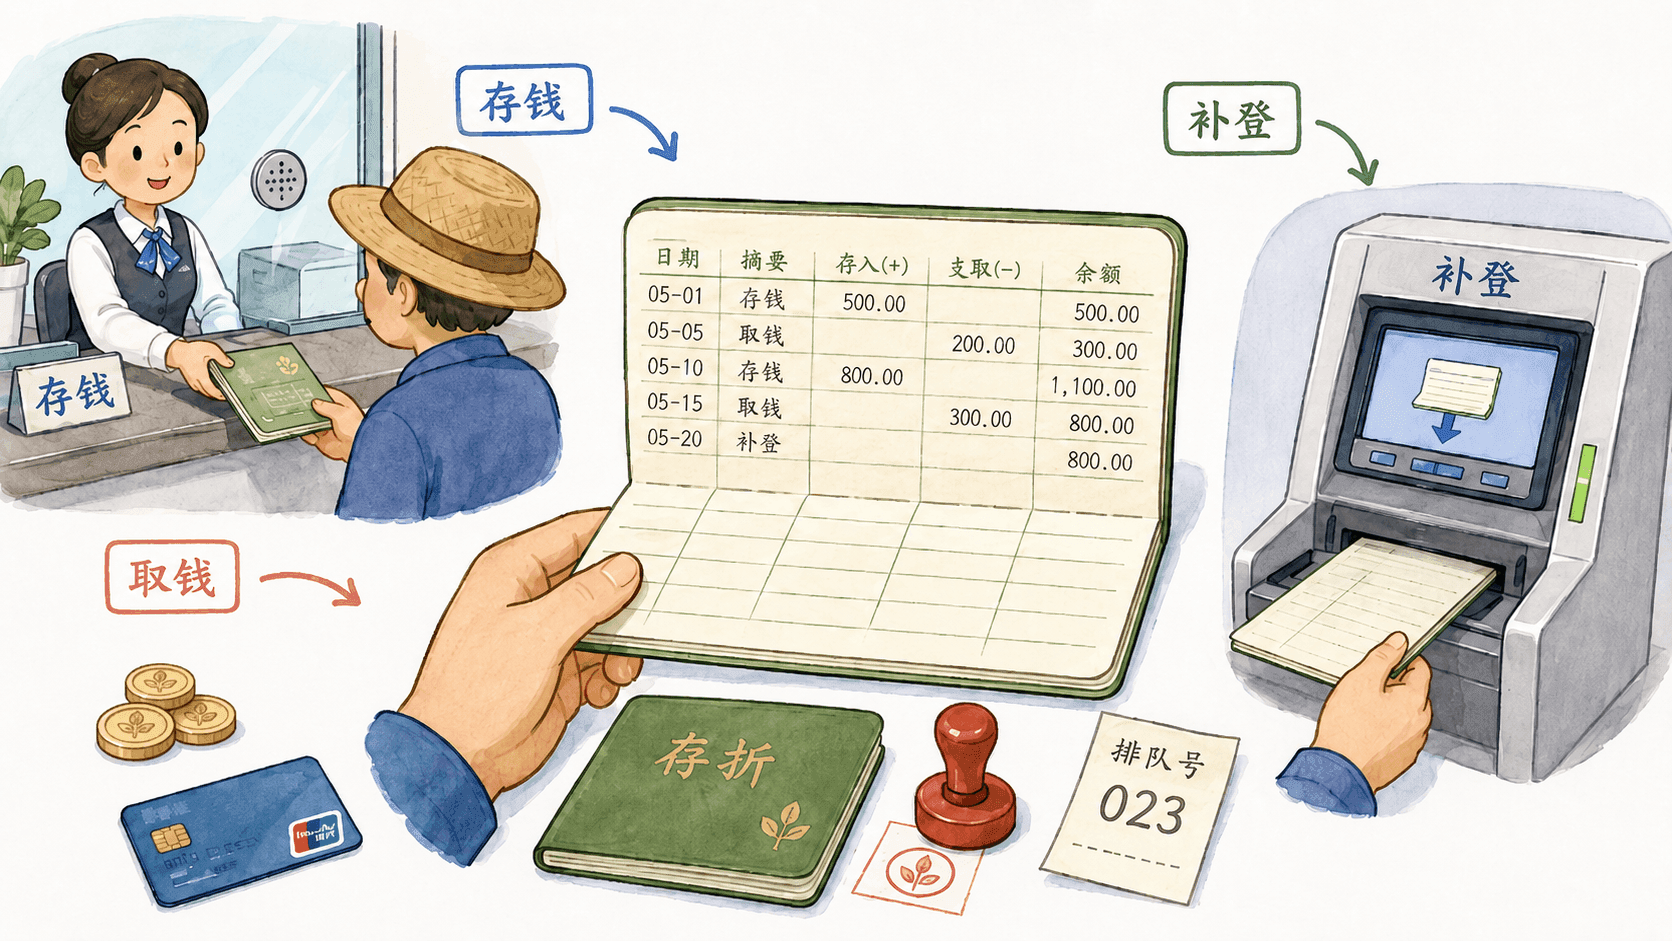
以中国银行 2025 年 5 月 20 日挂牌利率为例,活期年利率 0.05%,一年整存整取 0.95%。25 元尚未达到该行整存整取 50 元的起存门槛。普通定期存款可以提前支取,通常损失相应定期利息,不能当成到期前无法取出的承诺账户。
菲律宾 Mindanao 的农村银行做过一次被反复引用的试验。Ashraf、Karlan、Yin 设计了一种 SEED 账户:利息和普通储蓄一样,但储户自己选定一个日期或金额,到之前不能取。随机抽出的客户里,大约 28% 开了这种户;一年后,被提供这种账户的人,银行余额明显高于对照组。锁本身就是产品。
中国的定期存款、零存整取、有的数字钱包“转入再转出要多点一下”,都沾一点这种味道。存款保险对同一存款人在同一家投保机构的被保险存款本金和利息合计,在 50 万元最高偿付限额内全额偿付——她的问题通常不是银行倒了,是盒子太容易打开。
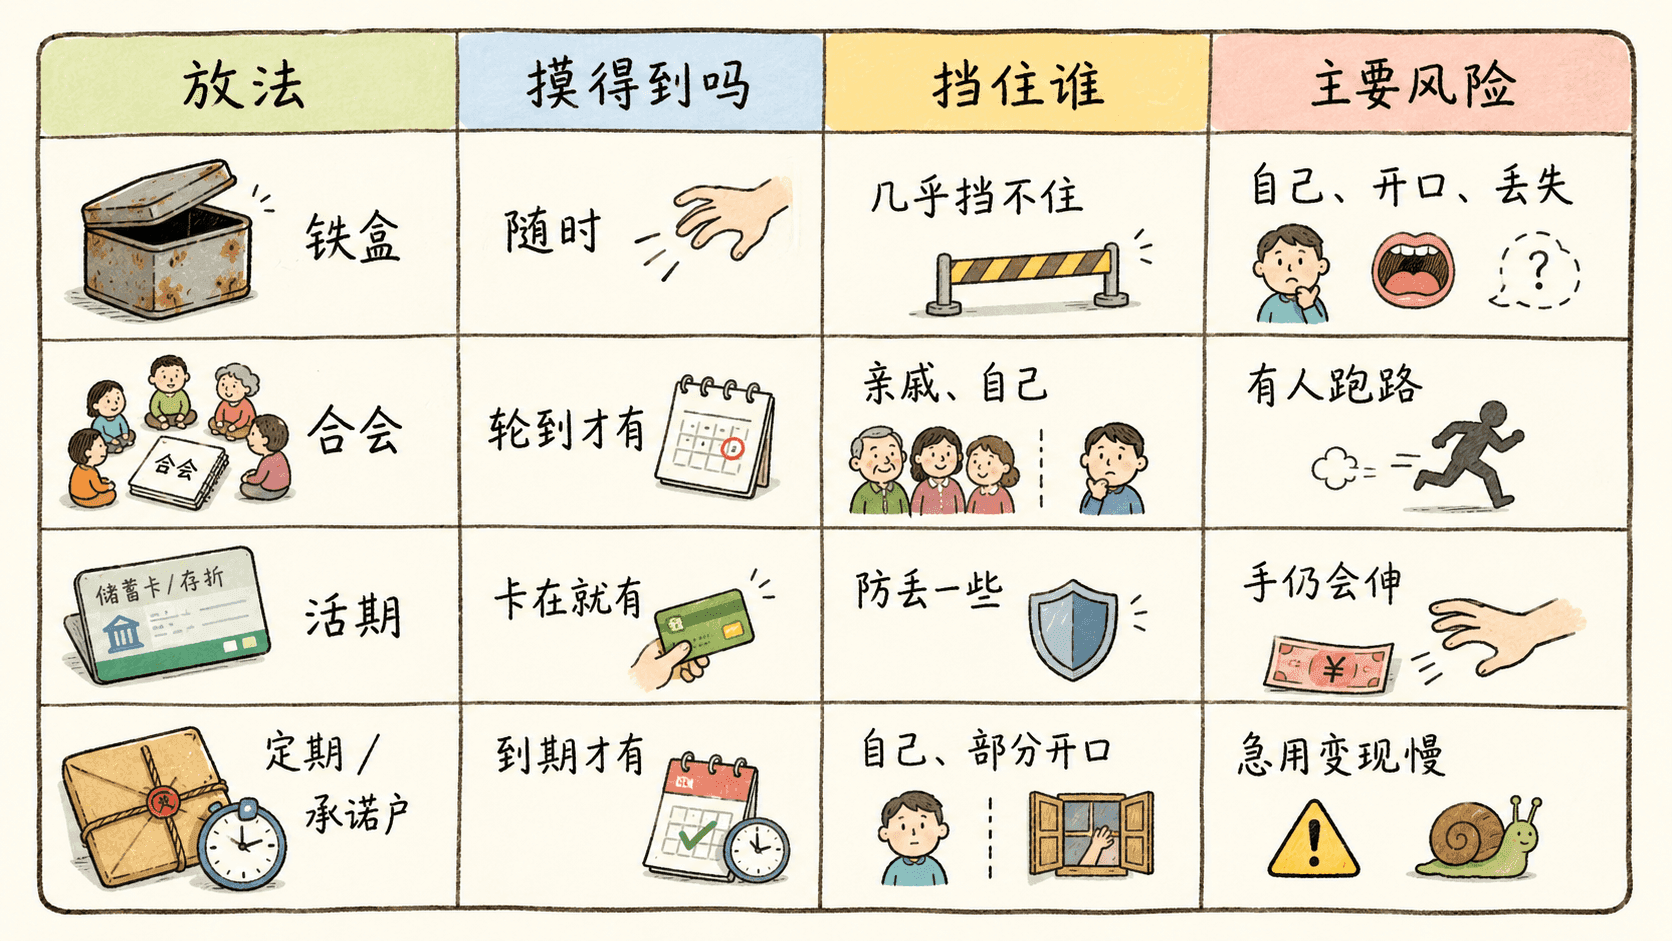
对她来说,好的储蓄产品常常看起来不方便。方便,等于没锁。
下面用普通可取用账户与约定日期前不可取用的承诺账户作示意,右侧不代表中国普通定期存款。把同一张十块放进去,看晚上还在不在。
锁若真能把零碎捆住,还要追问一句:全国那本厚厚的存折,实打实地跟她有多远?那些账面上的存款数字,在政策宏观统计里或许很厚重,可到了她手里,只剩下案板下、铁盒里攒下的几枚硬币和那一点点踏实感。这份“能锁住的余钱”与全国存款大盘之间的距离,不止是数字上的悬殊,更是生活方式、机会与安全感的差异。
云上的存折,案板下的盒
2025 年末,住户存款总额达到 167.04 万亿元,其中定期及其他存款约占 73.3%,活期约 26.7%。这反映期末存款结构,不能仅凭一个时点判断变化趋势,定期也不等于禁止提前支取。这个数据解释了宏观上“定活结构”的变化与倾向,却解释不了她案板下那 25 块零钱的现实问题。这是存量占比,可个人这点小钱是否能守得住,才是日常的“难题”。
拿全国按收入分五等份来排队:2025 年,最低收入组人均可支配收入仅 10150 元,中间偏下是 22702 元,中间 35536 元,中间偏上 55586 元,最高收入组 103778 元。这些是各组一年的收入,11.89 万元则是全体居民的人均存款存量。二者不能用来推算各组存款,也不能说明谁的存款“应该”接近平均数。
如果说政策真要帮她存住钱,需要考虑的不仅是“再印一张培养储蓄习惯的宣传折页”。而是要思考:
- 如何设计一个储蓄渠道,哪怕小额也能锁定,不容易随手就取出来。
- 取用存款时,需要下一番小功夫,不是一点就能立刻取出。
- 储蓄渠道本身不会让整个圈子的人都陷入新的风险。
数字钱包的确让她不必特意跑去农商行,存钱更方便了,但这种便利也带来了新的难题:
- 指头一点,钱比铁盒盖还快被取出,并不真能帮她存下一笔安稳的钱。
- 便利和安全感之间,依然隔着一道难以跨越的门槛。
点选收入台阶时,要区分一年的收入流量与多年积累的存款存量。这个对照能提醒我们辨别统计口径,不能展示各收入组真实的存款分布。
总结
穷人会储蓄。他们缺的往往不是一堂品德课,是能挡住人情、进货、应急和自己那几只手的锁。合会把零碎捆成一坨,也把风险捆成一圈。承诺账户证明:利息可以不变,只把取款权锁住,余额就会留下一截。全国住户存款很厚,低收入组一年 10150 元,两张照片不要叠在一起。
铁盒若真能留住一小笔,多少人攒下的零钱,最终安静落在案板下、橱柜里、连夜归还的借条旁。也许用来防一场急病、添一件衣裳,也许只是留着,看自己是否真的有能力存下这点钱。不借的那笔钱,有时就像一粒种子,是手边随时能取出的底气。