穷人的风险管理
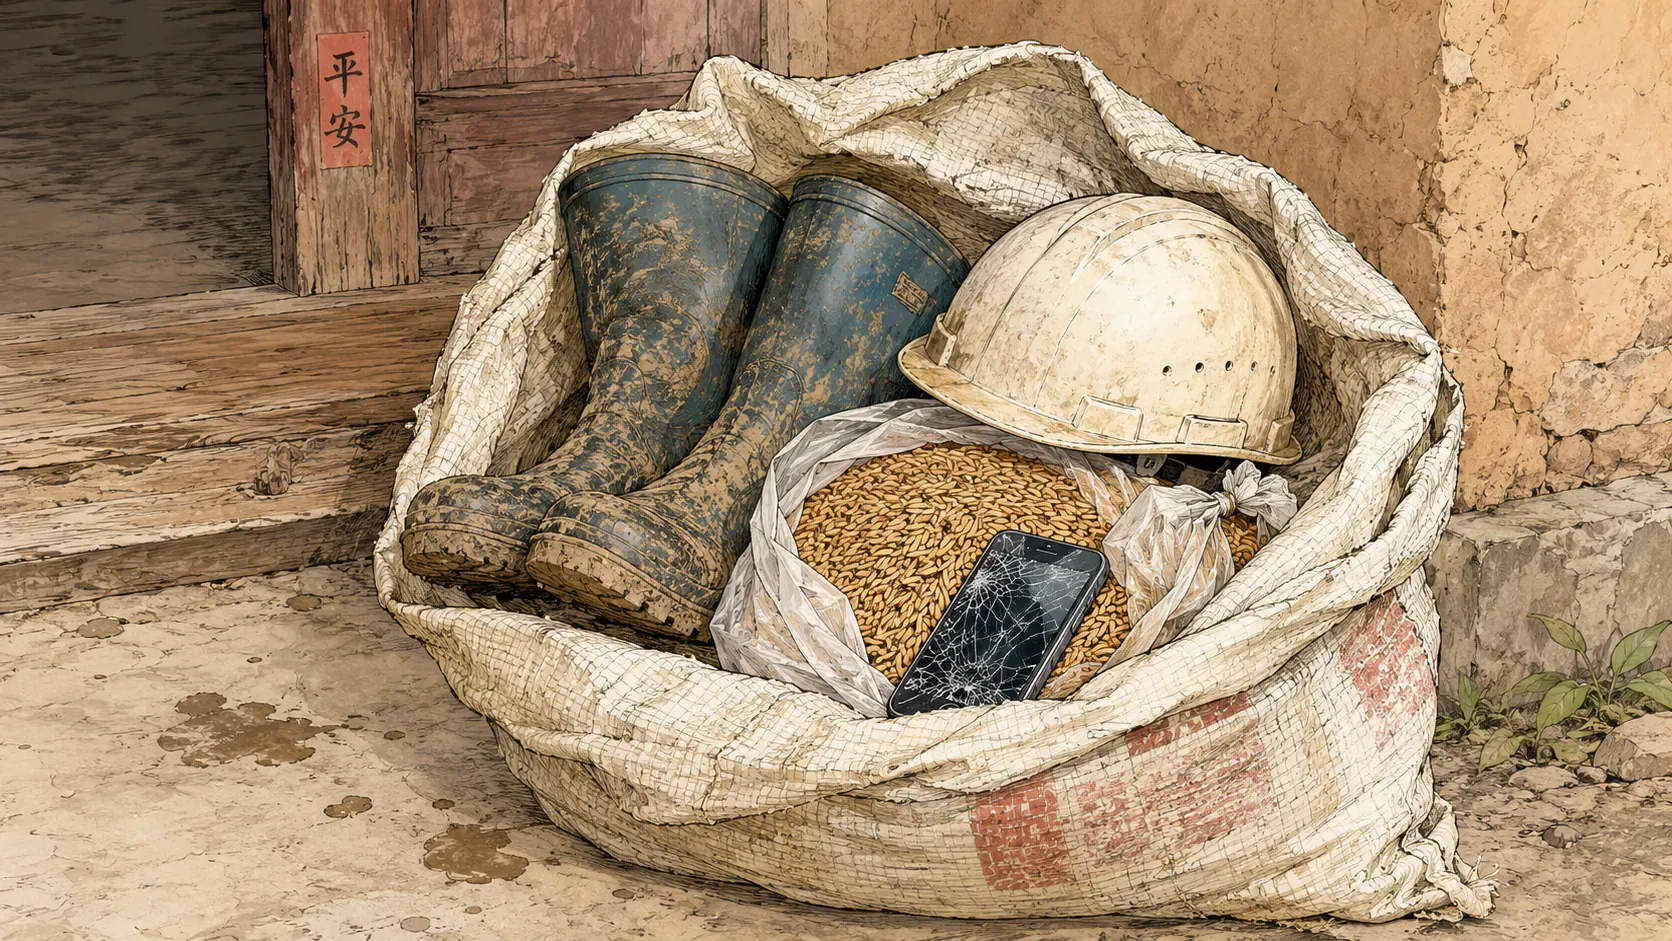
王德发把雨靴和安全帽塞进同一只编织袋。雨靴是田里的,安全帽是工地的。2022 年入汛,广西这边赶上珠江流域那一轮洪水,他家门口的稻田泡了几天,秧苗贴在泥面上。他没有坐等下一季,南下广东进了建筑队。工地的规矩是:今天有浇筑就有工钱,明天钢筋还没到,班组就散。雨靴和安全帽很少同时用上,可两样他都不敢扔。
班纳吉和迪弗洛把这种人称作赤脚对冲基金经理。对冲基金经理把别人的钱拆开,押在不同方向上;他拆开的是自己的身子和这一年的天气。田是一份仓,短工是一份仓,妻妹偶尔寄来的几百块也是一份仓。仓位很小,相关性却高:雨大了田先垮,工地也停;他病一周,两份仓一起空。
我们常觉得穷人“不敢冒险,所以穷”。更接近他的日子的说法是:他每天都在冒险,只是买不起那张能把风险卖掉的票。如果换成是我们,大概会先问“为什么不买保险、不专心种田、不签一份长合同”。他问的是另一句:这一周要是两头都断了,米缸还能撑几天?
风险不是远方的词,是米缸见底的速度
对王德发这种家庭,风险不是教材里的标准差,是一次停工、一场病、一场雨之后,米还能吃到哪一天。国家统计局 2024 年住户调查把农村的日子写成四笔账:工资、经营、财产、转移。全国农村居民人均可支配收入 23119 元,中位数只有 19605 元——一半人还够不着平均数。脱贫县农村居民人均 17522 元,更薄。
工资已经超过经营,变成农村收入的第一来源。这不是“农民都不种地了”,是同一户人必须同时踩两只船。船一晃,另一只也晃。消费侧同样写得很清楚:2024 年农村居民人均消费 19280 元,食品烟酒 6226 元,医疗保健 2012 元,农村恩格尔系数 32.3%。医疗不是最大项,可它来的时候不排队——住院往往一笔砸穿好几周的工资。
平均数会把停工的日子摊平。国家统计局计算农民工人均月收入时,用的是全年从业收入除以从业月数。工地歇两周,不会在这道算术题里单独响一声,却会在米缸里响。
他的第一份仓在田里。田怕的不是“有没有保险”这句空话,是那一年雨下在不该下的时候。
天把田冲了,工地把人晾了
应急管理部会同多部门核定的灾情,比“靠天吃饭”四个字硬:
2022 年对王德发尤其具体。珠江流域发生流域性洪水,他家的田在这一侧;同年长江流域出现有完整实测资料以来最严重的气象水文干旱,旱情峰值时全国 5245.2 万人次受灾,因旱农作物受灾 609.02 万公顷,直接经济损失 512.8 亿元。南北两头,一种叫太湿,一种叫太干,落到小农户账上是同一件事:这一季的种子和化肥先垫进去了,收回来的不够还。
他南下打工,并不是改行进了保险箱。
- 2024 年全国农民工总数:2.9973 亿人
- 其中外出打工:1.7871 亿人
- 本地就业:1.2102 亿人
- 月均收入:
- 全国平均:4961 元
- 外出:5634 元
- 本地:4291 元
- 西部就业:4541 元
- 建筑业:5743 元
但这些数字并不等于稳定。比如,建筑队多按天或浇筑节点结算工钱。2015 年农民工监测调查曾显示:与雇主或单位签订劳动合同的农民工占 36.2%(以下为历史数据,不是 2024 年比例)
- 外出农民工:39.7%
- 本地农民工:31.7%
对于那一大部分没签合同的人来说,停工、工资拖欠、工伤等风险更难获得保障和追索。
把一年摊开。点一场雨、一次停工或一次发烧,看米缸和两份仓怎么同时往下掉。展开后数字和解释会铺满下半,不要只扫红点。
田和工地是他两份主要的仓,但一年里,他还往袋子里塞过第三样、第四样。有时是镇上的卸货活,有时是家门口小摊,偶尔还能接点零活或是帮亲戚跑腿挣个小钱。账上看起来像是拼命勤快,其实干的都是“分散风险”:一头断了,别的还给家里垫条底。像这样做“什么都沾点”,在村里不是例外,而几乎是共识——靠一样吃饭,心里不踏实,多歇一天就多一份焦虑。
编织袋里的投资组合
对冲基金经理分散的是别人的钱;王德发分散的是自己的时间和一块巴掌大的地。玉米还种,水稻也种;农闲去镇上卸货;嫂子在路口摆过一阵水果摊;大女儿在县里理发店,逢年过节打回一点。每一项单独看都不起眼,叠在一起,是为了避免“一种活断了,全家跟着断”。
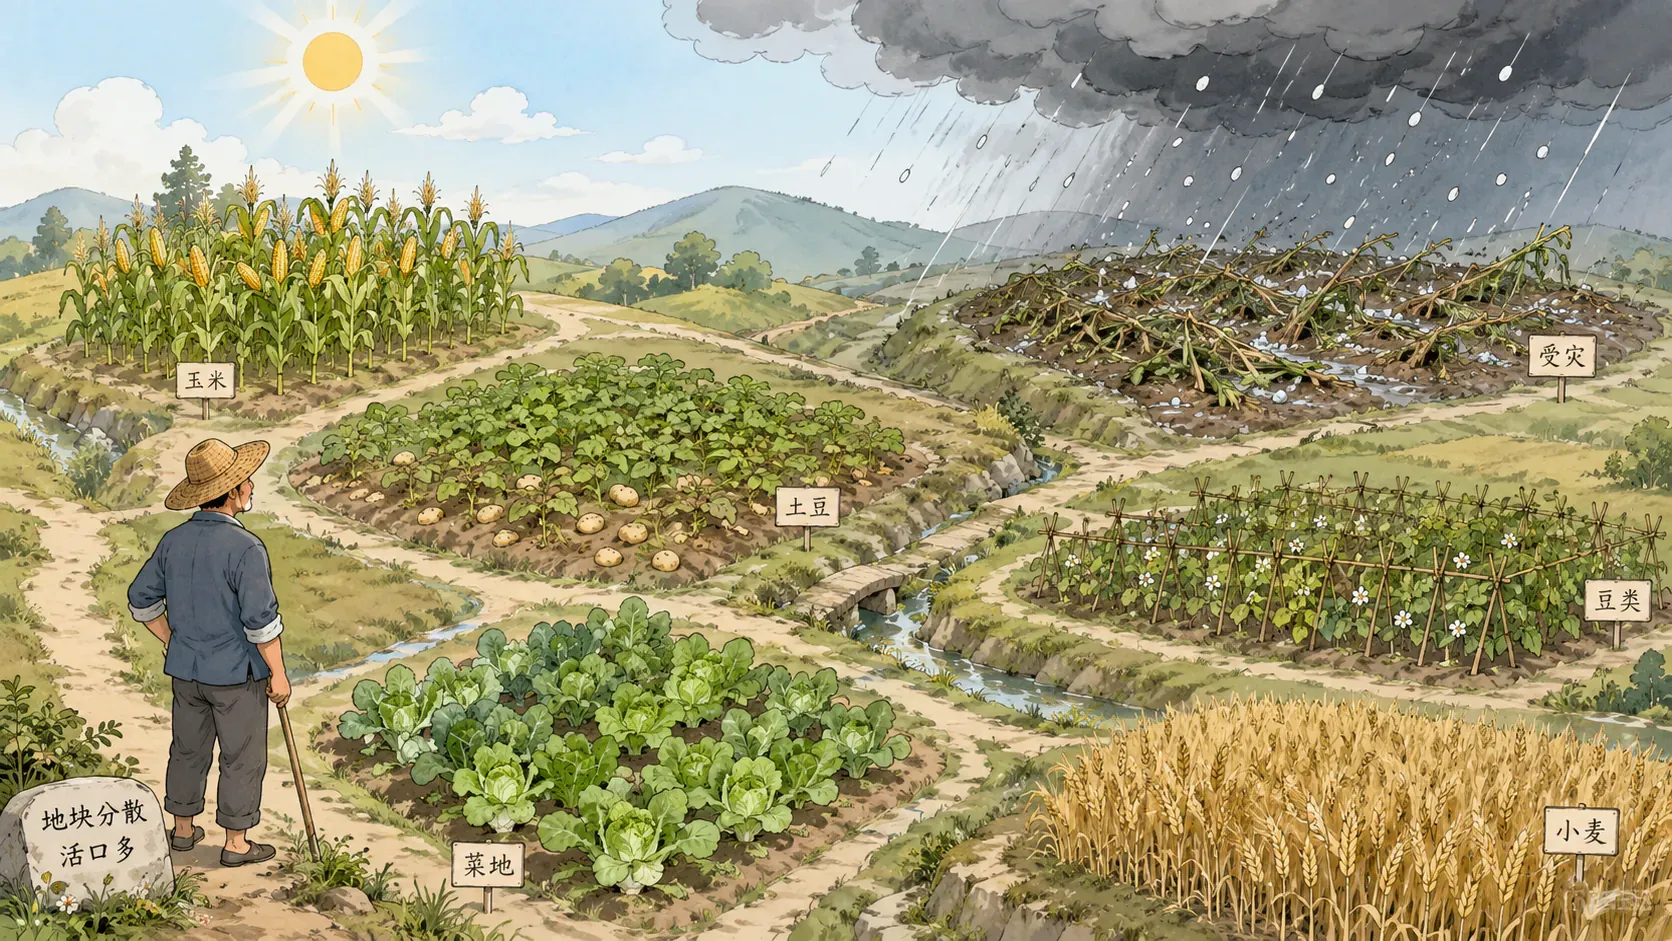
《贫穷的本质》里反复出现这种画面:穷人的地东一块西一块,作物也很少单打一。土地分散化听起来浪费脚步,却能让冰雹打中这一块时,另一块还在。多元化经营同样:效率低,活口多。
代价也写在同一本账上。人的手只有两只。样样都做,样样都做不深:新品种不敢上大面积,小摊不敢进货太多,工地不敢接必须包月的活——包月意味着不能回家抢农时。农村人均经营净收入 7845 元,撑的是一整年的种养和买卖;工资那 9799 元,往往要靠人离开田。两头都要人,人就不够。
多元化不是不懂专业,是买不起专业化失败的那一次。专业化像把所有米倒进一口锅;分散像分装进好几个罐头。罐头都装不满,可一只漏了,别的还在。
心里一紧,手里那笔账会算错
印度甘蔗农的实验被经济学家塞德希尔·穆来纳森、埃尔德·沙菲尔和阿南迪·马尼写进《科学》:同一群人,在收获前钱紧时做认知测试,成绩显著差于收获后;不能把另一项财务压力实验中约 13 个智商点的量级直接套在这组农户身上。不是他们变笨了,是脑子被“差一口粮”占满了。带宽可以先记成:脑子能同时处理的空闲。账单一响,空闲就被占线。
王德发在工地等钢筋的下午,并不是在规划明年要不要换杂交稻。他在算:今晚还去不去加一晚卸货;孩子那张缴费单能不能再拖一周;田里的药还打不打。短期的正确(先保住这周)会挤掉长期的正确(换种子、学电焊、把合同签下来)。
贫困陷阱在这里不完全是“没钱所以没钱”。它还有一截心理的坡:越紧,越难做出需要安静和试错的决定;越不做,明年还是紧。
指责他“目光短浅”,等于指责一个占线的电话为什么不接第二通。先把线上的险卸掉,带宽才会回来。
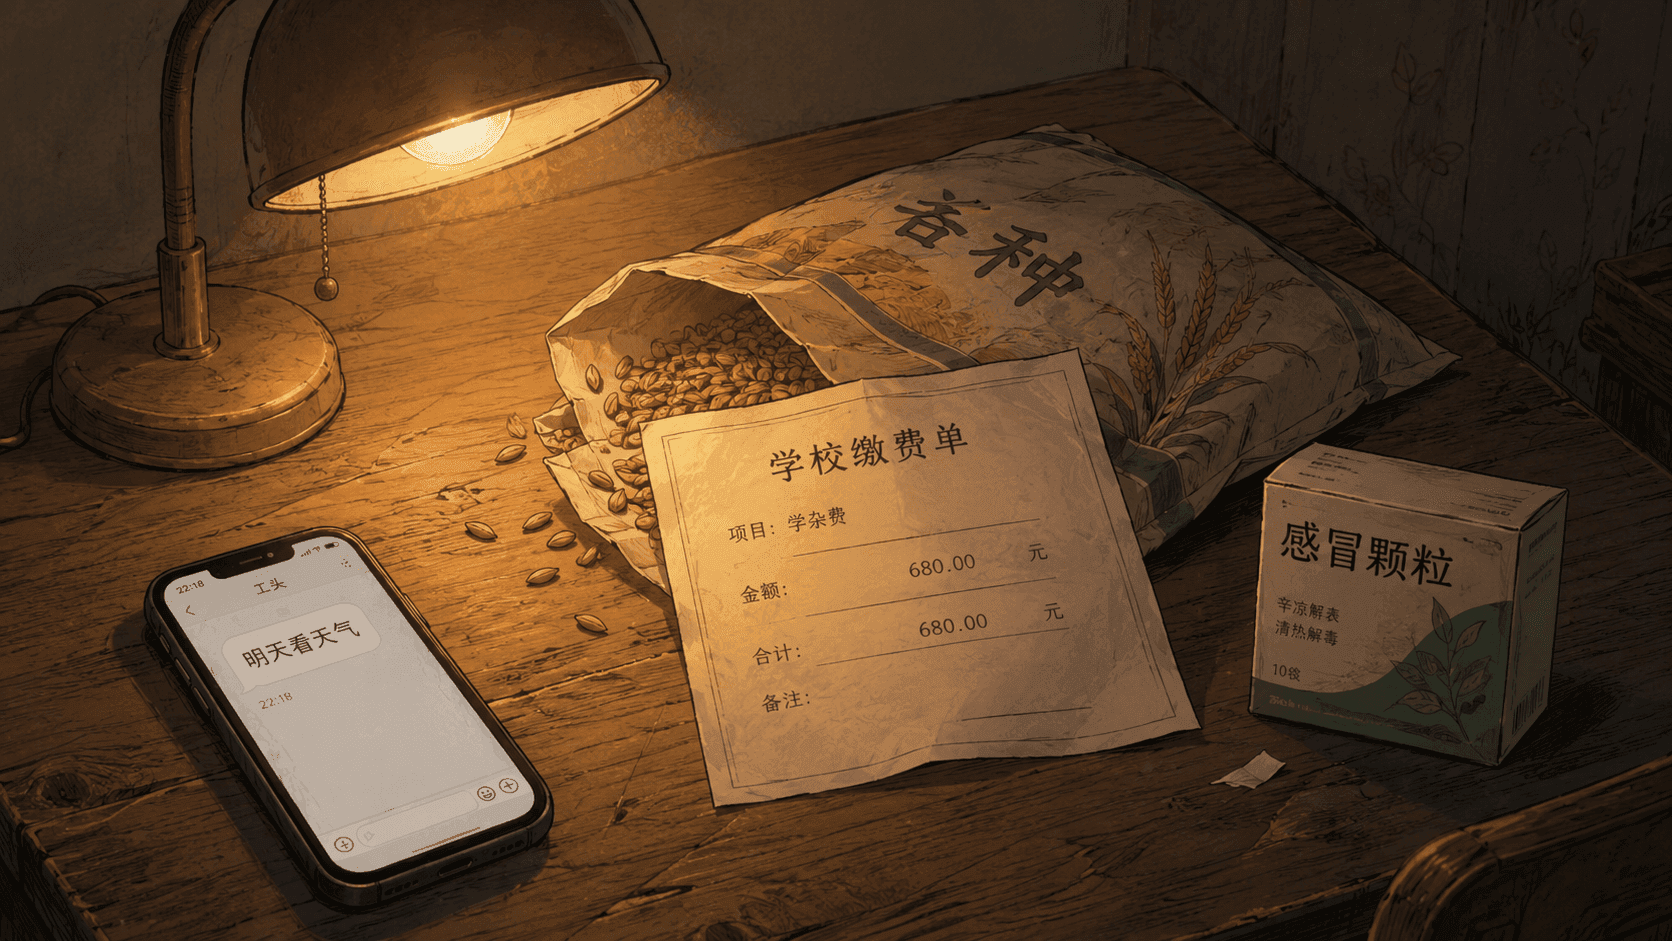
于是出现一种看起来很“守旧”的选择:明明有新品种、宣传说能增产,但他依然用去年剩下的老种子。不是不懂新技术、也不是不想多收一点,而是眼下要稳:老种子至少知道不会全军覆没,就算收成差点,也总归收得到粮。对于家里粮袋子不能出大岔子的农户来说,这是一种“保底”的策略——哪怕看起来慢一点、落后一点,也比一次冒全家的险更让人睡得着。
类似的决策无处不在:尝试一项新工具、新方法前,他总会反复确认有没有退路、失败后能不能兜住。守旧,其实也是另一种风险管理——在没有缓冲垫、失败就要断粮的情况下,“不试错”反而成了最安全的选择。
不是不懂新种子,是输不起试错
推广人员进村时,常把新品种、新农机、新肥料讲成“多收的那一截”。王德发听得懂。他怕的是:这一截要是没来,垫进去的钱和这一季都没了。传统老技术采用率高,不是因为浪漫,是因为失败的形状他熟悉,补救的路径也熟悉。新技术的失败是另一种形状——可能绝收,可能药害,可能收了却没人收粮。
小生意同样。市场监管口径里,个体工商户是中国市场主体的大头,到 2023 年初登记在册约 1.14 亿户。不同企业存续统计的样本和口径并不一致,不能据此给全部小微企业一个统一“失败率”。不过,路边摊和小作坊,本来就把风险扛在自己身上,没有机构客户替他们把损失摊薄。对冲基金经理输了,亏的是客户;他输了,亏的是口粮。
保守是对“没有第二次机会”的定价。把试错成本降到他输得起,种子才会从袋子里换出来。
点老种子或新种子,看这一季最坏情况和他会不会睡得着。展开区把两种失败的形状写完整。
家里还有一种更老的保险:它不是印在纸上的保单,而是人与人之间织起来的关系和承诺。遇到难处,亲戚朋友能凑一把,邻里间能搭把手,这种“保险”比制度先出现,也一直还在日常里流转。它靠人情维系,有时比保单更直接,也多了一层温度。
婚事、孩子、亲戚:非正式的保单
穷人也买保险,只是保单写在人情上。跨村、跨县的亲家,旱的时候能借到一口粮;妻妹在县里打工,等于家里多了一个不跟这块田绑定的仓。多一个孩子,在上一章是养老;在这一章还是风险分摊——有人留守,有人外出,不至于同一场雨把所有劳动力浇在同一块地里。
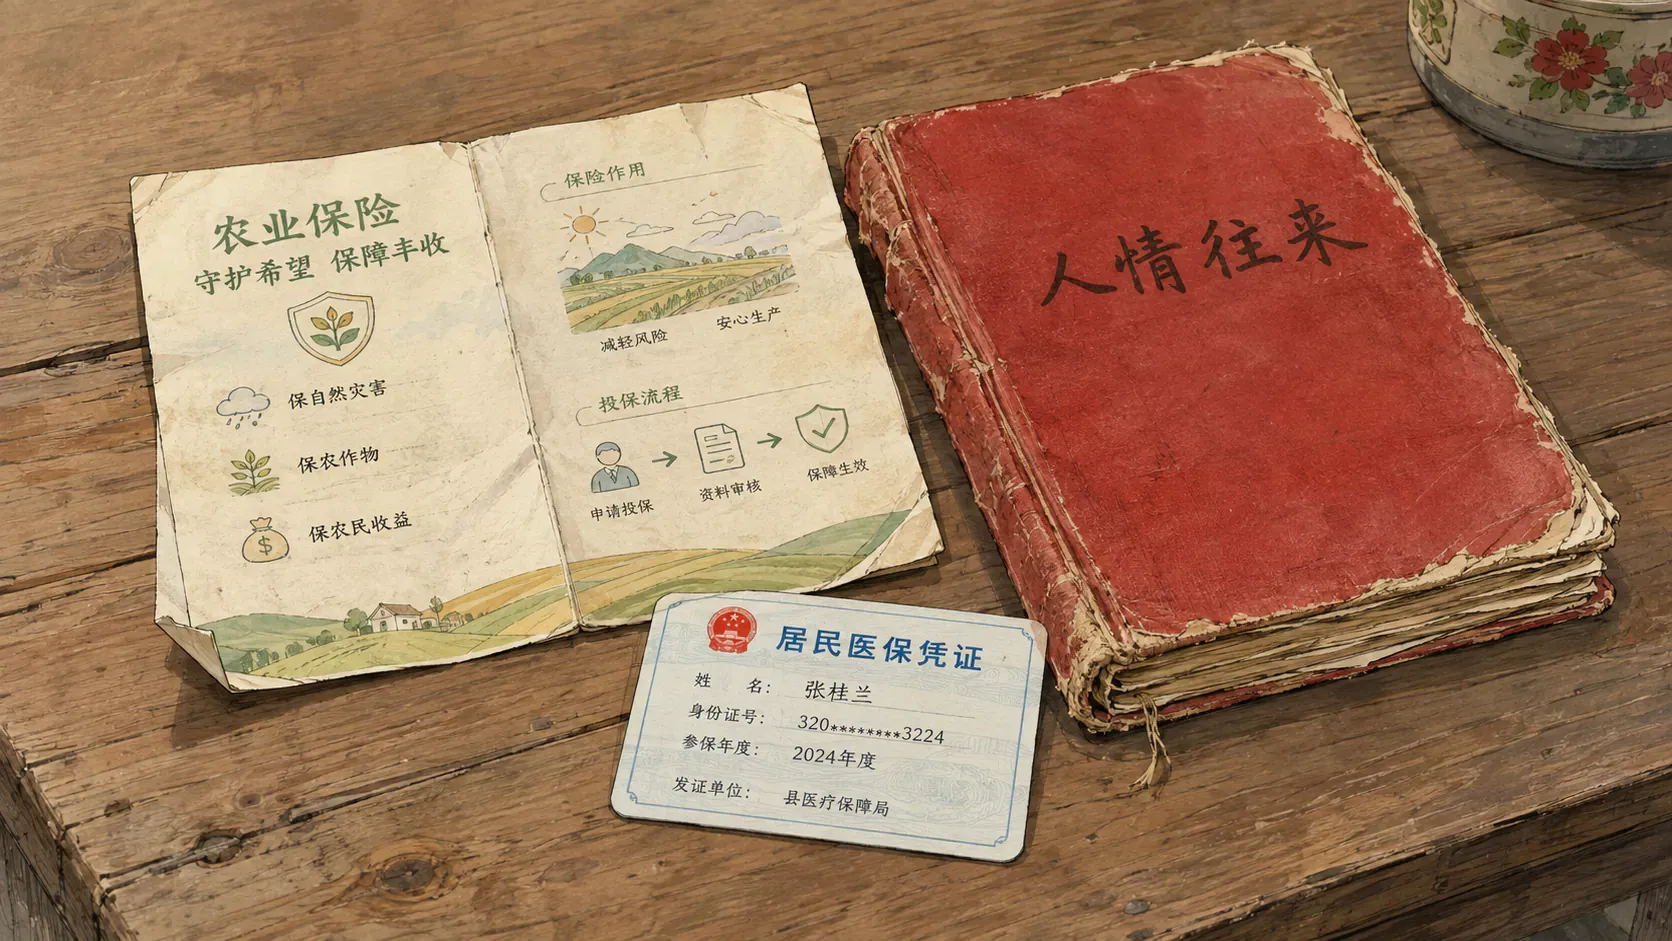
这张保单不免费。人情要还,婚礼要办,孩子要养。2024 年农村人均教育文化娱乐支出 2144 元,医疗保健 2012 元,都得从那 23119 里抠。亲戚网络还有一个弱点:同一场流域性洪水里,亲家往往也在水里。相关性太高的保险,赔付会一起迟到。
正式制度并不是空白。2023 年农业保险保费约 1430 亿元,为大约 1.67 亿户次农户提供约 4.98 万亿元风险保障,粮食等主要农作物保险覆盖率超过 80%,规模已在全球前列。可中国农业大学农村普惠金融调查里,25 省样本农户中买了农险的约 51.77%,满意或非常满意的约 65.82%;甘肃玉米保险覆盖度曾低到约 43.7%。户次和户不是一回事:一次承保算一户次,同一户买几个品种会重复计。覆盖率高的是作物,不一定是王德发手里那张能看懂、能及时赔到田间成本的单。
医保更靠近他的身体。2024 年底全国基本医保参保率巩固在 95% 左右,城乡居民医保约 9.47 亿人;居民医保住院费用目录内基金支付比例 68.6%,次均住院费用约 7408 元。目录外、起付线、去不了的县医院,仍可能让他在“有医保”的情况下借钱。保险不是没有,是缝还在。
洪水已经来了。点亲戚、农险、医保或“谁都不在”,看实际能兑付什么、兑付会迟到多久。下半四格一次写满。
效率与安全的权衡,到这里已经不必再用口号:他放弃的是把一件事做大,换来的是明天还有一件事可做。政策若只奖励“规模化、专业化”,而不把失败变得可承受,他仍会把活计继续塞进编织袋。
总结
穷人不是不管理风险。他们用分散的地和活、保守的技术、人情和少量正式保单,把“一次归零”的概率压低。代价是效率、带宽和向上走的那一截。2024 年农村收入已经以工资为最大头,可工资随工地停开;经营净收入仍绑在天气上。近四年全国农作物受灾面积都在千万公顷量级,2024 年因灾直接经济损失 4011.1 亿元。农险规模很大,户次很多,落到一张能看懂的赔付上仍不均匀。医保能报住院的一截,报不掉被占满的脑子。
王德发的雨靴和安全帽还在同一只袋子里。下一章要问:风险真的来了、米缸先空的时候,他会向谁借、以什么价钱借?非正式保险链条的下一环,常常就是负债。