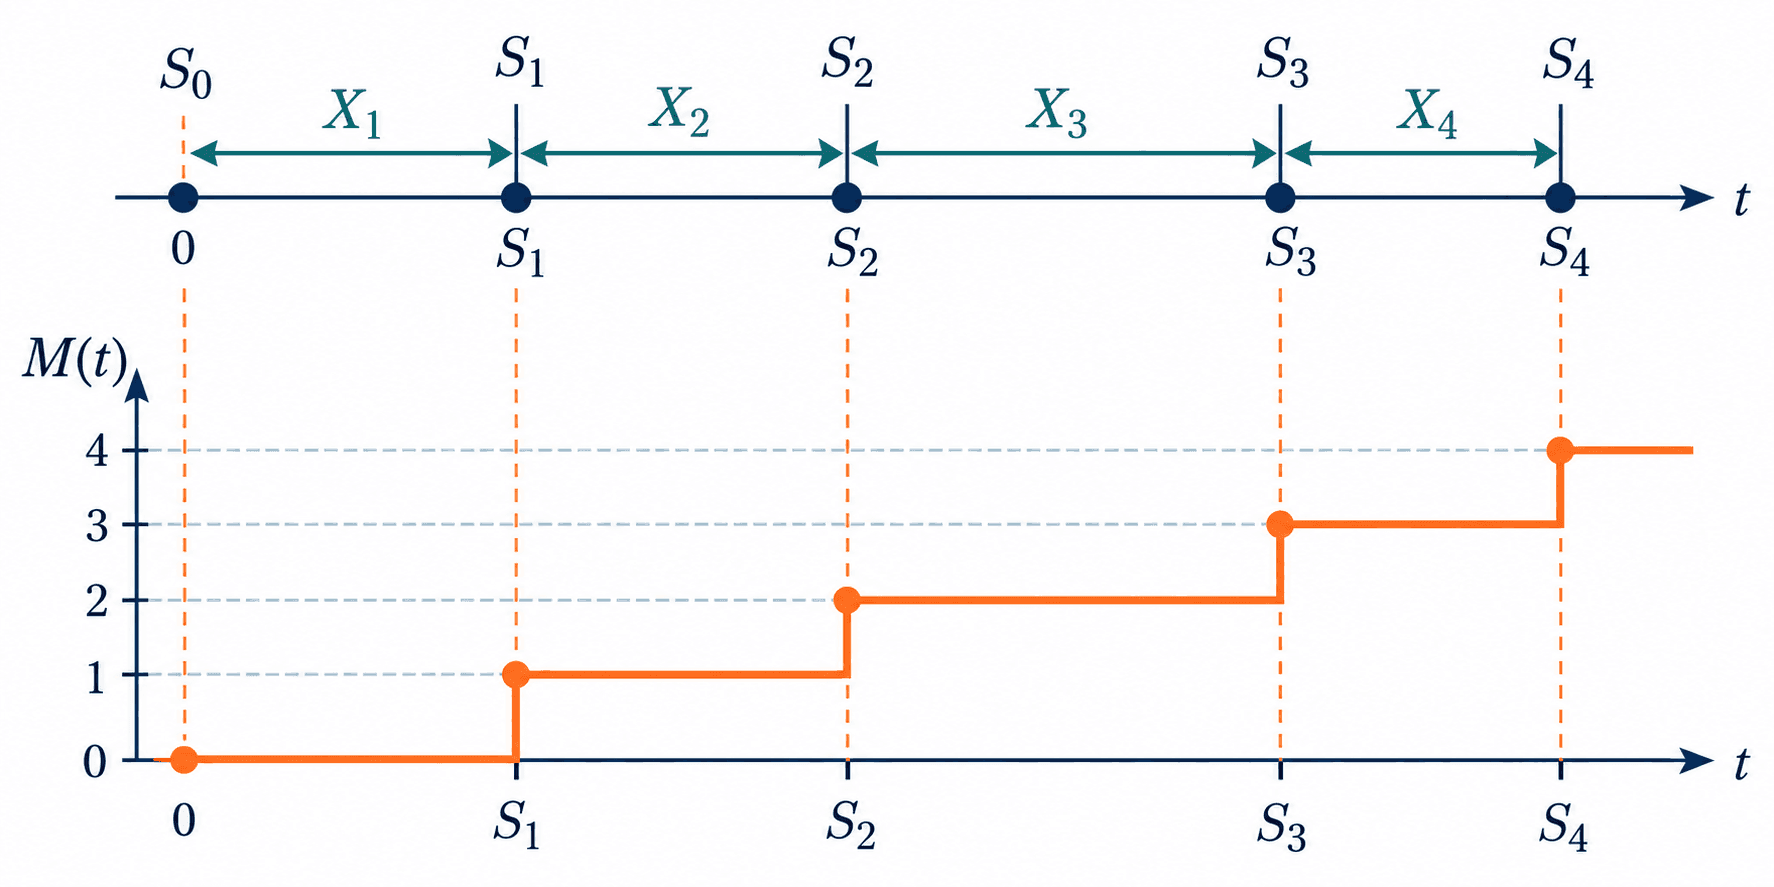两个车间共用一张维修工单表。把两边的工单合起来,总量增加;只留下需要人工复核的工单,数量又会减少。真正需要判断的是:合并或筛选以后,还能不能沿用 Poisson 模型?如果设备每次修好后重新开始运行,而运行寿命并非指数分布,又该从哪里建立模型?
上一章已经证明独立 Poisson 来源可以相加。这一章会继续追踪每一次事件的来源和标签,再把视野扩展到一般更新过程。两种观察方式会反复出现:站在某次更新之后往前看,和在时间轴上随意挑一个位置看。它们看到的等待规律,往往不是同一个。
合并以后,来源信息还在 设 N 1 , N 2 N_1,N_2 N 1 , N 2 λ 1 , λ 2 > 0 \lambda_1,\lambda_2>0 λ 1 , λ 2 > 0
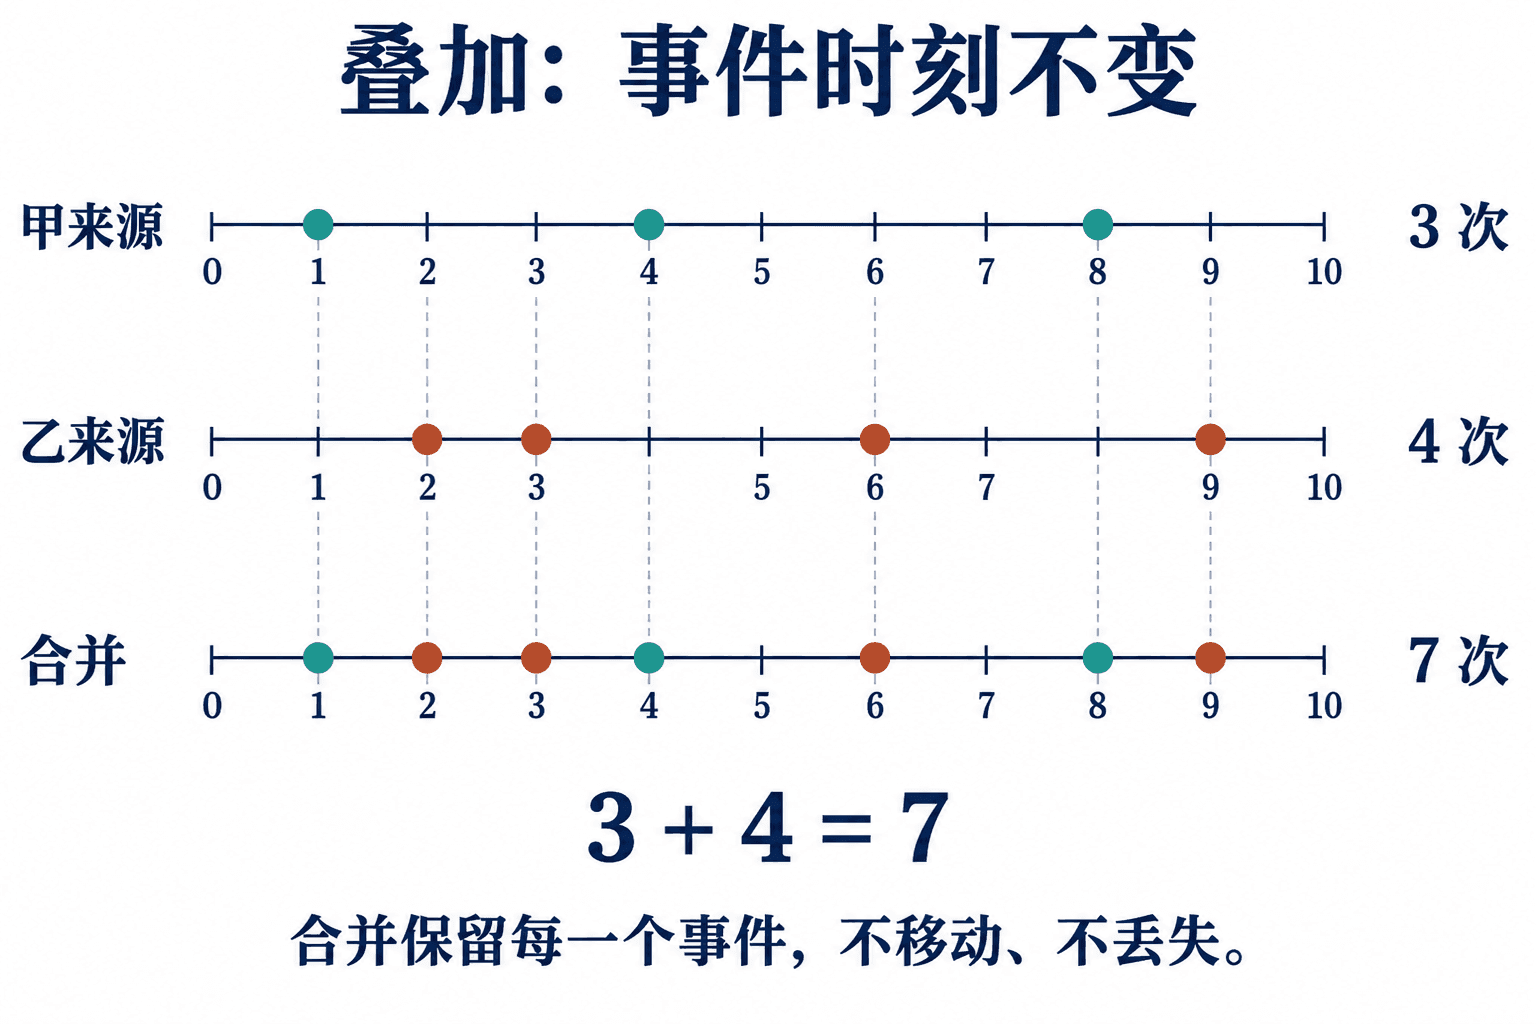
N ( t ) = N 1 ( t ) + N 2 ( t ) N(t)=N_1(t)+N_2(t) N ( t ) = N 1 ( t ) + N 2 ( t ) 仍为 Poisson 过程,速率为 λ 1 + λ 2 \lambda_1+\lambda_2 λ 1 + λ 2
合并只把记录放到同一条时间轴上,并不会使事件改在另一个时刻发生。独立连续到达流同时发生事件的概率为零,所以总流几乎必然仍一次增加一个事件。
例:四十分钟内至少三件工单 甲、乙车间分别按每小时 2 2 2 3 3 3 2 / 3 2/3 2/3 10 / 3 10/3 10/3 零件、一件、两件 ,因此
P ( N ( 2 / 3 ) ≥ 3 ) = 1 − e − 10 / 3 ( 1 + 10 3 + ( 10 / 3 ) 2 2 ) ≈ 0.6472. \begin{aligned}
\mathbb P(N(2/3)\ge3)
&=1-e^{-10/3}\left(1+\frac{10}{3}+\frac{(10/3)^2}{2}\right)\\
&\approx0.6472.
\end{aligned} P ( N ( 2/3 ) ≥ 3 ) = 1 − e − 10/3 ( 1 + 3 10 + 2 ( 10/3 ) 2 ) ≈ 0.6472. 列补事件时,我建议把“少于三件”具体写成 0 , 1 , 2 0,1,2 0 , 1 , 2
下一件来自哪里 从两边刚开始计时,下一件甲工单的等待为 E 1 ∼ Exp ( λ 1 ) E_1\sim\operatorname{Exp}(\lambda_1) E 1 ∼ Exp ( λ 1 ) E 2 ∼ Exp ( λ 2 ) E_2\sim\operatorname{Exp}(\lambda_2) E 2 ∼ Exp ( λ 2 ) min ( E 1 , E 2 ) \min(E_1,E_2) min ( E 1 , E 2 )
P ( min ( E 1 , E 2 ) > t ) = e − ( λ 1 + λ 2 ) t . \mathbb P(\min(E_1,E_2)>t)=e^{-(\lambda_1+\lambda_2)t}. P ( min ( E 1 , E 2 ) > t ) = e − ( λ 1 + λ 2 ) t . 甲先到的概率,则要把“甲在 t t t t t t
P ( E 1 < E 2 ) = ∫ 0 ∞ λ 1 e − λ 1 t e − λ 2 t d t = λ 1 λ 1 + λ 2 . \mathbb P(E_1<E_2)=\int_0^\infty\lambda_1e^{-\lambda_1t}e^{-\lambda_2t}\,dt
=\frac{\lambda_1}{\lambda_1+\lambda_2}. P ( E 1 < E 2 ) = ∫ 0 ∞ λ 1 e − λ 1 t e − λ 2 t d t = λ 1 + λ 2 λ 1 . 在刚才的例子中是 2 / 5 2/5 2/5 2 / 5 , 3 / 5 2/5,3/5 2/5 , 3/5
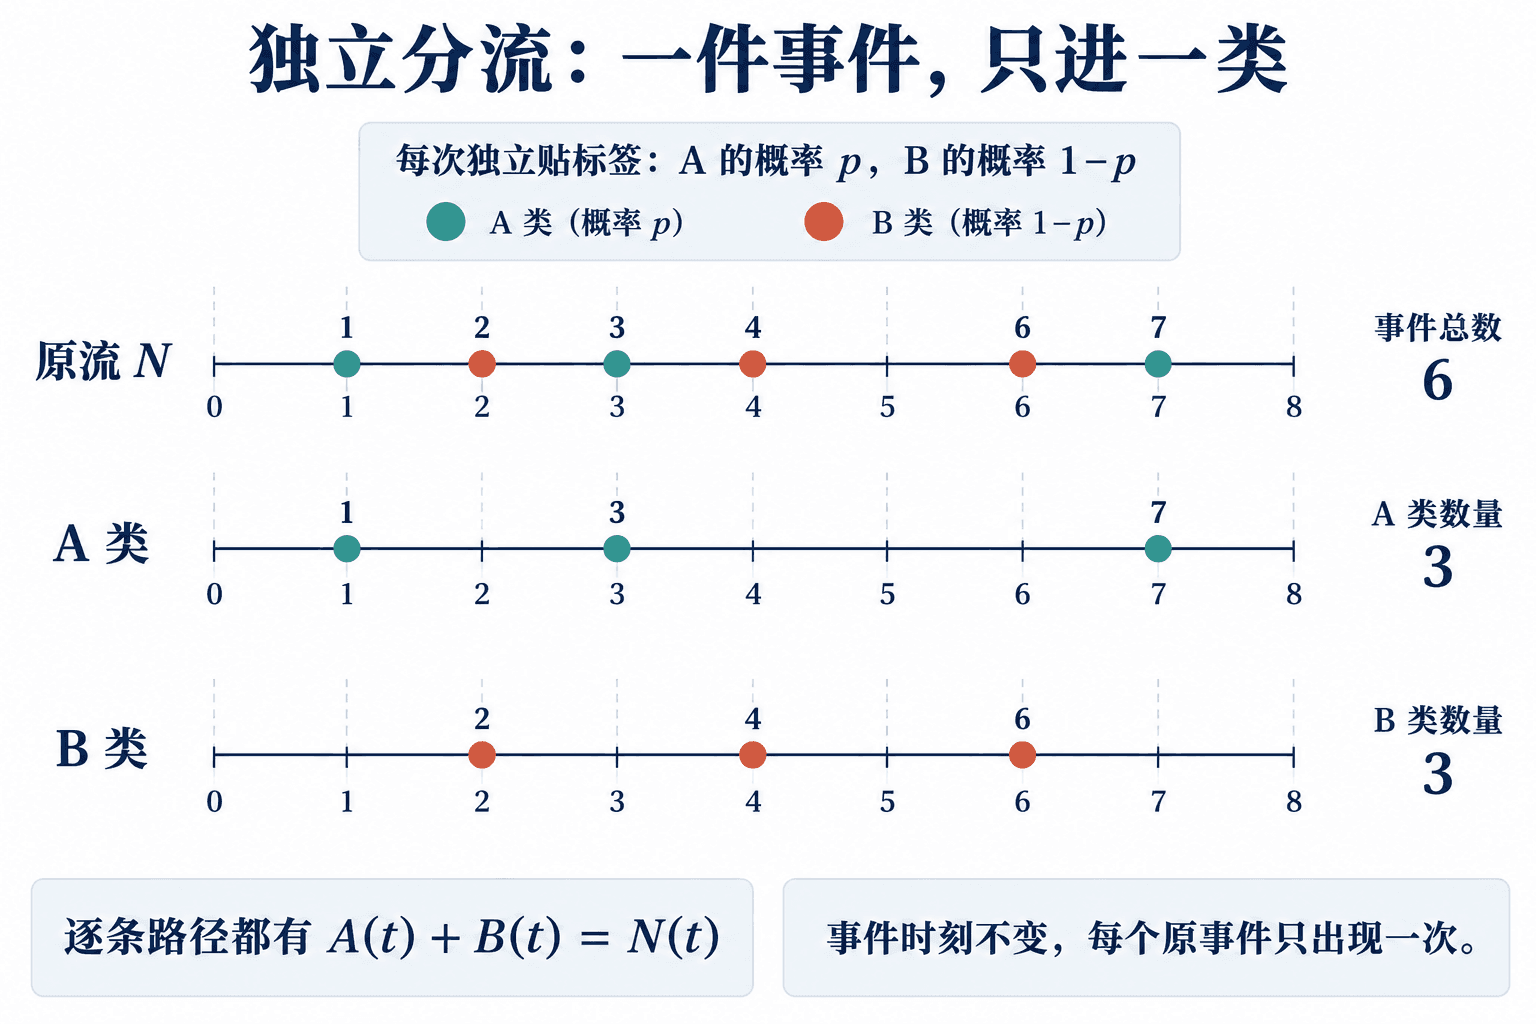
稀释:每个事件只贴一个标签 从速率为 λ \lambda λ p p p A ( t ) , B ( t ) A(t),B(t) A ( t ) , B ( t )
A ( t ) + B ( t ) = N ( t ) . A(t)+B(t)=N(t). A ( t ) + B ( t ) = N ( t ) . 同一事件只进入一类。筛选不会复制事件,也不会改变它的发生时刻。
给定总次数 N ( t ) = n N(t)=n N ( t ) = n Bin ( n , p ) \operatorname{Bin}(n,p) Bin ( n , p ) a , b a,b a , b
P ( A ( t ) = a , B ( t ) = b ) = P ( N ( t ) = a + b ) ( a + b a ) p a ( 1 − p ) b = e − λ t ( λ t ) a + b ( a + b ) ! ( a + b ) ! a ! b ! p a ( 1 − p ) b = ( e − p λ t ( p λ t ) a a ! ) ( e − ( 1 − p ) λ t ( ( 1 − p ) λ t ) b b ! ) . \begin{aligned}
\mathbb P(A(t)=a,B(t)=b)
&=\mathbb P(N(t)=a+b)\binom{a+b}{a}p^a(1-p)^b\\
&=e^{-\lambda t}\frac{(\lambda t)^{a+b}}{(a+b)!}
\frac{(a+b)!}{a!b!}p^a(1-p)^b\\
&=\left(e^{-p\lambda t}\frac{(p\lambda t)^a}{a!}\right)
\left(e^{-(1-p)\lambda t}\frac{((1-p)\lambda t)^b}{b!}\right).
\end{aligned} P ( A ( t ) = a , B ( t ) = b ) = P ( N ( t ) = a + b ) ( a a + b ) p a ( 1 − p ) b = e − λ t ( a + b )! ( λ t ) a + b a ! b ! ( a + b )! p a ( 1 − p ) b = ( e − p λ t a ! ( p λ t ) a ) ( e − ( 1 − p ) λ t b ! (( 1 − p ) λ t ) b ) . 联合概率分解为两个 Poisson 概率的乘积,所以
A ( t ) ∼ Pois ( p λ t ) , B ( t ) ∼ Pois ( ( 1 − p ) λ t ) , A(t)\sim\operatorname{Pois}(p\lambda t),\qquad
B(t)\sim\operatorname{Pois}((1-p)\lambda t), A ( t ) ∼ Pois ( p λ t ) , B ( t ) ∼ Pois (( 1 − p ) λ t ) , 并且它们独立。p = 0 p=0 p = 0 1 1 1
还差一步才能说两个过程 独立。取任意有限组观察时刻,把时间轴分割成共同的小区间。每个区间内,上述计算保证两类计数独立;不同区间的原计数和标签又相互独立。因此全部 A 类增量与全部 B 类增量独立。把增量加回累计计数,就得到两组任意有限时刻观测的独立性。每条子流也分别具有平稳、独立增量,速率为 p λ p\lambda p λ ( 1 − p ) λ (1-p)\lambda ( 1 − p ) λ
多类标签的证明相同。若每个事件独立选择类别 1 , … , r 1,\ldots,r 1 , … , r p 1 + ⋯ + p r = 1 p_1+\cdots+p_r=1 p 1 + ⋯ + p r = 1 r r r p i λ p_i\lambda p i λ ∑ i λ i \sum_i\lambda_i ∑ i λ i p i = λ i / ∑ j λ j p_i=\lambda_i/\sum_j\lambda_j p i = λ i / ∑ j λ j
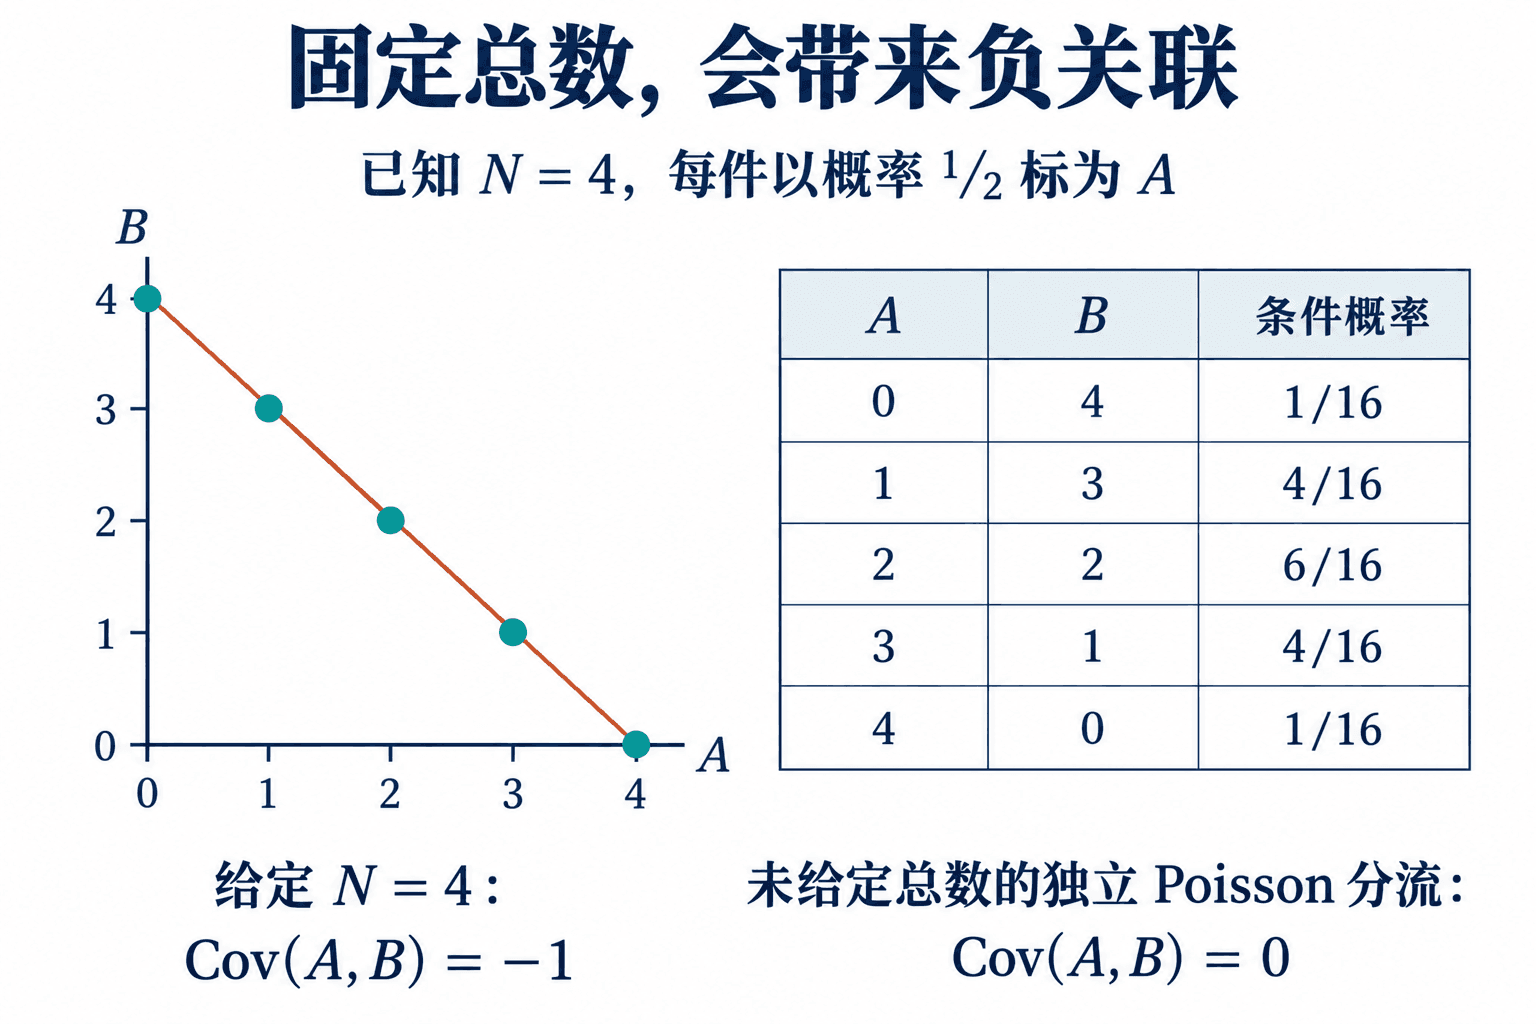
给定总数以后,独立性会改变 若已经知道 N ( t ) = n N(t)=n N ( t ) = n B ( t ) = n − A ( t ) B(t)=n-A(t) B ( t ) = n − A ( t ) n > 0 n>0 n > 0 0 < p < 1 0<p<1 0 < p < 1
Cov ( A ( t ) , B ( t ) ∣ N ( t ) = n ) = − Var ( A ( t ) ∣ N ( t ) = n ) = − n p ( 1 − p ) < 0. \operatorname{Cov}(A(t),B(t)\mid N(t)=n)
=-\operatorname{Var}(A(t)\mid N(t)=n)
=-np(1-p)<0. Cov ( A ( t ) , B ( t ) ∣ N ( t ) = n ) = − Var ( A ( t ) ∣ N ( t ) = n ) = − n p ( 1 − p ) < 0. 未给定总数时,两类独立,协方差为零。两句话并不矛盾,因为给定总数改变了可发生的组合。总数本身的波动,恰好抵消了固定总数下的负关联。
例:报警类型同时受约束 总报警按每分钟 0.8 0.8 0.8 0.25 0.25 0.25 1 , 3 1,3 1 , 3
( e − 1 1 2 2 ! ) ( e − 3 3 1 1 ! ) = 3 2 e − 4 ≈ 0.0275. \left(e^{-1}\frac{1^2}{2!}\right)\left(e^{-3}\frac{3^1}{1!}\right)
=\frac32e^{-4}\approx0.0275. ( e − 1 2 ! 1 2 ) ( e − 3 1 ! 3 1 ) = 2 3 e − 4 ≈ 0.0275. 若另外告诉你总共只有三次,答案则是条件概率 ( 3 2 ) ( 1 / 4 ) 2 ( 3 / 4 ) = 9 / 64 \binom32(1/4)^2(3/4)=9/64 ( 2 3 ) ( 1/4 ) 2 ( 3/4 ) = 9/64
观察一条带标签的到达时间线,逐个检查原事件是否恰好进入一条子流。拖动 p p p p = 0 p=0 p = 0 p = 1 p=1 p = 1
交替保留不是独立稀释 若规定第 2 , 4 , 6 , … 2,4,6,\ldots 2 , 4 , 6 , … ( 2 , λ ) (2,\lambda) ( 2 , λ ) 2 / λ 2/\lambda 2/ λ 2 / λ 2 2/\lambda^2 2/ λ 2 λ / 2 \lambda/2 λ /2 4 / λ 2 4/\lambda^2 4/ λ 2
标签依赖于事件编号或过去间隔时,也不能直接套独立稀释结论。这里恰好引出一个更广的模型:相邻间隔仍然独立同分布,但不要求它是指数分布。
每次更新以后重新开始 设 X 1 , X 2 , … X_1,X_2,\ldots X 1 , X 2 , …
X i > 0 几乎必然 , 0 < μ = E X i < ∞ . X_i>0\text{ 几乎必然},\qquad 0<\mu=\mathbb E X_i<\infty. X i > 0 几乎必然 , 0 < μ = E X i < ∞. 定义累计时刻和更新次数
S 0 = 0 , S n = X 1 + ⋯ + X n , N ( t ) = max { n ≥ 0 : S n ≤ t } . S_0=0,\qquad S_n=X_1+\cdots+X_n,\qquad
N(t)=\max\{n\ge0:S_n\le t\}. S 0 = 0 , S n = X 1 + ⋯ + X n , N ( t ) = max { n ≥ 0 : S n ≤ t } . 这种计数过程称为更新过程。时刻 0 0 0 t = S n t=S_n t = S n n n n N ( t ) N(t) N ( t )
当间隔为指数分布时,我们得到 Poisson 过程;若每次固定等 d d d N ( t ) = ⌊ t / d ⌋ N(t)=\lfloor t/d\rfloor N ( t ) = ⌊ t / d ⌋ 更新时刻 ,一般不能换成任意观察时刻:已经运行多久,通常会影响还要等多久。
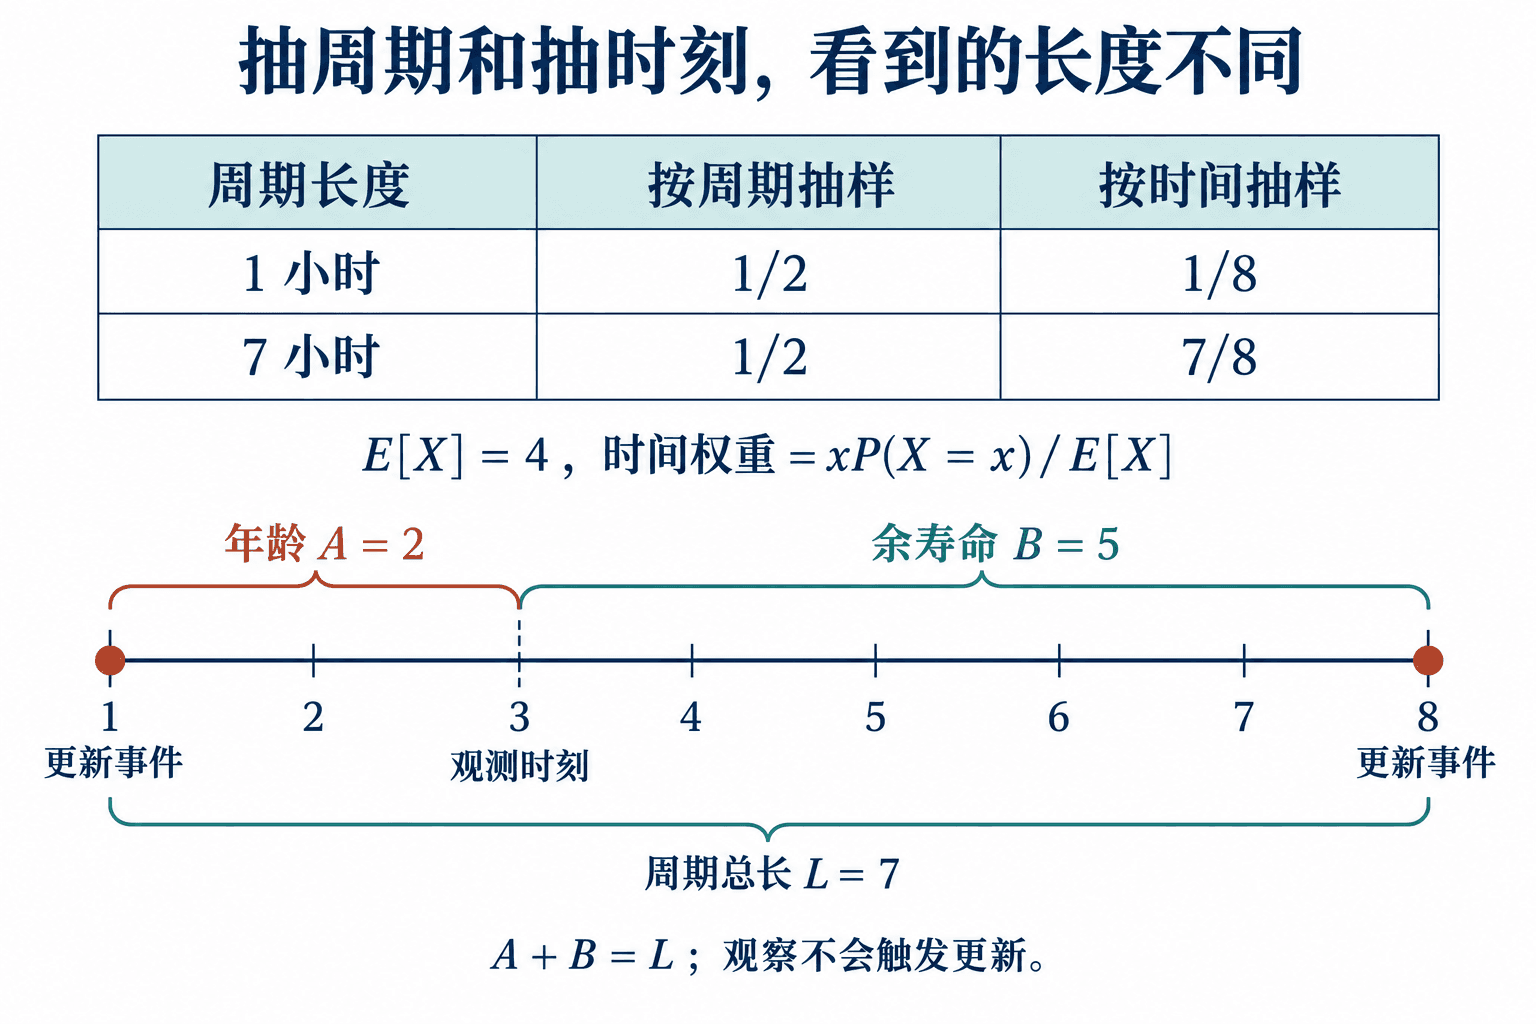
例如间隔以相同概率取 1 1 1 7 7 7
为什么有限时间内不会挤进无限次更新 强大数定律给出 S n / n → μ > 0 S_n/n\to\mu>0 S n / n → μ > 0 S n → ∞ S_n\to\infty S n → ∞ N ( t ) N(t) N ( t )
因为 X > 0 X>0 X > 0 ε > 0 \varepsilon>0 ε > 0 q = P ( X ≥ ε ) > 0 q=\mathbb P(X\ge\varepsilon)>0 q = P ( X ≥ ε ) > 0 ε \varepsilon ε K = ⌊ t / ε ⌋ + 1 K=\lfloor t/\varepsilon\rfloor+1 K = ⌊ t / ε ⌋ + 1 K K K ε \varepsilon ε t t t K K K K / q K/q K / q
E [ N ( t ) + 1 ] ≤ K q < ∞ . \mathbb E[N(t)+1]\le\frac{K}{q}<\infty. E [ N ( t ) + 1 ] ≤ q K < ∞. 这里的“长”只是相对于选定的 ε \varepsilon ε
一条路径的长期更新率 把 t t t
S N ( t ) ≤ t < S N ( t ) + 1 . S_{N(t)}\le t<S_{N(t)+1}. S N ( t ) ≤ t < S N ( t ) + 1 . 随着 t → ∞ t\to\infty t → ∞ N ( t ) → ∞ N(t)\to\infty N ( t ) → ∞ N ( t ) > 0 N(t)>0 N ( t ) > 0
N ( t ) S N ( t ) + 1 < N ( t ) t ≤ N ( t ) S N ( t ) . \frac{N(t)}{S_{N(t)+1}}
<\frac{N(t)}t
\le\frac{N(t)}{S_{N(t)}}. S N ( t ) + 1 N ( t ) < t N ( t ) ≤ S N ( t ) N ( t ) . 右侧由 S n / n → μ S_n/n\to\mu S n / n → μ 1 / μ 1/\mu 1/ μ
N ( t ) N ( t ) + 1 ⋅ N ( t ) + 1 S N ( t ) + 1 , \frac{N(t)}{N(t)+1}\cdot
\frac{N(t)+1}{S_{N(t)+1}}, N ( t ) + 1 N ( t ) ⋅ S N ( t ) + 1 N ( t ) + 1 , 两个因子分别趋于 1 1 1 1 / μ 1/\mu 1/ μ
N ( t ) t ⟶ 1 μ 几乎必然 . \boxed{\frac{N(t)}t\longrightarrow\frac1\mu\quad\text{几乎必然}.} t N ( t ) ⟶ μ 1 几乎必然 . 它描述长期斜率。有限时刻的路径仍是阶梯,不会因为有了极限,就变成直线 t / μ t/\mu t / μ d d d ⌊ t / d ⌋ − t / d \lfloor t/d\rfloor-t/d ⌊ t / d ⌋ − t / d ( − 1 , 0 ] (-1,0] ( − 1 , 0 ] t t t
更新函数保留了有限时间的信息 记 m ( t ) = E N ( t ) m(t)=\mathbb E N(t) m ( t ) = E N ( t )
m ( t ) = ∑ n = 1 ∞ P ( N ( t ) ≥ n ) = ∑ n = 1 ∞ P ( S n ≤ t ) . m(t)=\sum_{n=1}^\infty\mathbb P(N(t)\ge n)
=\sum_{n=1}^\infty\mathbb P(S_n\le t). m ( t ) = n = 1 ∑ ∞ P ( N ( t ) ≥ n ) = n = 1 ∑ ∞ P ( S n ≤ t ) . 也可以按第一次间隔 X 1 = x X_1=x X 1 = x x > t x>t x > t x ≤ t x\le t x ≤ t m ( t − x ) m(t-x) m ( t − x ) F ( x ) = P ( X 1 ≤ x ) F(x)=\mathbb P(X_1\le x) F ( x ) = P ( X 1 ≤ x )
m ( t ) = F ( t ) + ∫ ( 0 , t ] m ( t − x ) d F ( x ) . \boxed{m(t)=F(t)+\int_{(0,t]}m(t-x)\,dF(x).} m ( t ) = F ( t ) + ∫ ( 0 , t ] m ( t − x ) d F ( x ) . 第一项数第一次更新,积分项数以后的更新。这里按分布 F F F X X X f f f ∫ 0 t m ( t − x ) f ( x ) d x \int_0^t m(t-x)f(x)\,dx ∫ 0 t m ( t − x ) f ( x ) d x X X X x = t x=t x = t
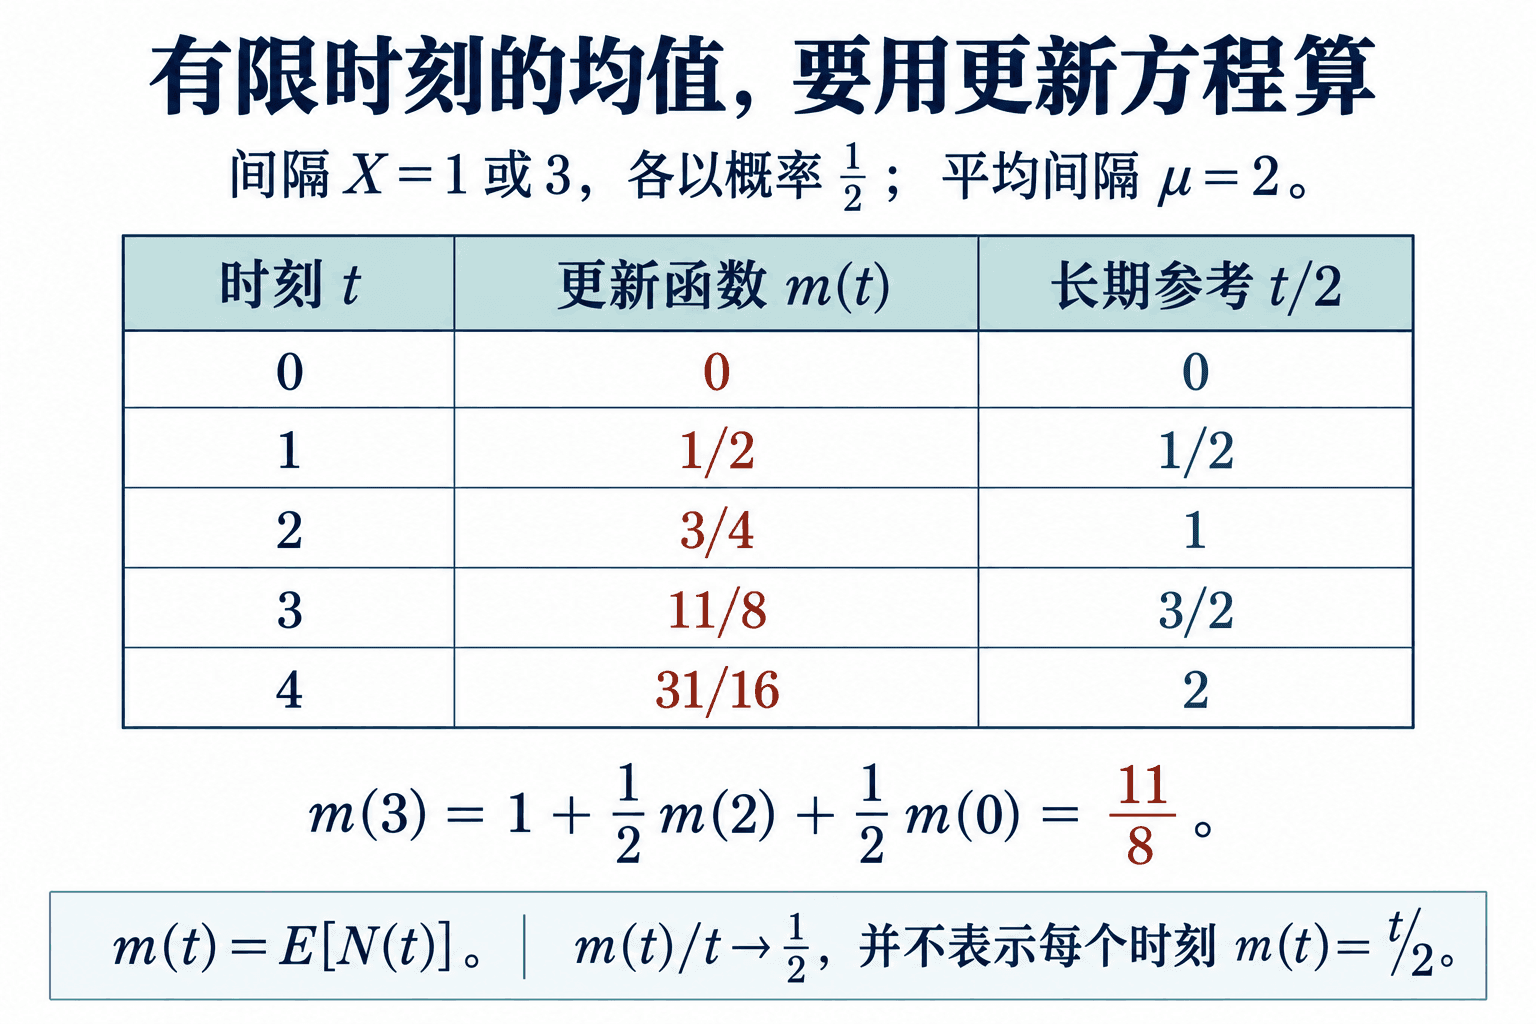
例:间隔可能为一小时或三小时 令两种间隔概率均为 1 / 2 1/2 1/2 μ = 2 \mu=2 μ = 2 m k = m ( k ) m_k=m(k) m k = m ( k ) m k m_k m k m 0 = 0 m_0=0 m 0 = 0 k ≥ 1 k\ge1 k ≥ 1
m k = 1 2 1 { k ≥ 1 } + 1 2 1 { k ≥ 3 } + 1 2 m k − 1 + 1 2 m k − 3 . m_k=\frac12\mathbf1_{\{k\ge1\}}+\frac12\mathbf1_{\{k\ge3\}}
+\frac12m_{k-1}+\frac12m_{k-3}. m k = 2 1 1 { k ≥ 1 } + 2 1 1 { k ≥ 3 } + 2 1 m k − 1 + 2 1 m k − 3 . 据此算出
m 1 = 1 2 , m 2 = 3 4 , m 3 = 11 8 , m 4 = 31 16 . m_1=\frac12,\quad m_2=\frac34,\quad
m_3=\frac{11}{8},\quad m_4=\frac{31}{16}. m 1 = 2 1 , m 2 = 4 3 , m 3 = 8 11 , m 4 = 16 31 . 例如 m 3 = 1 + 1 2 m 2 + 1 2 m 0 = 11 / 8 m_3=1+\tfrac12m_2+\tfrac12m_0=11/8 m 3 = 1 + 2 1 m 2 + 2 1 m 0 = 11/8 t / 2 t/2 t /2 t t t m ( t ) = m ( ⌊ t ⌋ ) m(t)=m(\lfloor t\rfloor) m ( t ) = m (⌊ t ⌋)
期望的长期极限还需要论证 更新强律是样本路径结论。一般来说,随机变量几乎必然收敛,并不允许直接把极限移进期望。这里的确还有
m ( t ) t ⟶ 1 μ , \boxed{\frac{m(t)}t\longrightarrow\frac1\mu,} t m ( t ) ⟶ μ 1 , 称为初等更新定理。下面用一个可检查的上、下界证明它。
令 J = N ( t ) + 1 J=N(t)+1 J = N ( t ) + 1 t t t { J ≥ i } \{J\ge i\} { J ≥ i } { S i − 1 ≤ t } \{S_{i-1}\le t\} { S i − 1 ≤ t } i − 1 i-1 i − 1 X i X_i X i
E S J = ∑ i = 1 ∞ E [ X i 1 { J ≥ i } ] = μ ∑ i = 1 ∞ P ( J ≥ i ) = μ E J = μ ( m ( t ) + 1 ) . \begin{aligned}
\mathbb E S_J
&=\sum_{i=1}^\infty\mathbb E\bigl[X_i\mathbf1_{\{J\ge i\}}\bigr]\\
&=\mu\sum_{i=1}^\infty\mathbb P(J\ge i)
=\mu\mathbb E J=\mu(m(t)+1).
\end{aligned} E S J = i = 1 ∑ ∞ E [ X i 1 { J ≥ i } ] = μ i = 1 ∑ ∞ P ( J ≥ i ) = μ E J = μ ( m ( t ) + 1 ) . 由于 S J > t S_J>t S J > t m ( t ) / t > 1 / μ − 1 / t m(t)/t>1/\mu-1/t m ( t ) / t > 1/ μ − 1/ t N ( t ) + 1 N(t)+1 N ( t ) + 1 N ( t ) N(t) N ( t ) t t t
上界用截短间隔。固定 K > 0 K>0 K > 0 X i ( K ) = min ( X i , K ) X_i^{(K)}=\min(X_i,K) X i ( K ) = min ( X i , K ) μ K \mu_K μ K N ( K ) ( t ) ≥ N ( t ) N^{(K)}(t)\ge N(t) N ( K ) ( t ) ≥ N ( t ) t t t t + K t+K t + K
m ( t ) ≤ m ( K ) ( t ) ≤ t + K μ K − 1. m(t)\le m^{(K)}(t)\le\frac{t+K}{\mu_K}-1. m ( t ) ≤ m ( K ) ( t ) ≤ μ K t + K − 1. 对固定 K K K t → ∞ t\to\infty t → ∞ lim sup m ( t ) / t ≤ 1 / μ K \limsup m(t)/t\le1/\mu_K lim sup m ( t ) / t ≤ 1/ μ K K → ∞ K\to\infty K → ∞ μ K ↑ μ \mu_K\uparrow\mu μ K ↑ μ m ′ ( t ) m'(t) m ′ ( t )
周期报酬:先把统计口径定下来 假设第 i i i R i R_i R i ( X i , R i ) (X_i,R_i) ( X i , R i ) E ∣ R i ∣ < ∞ \mathbb E|R_i|<\infty E ∣ R i ∣ < ∞
截至 t t t 已完成周期 报酬为 C ( t ) = ∑ i = 1 N ( t ) R i C(t)=\sum_{i=1}^{N(t)}R_i C ( t ) = ∑ i = 1 N ( t ) R i
C ( t ) t = ∑ i = 1 N ( t ) R i N ( t ) ⋅ N ( t ) t ⟶ E R E X 几乎必然 . \frac{C(t)}t
=\frac{\sum_{i=1}^{N(t)}R_i}{N(t)}\cdot\frac{N(t)}t
\longrightarrow\frac{\mathbb E R}{\mathbb E X}
\quad\text{几乎必然}. t C ( t ) = N ( t ) ∑ i = 1 N ( t ) R i ⋅ t N ( t ) ⟶ E X E R 几乎必然 . 取 R i = 1 R_i=1 R i = 1 R i = X i R_i=X_i R i = X i 1 1 1
例如一台设备每个完整运行周期平均十八天,周期结束后平均获得四十五元净报酬,并满足上述条件。长期每天的净报酬是 45 / 18 = 2.5 45/18=2.5 45/18 = 2.5 5.56 5.56 5.56 100 / 18 100/18 100/18
为什么在随机时刻更容易碰到长周期 按编号等机会抽一个周期,看到的就是原间隔分布。现在改为:在一段越来越长的观察窗 [ 0 , T ] [0,T] [ 0 , T ]
令
A ( t ) = t − S N ( t ) , B ( t ) = S N ( t ) + 1 − t , L ( t ) = A ( t ) + B ( t ) = X N ( t ) + 1 . A(t)=t-S_{N(t)},\qquad B(t)=S_{N(t)+1}-t,\qquad
L(t)=A(t)+B(t)=X_{N(t)+1}. A ( t ) = t − S N ( t ) , B ( t ) = S N ( t ) + 1 − t , L ( t ) = A ( t ) + B ( t ) = X N ( t ) + 1 . A A A B B B L L L S n S_n S n
对于一组周期长度 D D D D D D X i 1 { X i ∈ D } X_i\mathbf1_{\{X_i\in D\}} X i 1 { X i ∈ D }
P 时间抽样 ( L ∈ D ) = E [ X 1 { X ∈ D } ] μ . \boxed{\mathbb P_{\text{时间抽样}}(L\in D)
=\frac{\mathbb E[X\mathbf1_{\{X\in D\}}]}{\mu}.} P 时间抽样 ( L ∈ D ) = μ E [ X 1 { X ∈ D } ] . 若 X X X x j x_j x j p j p_j p j x j p j / μ x_jp_j/\mu x j p j / μ 1 1 1 ∑ j x j p j \sum_jx_jp_j ∑ j x j p j
例:相同平均间隔,不同的观察体验 方案 A 每次固定四小时;方案 B 的周期独立以各 1 / 2 1/2 1/2 1 / 4 1/4 1/4
1 × ( 1 / 2 ) 4 = 1 8 , 7 × ( 1 / 2 ) 4 = 7 8 . \frac{1\times(1/2)}4=\frac18,\qquad
\frac{7\times(1/2)}4=\frac78. 4 1 × ( 1/2 ) = 8 1 , 4 7 × ( 1/2 ) = 8 7 . 看到的周期长度均值是 1 / 8 + 49 / 8 = 25 / 4 = 6.25 1/8+49/8=25/4=6.25 1/8 + 49/8 = 25/4 = 6.25
若 E X 2 < ∞ \mathbb E X^2<\infty E X 2 < ∞
E 时间抽样 L = E X 2 μ . \mathbb E_{\text{时间抽样}} L=\frac{\mathbb E X^2}{\mu}. E 时间抽样 L = μ E X 2 . 年龄与剩余等待的时间平均各是多少?在长度为 x x x 0 0 0 x x x x x x 0 0 0 x 2 / 2 x^2/2 x 2 /2
lim T → ∞ 1 T ∫ 0 T A ( t ) d t = lim T → ∞ 1 T ∫ 0 T B ( t ) d t = E X 2 2 μ 几乎必然 . \lim_{T\to\infty}\frac1T\int_0^T A(t)\,dt
=\lim_{T\to\infty}\frac1T\int_0^T B(t)\,dt
=\frac{\mathbb E X^2}{2\mu}
\quad\text{几乎必然}. T → ∞ lim T 1 ∫ 0 T A ( t ) d t = T → ∞ lim T 1 ∫ 0 T B ( t ) d t = 2 μ E X 2 几乎必然 . 两点方案 B 的结果是 25 / 8 = 3.125 25/8=3.125 25/8 = 3.125
若只想求余寿命在 y ≥ 0 y\ge0 y ≥ 0 x x x B ( t ) > y B(t)>y B ( t ) > y ( x − y ) + = max ( x − y , 0 ) (x-y)_+=\max(x-y,0) ( x − y ) + = max ( x − y , 0 )
P 时间抽样 ( B > y ) = E [ ( X − y ) + ] μ . \mathbb P_{\text{时间抽样}}(B>y)
=\frac{\mathbb E[(X-y)_+]}{\mu}. P 时间抽样 ( B > y ) = μ E [( X − y ) + ] . 指数间隔的右侧为 e − λ y e^{-\lambda y} e − λ y d d d ( d − y ) + / d (d-y)_+/d ( d − y ) + / d [ 0 , d ] [0,d] [ 0 , d ]
这里讨论的是沿长时间窗均匀抽样得到的时间分布。不能把它不加条件地改成“任意确定时刻 t t t d d d t − d ⌊ t / d ⌋ t-d\lfloor t/d\rfloor t − d ⌊ t / d ⌋
把固定间隔四小时、均值四小时的指数间隔,以及一小时或七小时各半的间隔放在一起比较。延长同一条路径,看 N ( t ) / t N(t)/t N ( t ) / t 1 / μ 1/\mu 1/ μ 1 / 2 1/2 1/2 7 / 8 7/8 7/8
练习 1.叠加后的次数与来源 三个相互独立的 Poisson 来源速率为每小时 1 , 4 , 5 1,4,5 1 , 4 , 5
查看解答 总速率 10 10 10 5 5 5 e − 5 5 3 / 3 ! ≈ 0.1404 e^{-5}5^3/3!\approx0.1404 e − 5 5 3 /3 ! ≈ 0.1404 5 / 10 = 1 / 2 5/10=1/2 5/10 = 1/2
2.联合事件与条件事件 总报警为速率 12 12 12 1 / 3 1/3 1/3
查看解答 两类参数为 1 , 2 1,2 1 , 2 ( e − 1 ) ( e − 2 2 2 / 2 ! ) = 2 e − 3 ≈ 0.0996 (e^{-1})(e^{-2}2^2/2!)=2e^{-3}\approx0.0996 ( e − 1 ) ( e − 2 2 2 /2 !) = 2 e − 3 ≈ 0.0996 Bin ( 3 , 1 / 3 ) \operatorname{Bin}(3,1/3) Bin ( 3 , 1/3 ) 3 ( 1 / 3 ) ( 2 / 3 ) 2 = 4 / 9 3(1/3)(2/3)^2=4/9 3 ( 1/3 ) ( 2/3 ) 2 = 4/9 e − 3 3 3 / 3 ! e^{-3}3^3/3! e − 3 3 3 /3 !
3.检查更新时刻的等号 一条样本的前四个间隔为 3 , 5 , 2 , 4 3,5,2,4 3 , 5 , 2 , 4 N ( 10 ) N(10) N ( 10 ) t = 11 t=11 t = 11
查看解答 S 1 = 3 , S 2 = 8 , S 3 = 10 , S 4 = 14 S_1=3,S_2=8,S_3=10,S_4=14 S 1 = 3 , S 2 = 8 , S 3 = 10 , S 4 = 14 10 10 10 N ( 10 ) = 3 N(10)=3 N ( 10 ) = 3 11 11 11 [ 10 , 14 ) [10,14) [ 10 , 14 ) A ( 11 ) = 1 , B ( 11 ) = 3 , L ( 11 ) = 4 A(11)=1,B(11)=3,L(11)=4 A ( 11 ) = 1 , B ( 11 ) = 3 , L ( 11 ) = 4 A + B = L A+B=L A + B = L
4.有限时间的更新函数 间隔独立且以概率 1 / 2 1/2 1/2 2 2 2 4 4 4 m ( 2 ) , m ( 4 ) , m ( 6 ) m(2),m(4),m(6) m ( 2 ) , m ( 4 ) , m ( 6 ) t / μ t/\mu t / μ
查看解答 μ = 3 \mu=3 μ = 3 m ( t ) = F ( t ) + 1 2 m ( t − 2 ) 1 { t ≥ 2 } + 1 2 m ( t − 4 ) 1 { t ≥ 4 } m(t)=F(t)+\tfrac12m(t-2)\mathbf1_{\{t\ge2\}}+\tfrac12m(t-4)\mathbf1_{\{t\ge4\}} m ( t ) = F ( t ) + 2 1 m ( t − 2 ) 1 { t ≥ 2 } + 2 1 m ( t − 4 ) 1 { t ≥ 4 } m ( 0 ) = 0 m(0)=0 m ( 0 ) = 0
m ( 2 ) = 1 2 , m ( 4 ) = 1 + 1 2 ⋅ 1 2 = 5 4 , m ( 6 ) = 1 + 1 2 ⋅ 5 4 + 1 2 ⋅ 1 2 = 15 8 . m(2)=\frac12,\qquad m(4)=1+\frac12\cdot\frac12=\frac54,
\qquad m(6)=1+\frac12\cdot\frac54+\frac12\cdot\frac12=\frac{15}{8}. m ( 2 ) = 2 1 , m ( 4 ) = 1 + 2 1 ⋅ 2 1 = 4 5 , m ( 6 ) = 1 + 2 1 ⋅ 4 5 + 2 1 ⋅ 2 1 = 8 15 . 长期率为 1 / 3 1/3 1/3 m ( 6 ) = 15 / 8 ≠ 2 = 6 / μ m(6)=15/8\ne2=6/\mu m ( 6 ) = 15/8 = 2 = 6/ μ
5 独立标记的 Poisson 分流中,哪些说法正确?
6 只要两种更新过程的平均间隔相同,它们在任意有限时间窗内的计数分布就相同。
7 间隔不是指数分布时,固定区间增量必定不独立,没有例外。
8.给定总数时的负关联 给定某时间窗内恰有四次总事件,每次独立以概率 1 / 2 1/2 1/2 ( A , B ) (A,B) ( A , B )
查看解答 可能值为 ( 0 , 4 ) , ( 1 , 3 ) , ( 2 , 2 ) , ( 3 , 1 ) , ( 4 , 0 ) (0,4),(1,3),(2,2),(3,1),(4,0) ( 0 , 4 ) , ( 1 , 3 ) , ( 2 , 2 ) , ( 3 , 1 ) , ( 4 , 0 ) 1 / 16 , 4 / 16 , 6 / 16 , 4 / 16 , 1 / 16 1/16,4/16,6/16,4/16,1/16 1/16 , 4/16 , 6/16 , 4/16 , 1/16 B = 4 − A B=4-A B = 4 − A − Var A = − 4 ( 1 / 2 ) ( 1 / 2 ) = − 1 -\operatorname{Var}A=-4(1/2)(1/2)=-1 − Var A = − 4 ( 1/2 ) ( 1/2 ) = − 1
9.等待第一次被保留的事件 原流速率为 λ \lambda λ 0 < p ≤ 1 0<p\le1 0 < p ≤ 1
查看解答 保留流速率为 p λ p\lambda p λ V ∼ Exp ( p λ ) V\sim\operatorname{Exp}(p\lambda) V ∼ Exp ( p λ ) 1 / ( p λ ) 1/(p\lambda) 1/ ( p λ ) G G G P ( G = g ) = ( 1 − p ) g − 1 p \mathbb P(G=g)=(1-p)^{g-1}p P ( G = g ) = ( 1 − p ) g − 1 p V = W 1 + ⋯ + W G V=W_1+\cdots+W_G V = W 1 + ⋯ + W G E V = E G / λ = 1 / ( p λ ) \mathbb EV=\mathbb EG/\lambda=1/(p\lambda) E V = E G / λ = 1/ ( p λ ) p = 0 p=0 p = 0
10.每两次保留一次 保留 Poisson 流中编号为 2 , 4 , 6 , … 2,4,6,\ldots 2 , 4 , 6 , … 3 3 3 1.5 1.5 1.5
查看解答 新间隔为两个独立 Exp ( 3 ) \operatorname{Exp}(3) Exp ( 3 ) 2 / 3 2/3 2/3 2 / 9 2/9 2/9 3 / 2 3/2 3/2 1.5 1.5 1.5 1 / ( 1.5 ) 2 = 4 / 9 1/(1.5)^2=4/9 1/ ( 1.5 ) 2 = 4/9
11.周期长度会影响报酬 间隔独立以相同概率取 2 2 2 6 6 6 R = 10 − X R=10-X R = 10 − X R R R X X X
查看解答 E X = 4 \mathbb EX=4 E X = 4 E R = 10 − 4 = 6 \mathbb ER=10-4=6 E R = 10 − 4 = 6 6 / 4 = 1.5 6/4=1.5 6/4 = 1.5 E ( R / X ) \mathbb E(R/X) E ( R / X )
12.按时间抽样的长度与余寿命 仍取 X = 2 X=2 X = 2 6 6 6
查看解答 六小时周期权重为 6 ( 1 / 2 ) / 4 = 3 / 4 6(1/2)/4=3/4 6 ( 1/2 ) /4 = 3/4 E X 2 = ( 4 + 36 ) / 2 = 20 \mathbb EX^2=(4+36)/2=20 E X 2 = ( 4 + 36 ) /2 = 20 20 / 4 = 5 20/4=5 20/4 = 5 20 / 8 = 2.5 20/8=2.5 20/8 = 2.5
E [ ( X − 3 ) + ] E X = ( 1 / 2 ) ⋅ 0 + ( 1 / 2 ) ⋅ 3 4 = 3 8 . \frac{\mathbb E[(X-3)_+]}{\mathbb EX}
=\frac{(1/2)\cdot0+(1/2)\cdot3}{4}=\frac38. E X E [( X − 3 ) + ] = 4 ( 1/2 ) ⋅ 0 + ( 1/2 ) ⋅ 3 = 8 3 . 13.把两种长期结论区分开 若间隔恒为 4 4 4 N ( t ) / t N(t)/t N ( t ) / t m ( t ) / t m(t)/t m ( t ) / t 1 / 4 1/4 1/4
查看解答 N ( t ) = m ( t ) = ⌊ t / 4 ⌋ N(t)=m(t)=\lfloor t/4\rfloor N ( t ) = m ( t ) = ⌊ t /4 ⌋ t / 4 t/4 t /4 t t t 1 / 4 1/4 1/4 A ( t ) = t − 4 ⌊ t / 4 ⌋ A(t)=t-4\lfloor t/4\rfloor A ( t ) = t − 4 ⌊ t /4 ⌋ [ 0 , 4 ) [0,4) [ 0 , 4 ) t = 4 n t=4n t = 4 n t = 4 n + 2 t=4n+2 t = 4 n + 2 [ 0 , 4 ] [0,4] [ 0 , 4 ]