剩余价值率
你在一家外卖小店里翻到一本排班账本。老板赵明写得很利落:今天,店员小林工作八小时;食材、餐盒和灶具的耗用算作一栏;工资算作另一栏;最后还有一栏,叫“多出来的价值”。
这本账看着像普通经营记录,却藏着一个更尖锐的问题:一名雇员在一天里创造的新增价值,哪一部分用来补偿工资,哪一部分在马克思的分析中成为资本占有的剩余?
本章使用马克思政治经济学批判中的一套概念来回答。它不是餐饮店的会计准则,也不能直接替你判断某家店是否违法、某份工资是否公平,更不是当代经济学唯一的解释。它的长处在于:把工资、工时和价值分配放在同一张关系图上,让你看见“利润从哪里来”这一句常被说得太快的话,究竟需要哪些前提。
排班账本
先别急着给赵明贴标签。先把他的账本读清楚。
下面全部是为了学习而设定的虚构价值账本,单位叫“价值单位”。它假定当天卖出的餐品都实现了相应价值,劳动强度和生产率在一天内不变。还特别假定:小林当天的现金工资恰好按劳动力价值支付,购买劳动力的这笔资本记作 ;工资等于劳动力价值的假定,是把它进一步换算成必要劳动时间的条件。
这不是说现实工资天然等于劳动力价值;实际支付的工资会因供求、谈判、制度和其他条件而高于或低于它,不能从一张工资条直接读出 。现实中的销售额、现金回款、税费、租金、平台服务费、加班费和融资成本也要复杂得多,不能从这张表直接推出。
账本里的关键不是“800 这笔钱不重要”。食材、餐盒和灶具当然不可缺少;没有它们,晚餐根本端不出来。马克思所说的不变资本,是指它们在这个价值模型里把原有价值转移到成品中,却不被当作新增价值的来源。像接力赛里递过来的棒,它很重要,但不会因为换了手就多长一截。
可变资本指用于购买劳动力的资本;工资偏离劳动力价值,并不会使这笔资本失去可变资本的性质。本章另假定工资等于劳动力价值,因而可据此计算必要劳动时间。这里的“可变”不是说工资天天随心所欲地跳动,而是说马克思把劳动力看作一种特殊商品:它在使用过程中可以创造超过自身价值的新价值。注意,这是一套理论语言;它绝不意味着人的价值等于工资,更不意味着工资低就天然合规,工资高就自动没有矛盾。
于是,赵明看到的不是一台会自己吐钱的灶具。按这套模型,灶具和食材把原有的 800 转到餐品中;小林的活劳动创造 960 的新价值,其中 480 补偿劳动力的价值,余下 480 是剩余价值。
用符号把这张账本压缩一下:
这还是一个“把许多现实条件先放到一旁”的故事。它暂时不问餐品是否卖得掉,也不问同行是否降价,更不问赵明本人是否也下厨。这样做不是为了逃避现实,而是为了先把一个关系照亮:在马克思的框架里,新增价值 与生产资料转移来的价值 要分开看。
学习钩子: 你已经看见账本有三栏。下一步要追问:为什么这三栏不能像餐品配料一样,随手搅成“总成本”一团?
商品里的三层
赵明卖出一份饭时,顾客不会看到一张标签写着“这里有 10 个价值单位来自餐盒,6 个来自工资,6 个来自剩余劳动”。商品把来路藏得很好,像一碗已经搅匀的汤。
为拆开它,我们把当天 80 份相同餐品作为一个教学用的整体,而不把每一份真实餐盒硬切成三块。平均到一份餐品,账本关系可以这样表达:
把这份饭先摊在价值结构板上,你会看见:盒子和食材并没有消失,只是以价值转移的方式藏在成品里;新价值的两部分则要另行辨认。
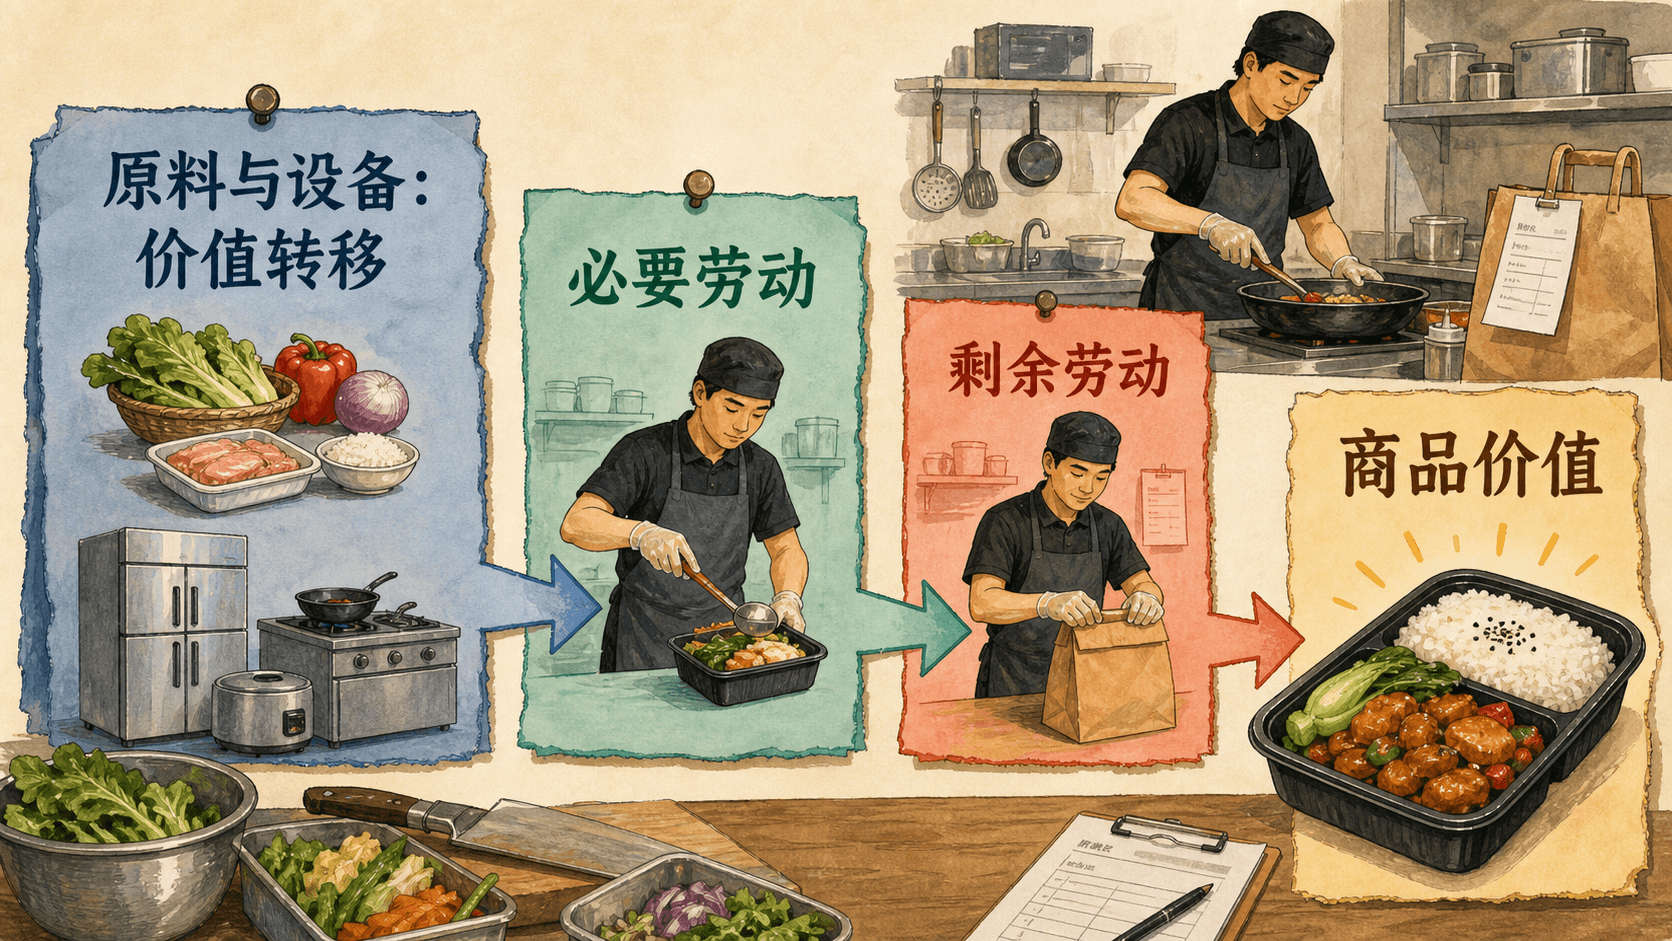
必要劳动是马克思给一段劳动起的名字:在给定劳动力价值(即维持和再生产劳动力所需生活资料的价值)和生产条件,并假定工资按该价值支付时,这段劳动再生产劳动力的价值。它不是说小林上午四小时只能做自己的菜、下午四小时才开始做店里的菜。小林一直在切配、出餐、打包;“必要”和“剩余”是对一天新增价值的分析划分,不是胸牌颜色。
同样,剩余劳动是超过必要劳动的那一部分劳动;它所创造的价值,在这个框架中叫剩余价值。这也是为什么本章讨论的是价值关系,而不是“哪一道菜最赚钱”的运营技巧。后者会受供需、定价、竞争、损耗和许多制度条件影响。
若这三栏仍像一锅搅匀的汤,你可以先替赵明把当天的账单逐项归位,再看哪些事件其实不足以判断比率。下面是独立的缩放练习账本:、、,并非赵明—小林的 账本;它只保留 、即 这一关系。
你可以用三个小问题检查自己有没有把账读歪:
- 食材变贵, 会不会变?会;但这本身不等于 已经变了。
- 小林的工资对应价值不变、每天新增价值变多, 有没有可能变大?在模型假设成立时,有可能。
- 当天营业额上涨,能否立刻断言剩余价值率上涨?不能。你还不知道新增价值、工资对应的 和价格实现之间发生了什么。
这里有一种很常见的“看似朴素”的说法:机器、食材、管理、劳动都参与了生产,所以它们应当在同一个分母里衡量谁创造得更多。马克思的回答是:参与生产与创造新增价值不是同一个问题。你未必接受这套回答,但至少要先准确理解它的分工;不然反驳的只是稻草人。
练习: 赵明说:“今天多买了 160 个价值单位的进口食材,所以店员的剩余价值率一定下降了。”这句话成立吗?
学习钩子: 价值结构已经拆开了。可赵明最在意的也许是另一页:八小时究竟怎样变成“必要”和“剩余”?
时间这把尺
现在把同一张价值账本换成时间账本。为了让计算干净,先维持三个假设:小林每小时创造的新价值相同;一天的劳动强度不变;工资对应的劳动力价值是 480。这样,八小时创造 960 个价值单位,平均每小时是 120。
那么,创造 480 个价值单位需要四小时。马克思把这段叫作必要劳动时间;另外四小时叫作剩余劳动时间。
同一页排班账本把前四小时和后四小时标在一条连续班次上。这样看,概念上的分界线更清楚,却不会把实际劳动过程误画成两份互不相干的工作。
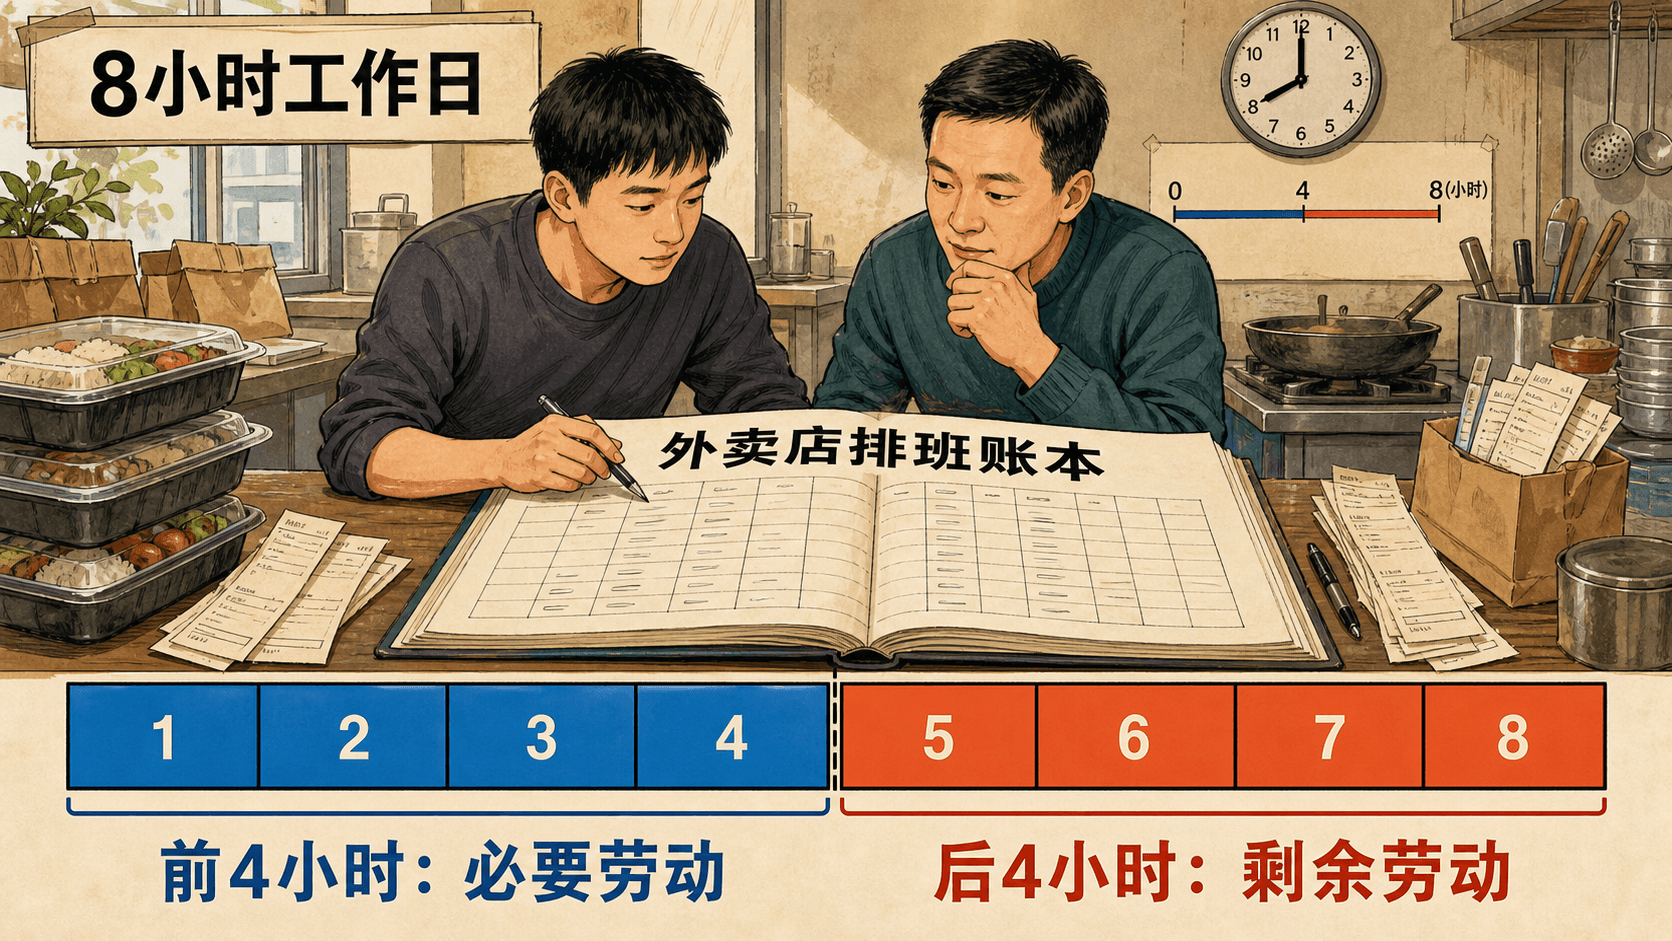
因此,剩余价值率既可以写成价值比,也可以写成时间比:
在赵明的设定里,,也就是 。这个百分比的意思不是“小林拿到全部产出的百分之百”,而是剩余劳动与必要劳动一样长。
现在轮到你沿着同一条班次线移动分界点,看看班次长度改变时,必要劳动、剩余劳动和比率怎样一起变化。
把班次拉长,会发生什么?仍假定每小时新增价值为 120,必要劳动时间保持四小时:
表中的变化说明:在这些特定假设下,工作日延长会扩大剩余劳动,而不是让某个神秘的最后时刻突然点石成金。它也没有说明“多排两小时”就是一个正当或可行的经营决定。劳动者的休息、健康、合同、工资支付和适用法律,必须用真实情况与相应规范判断;一张理论表没有劳动监察权。
另一路变化更隐蔽。假如改善了社会生产条件,使维持劳动者生活所需商品的价值下降,在工作日仍是八小时的假设下,必要劳动时间可能从四小时缩到三小时半,剩余劳动就从四小时增加到四小时半。这是马克思后来分析相对剩余价值时会继续展开的线索。它也提醒你:生产率提高、劳动强度加大、延长工时,可能都让结果变化,但三者不是同一件事,不能互相冒充。
八小时工作日具有明确的劳工运动和制度史背景;国际劳工组织 1919 年的《工业工作时间公约》曾以每日八小时、每周四十八小时为基本标准。这个历史事实不等于它是所有地区、所有行业今天的统一法律答案,却足以提醒我们:工时从来不是老板在白板上随意加减的数字。
练习: 小林仍工作八小时,工资对应价值仍是 480,但每小时新增价值从 120 提高到 140。若其他教学假设不变,剩余劳动时间会怎样?
学习钩子: 时间尺子很好用,但它会诱骗你忘掉一个细节:到底该拿剩余价值跟工资比,还是跟全部预付资本比?
两种分母
赵明按当天耗用口径列出 1280 个价值单位:800 是生产资料转移的价值,480 用于购买劳动力。当天账本中的剩余价值是 480。他在纸上写下 ,然后得意地说:“看,剩余价值率只有 37.5%,并不高。”
他把两个不同问题塞进了一个百分号里。
把同一笔剩余价值放在两种分母的放大镜下,差异就不再像谁算错了,而像是在回答两道不同的题。
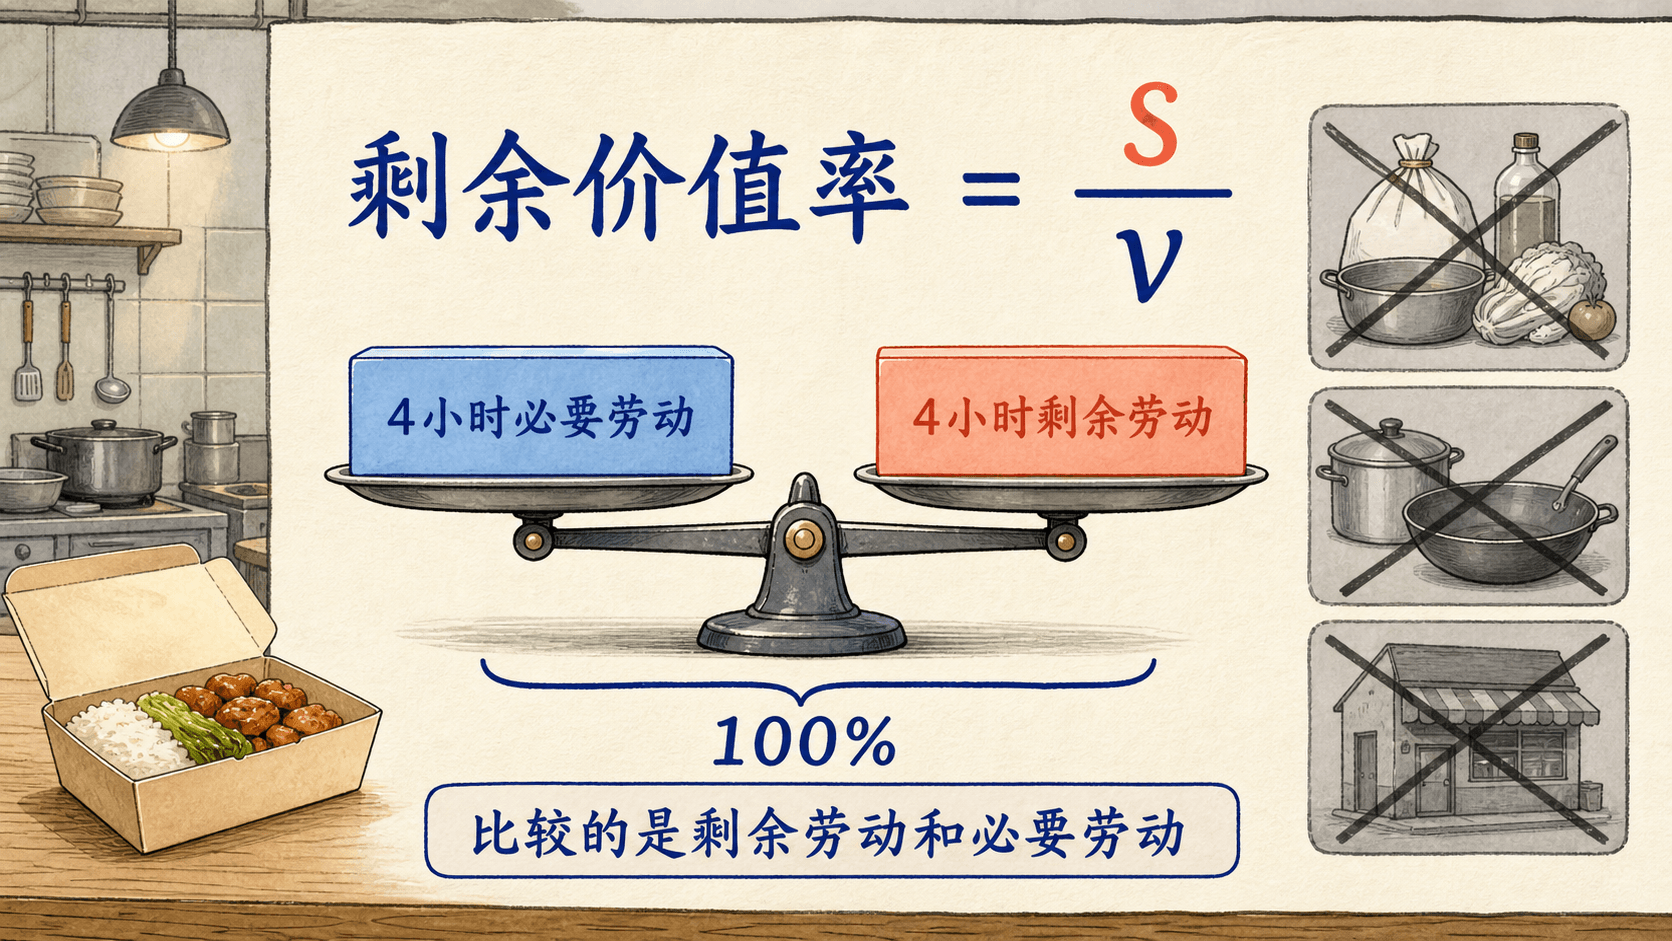
马克思坚持用 作分母,并不是漏算了灶具和食材,而是因为他要测量的对象是“剩余劳动相对于必要劳动”的比例。 在该模型中转移价值,但不是新价值的来源;把 放进分母,会把这个特定关系稀释掉。
不过,别把这个论证偷换成“37.5% 完全没有意义”。不同分母回答不同问题。企业财务中的毛利、营业利润、净利润、投资回报,也各有口径,通常还会受到价格、折旧、税费、利息、库存和确认规则影响。它们不能被 一键替代;反过来,拿一张损益表也不能自动算出马克思意义上的剩余价值率。
所以,三个词要刻意分开:
- 剩余价值率:,是马克思理论中的关系量。
- 利润率:在马克思的讨论和现代财务分析中都可能有不同口径,不能不说明分母就使用。
- 现实利润:一家公司账上最终的利润或亏损,受许多这里被抽象掉的条件影响。
若两个百分比还让你觉得别扭,就亲手更换 、、 的数值,观察哪个问题的答案会变、哪个不会变。下面计算器使用小林的另一张独立练习账本:默认 、、,不是上文的 1760 价值单位总账;它同样保持 ,方便单独比较两种分母。
练习: 赵明说:“店里又添了一台烤箱, 从 800 增到 1000,所以 从 100% 降了。”你会怎样回应?
学习钩子: 分母终于各归各位。可历史上有人偏要把整天劳动缩成一个戏剧化的句子:利润只来自“最后一小时”。这靠谱吗?
最后一小时
“最后一小时”不是短视频时代才发明的耸动标题。十九世纪三十年代,英国经济学家纳骚·西尼尔在围绕工厂法的争论中,以每日运转 11.5 小时、产品价格不变的棉纺厂为特定算例,声称每天缩短一小时会毁掉净利润。
马克思在《资本论》第一卷“剩余价值率”章专门以这一算例批评他把机器、原料等不变资本同工资和净利润混作一条“倒计时”。因此,“最后一小时”是论战语境中的特定主张,不是任何企业、行业或缩短工时情形的普遍规律。
把这种说法推回小林连续的八小时班次,时间线会立刻暴露它的戏剧化剪辑:每一小时都连着前一小时,剩余劳动也不是等到收工前才突然出现。
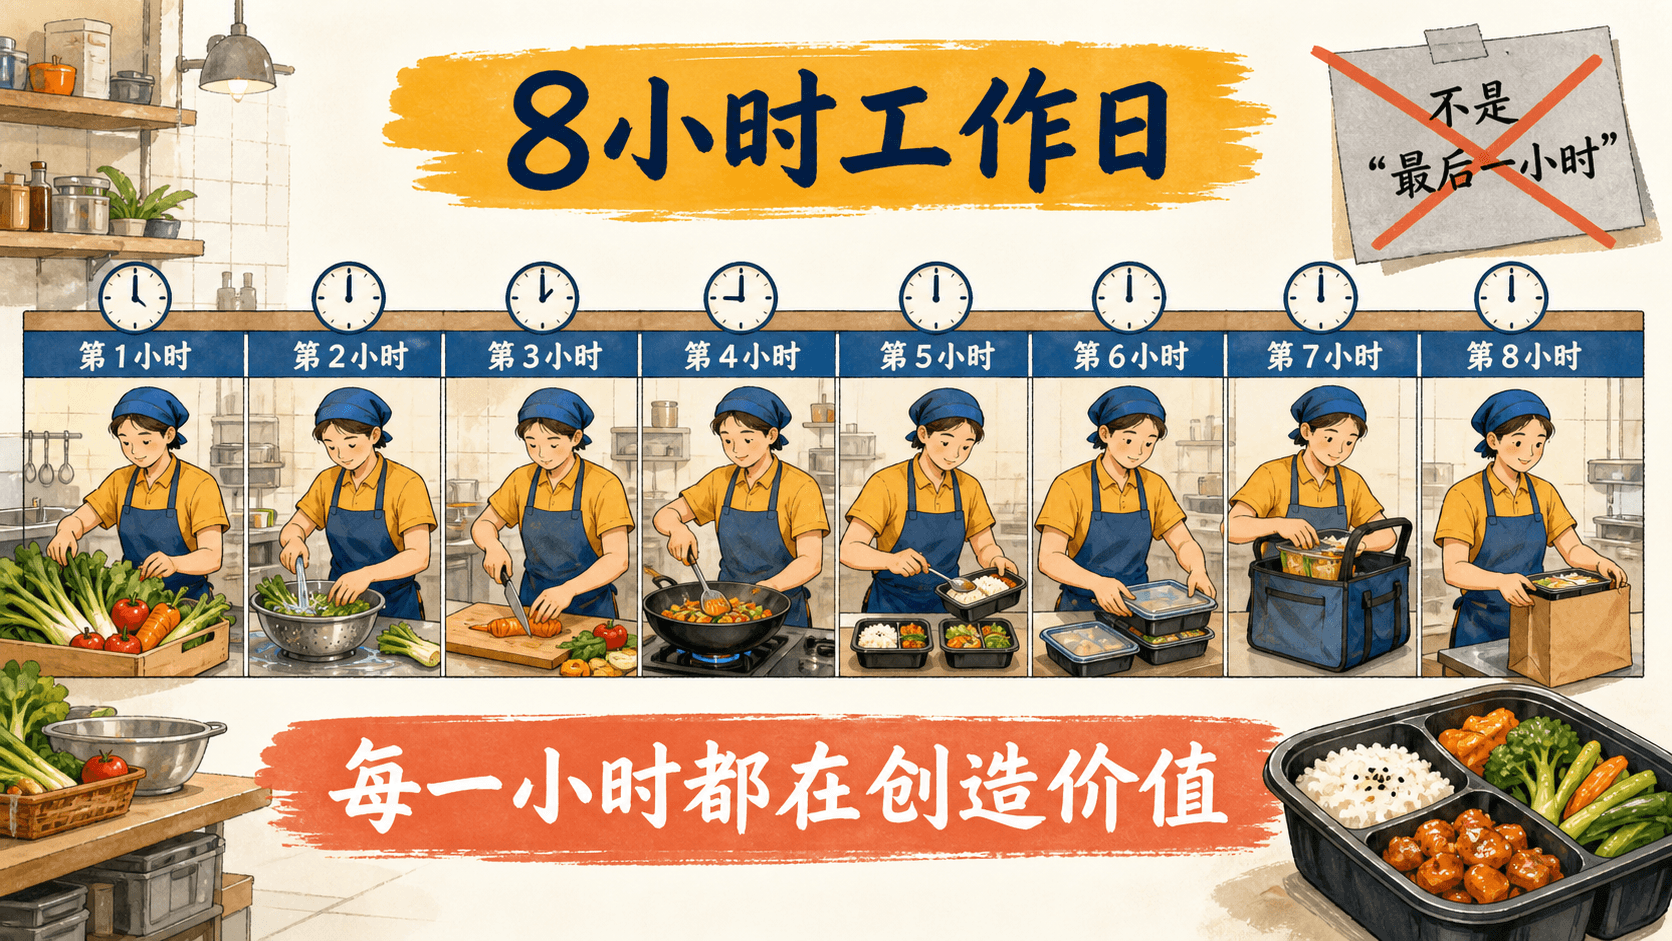
把它搬到赵明的外卖店,就会变成:“八小时中前七小时都在回本,只有第八小时才有利润;所以少上一小时,店就一定没有利润。”这句话抓住了“必要劳动之后才有剩余劳动”的一点影子,却把影子误当成了整个人。
先按前面的设定算一遍:必要劳动时间是四小时。于是,从第五小时开始,已经进入剩余劳动,而不是等到第八小时才突然开始。
你也可以自己拖动这条边界线。重点不在替赵明寻找加班理由,而在看清“减少一小时”“多出一小时”和“只有最后一小时”是三种完全不同的说法。
马克思的批评可以先用两把小尺子理解:
- 把工作日切成“必要”和“剩余”,不等于说必要劳动的每一分钟都不创造价值。劳动过程是连续的。出餐前的备料、烹饪中的配合、打包时的检查,彼此相连;你不能因为最后一道工序完成了,就把前面的劳动从生产中擦掉。
- 在教学设定中,少一小时确实可能减少剩余劳动;但“减少”不是“此前完全没有”,更不是任何企业都可以靠无限延长工时来解决经营问题。市场需求、订单波动、质量、设备能力、劳动者疲劳、工时制度和工资支付都会形成边界。最后一小时不是仙女教母,不能拿来替代管理和权利保障。
这场争论也值得保留它的历史位置。它是马克思批判政治经济学中的一个论战对象,不是当代主流经济学对企业利润的一条共同定律。把它如实放回历史,反而能让你看得更清楚:理论争论可能影响人们如何讲述工时,也可能被用于为既有利益找理由。
练习: 请判断下面这句话: “若小林从八小时改为七小时,剩余价值率从 100% 变为 75%,所以第八小时不重要。”
学习钩子: 你已经避开了“最后一小时”的魔术。最后还要打开一只更大的盒子:这些剩余劳动,为什么常常要借“剩余产品”的形式出现?
剩余产品
剩余产品可以先理解为:在抽象层面体现剩余劳动成果的那部分产品;它不是把一份完整餐品切开后得到的一块实物。赵明当天的 80 份相同餐品总价值为 。若把“1 份完整餐品”只当作总价值的等价量,那么这 80 份所承载的价值约相当于: 为 36.36 份、 为 21.82 份、 为 21.82 份。三项的精确值相加为 80 份;按两位小数显示时恰为 80.00 份,相关计算均应视为近似值。
这里的“约 36.36 份”“约 21.82 份”都是价值等价量,具体含义可以分几点说明:
- 并不是说真的单独有 36.36 份饭只包含食材和餐盒的价值,或者有 21.82 份饭只由必要劳动、剩余劳动制作。
- 每一份完整餐品都同时包含 的转移价值和 的新增价值。
- 如果为了强调新增价值内部 的关系,可以把 单独画成“等量格阵”,这样就能看到必要部分和剩余部分各占 40 格。
- 这里的“40 格”只是为了描述新增价值各部分的比例关系,是抽象意义上的参照,并不能等同为 40 份完整餐品的物理属主。
换句话说,价值等价量只是一种表达比例和分配关系的方式,不代表有对应数目的菜品在现实中被直接切分。
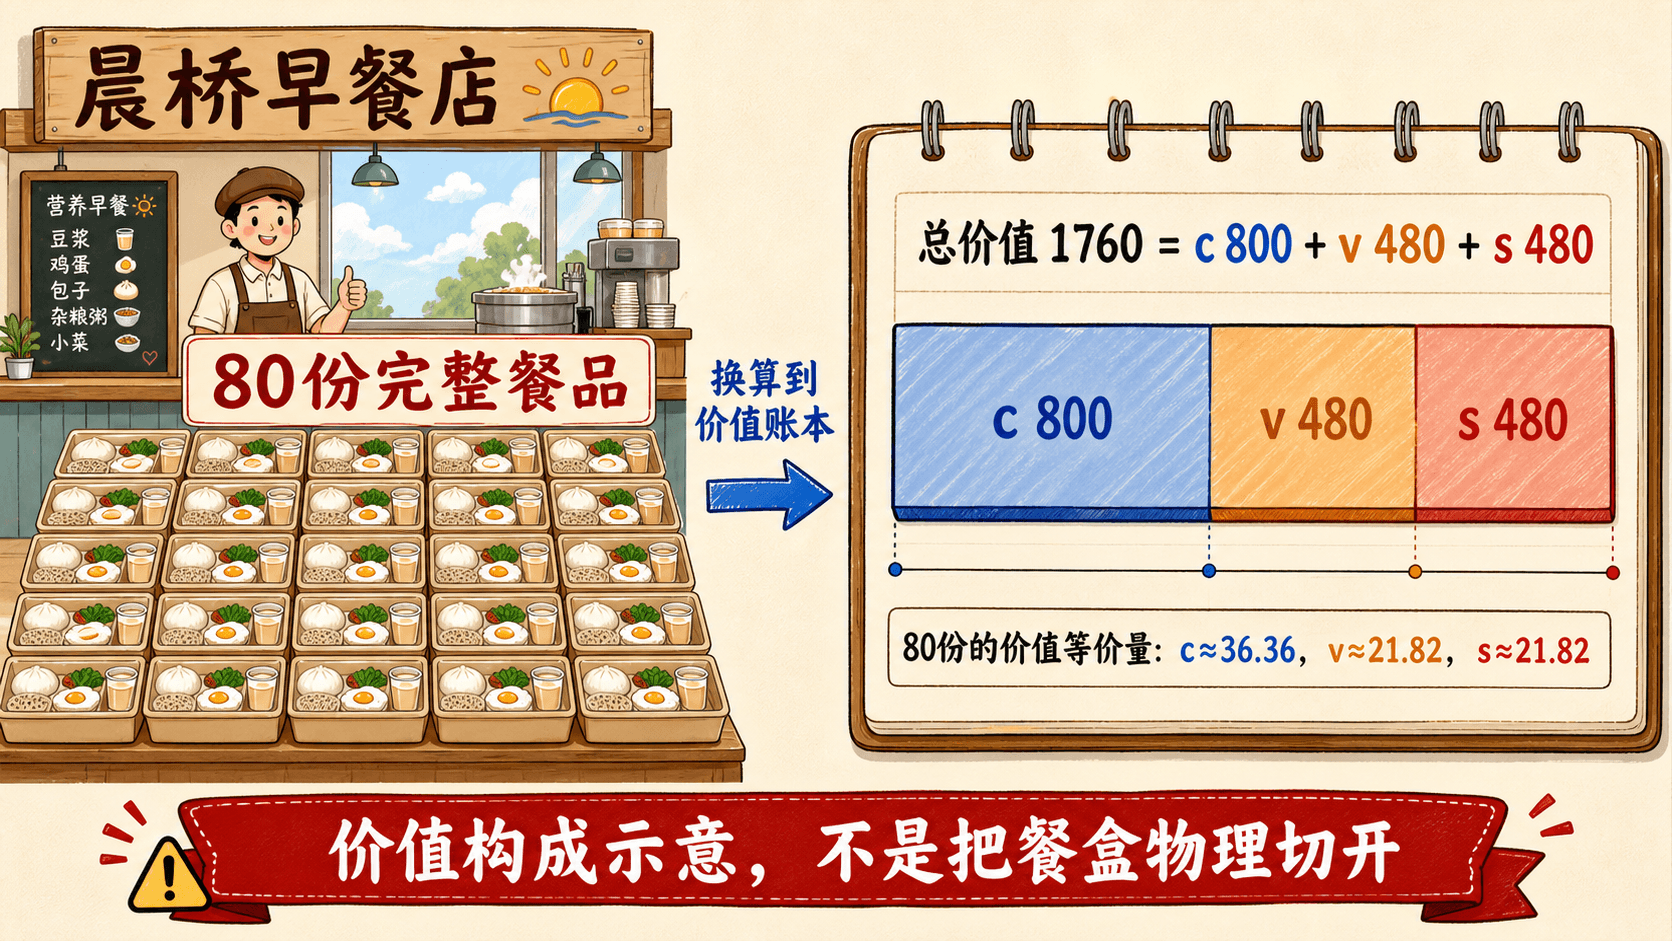
这张图展示 80 份完整餐品的“价值构成示意”:// 是价值等价量,而非把餐盒物理切分。没有人会在第 41 份饭上盖章:“从此归剩余价值。”一份餐品的价值构成已经混在一起; 也没有因为图中突出 与 的相等关系而消失。服务业、联合生产、库存和不同售价会让这种对应更加不能按件硬切。
为什么要讨论它?因为价值关系总要在某种具体产出中实现:饭菜、衣物、软件服务或交通服务。马克思用剩余产品帮助我们从抽象的 回到社会分配问题——超出维持劳动者再生产所需的那部分成果,如何被占有、分配和使用?
答案并不必然是“老板个人装进口袋”。在资本主义经济的更大链条里,它可能以企业利润、利息、地租、税收或再投资等不同形式被分配;不同制度下的规则与结果也会不同。本章只把门推开,不替你宣布哪一种具体分配必然最好。
赵明若把账本余下的部分用于更新设备、扩充厨房或支付其他环节,仍需要面对真实世界的问题:订单是否稳定?劳动条件有没有改善?谁承担风险?谁有谈判权?若把一切都概括成“多卖就是进步”,账本又会悄悄合上。
到这里,给自己保留三条边界线:
- 是马克思理论中的指标,不是从一张工资条直接读出的普适事实。
- 虚构案例用来训练关系,不是对外卖行业、任何员工或任何店主的现实判决。
- 关于工资、加班、休息与劳动保障的具体判断,必须回到所在地法律、合同、工时记录和劳动者实际处境。
综合练习: 赵明宣布新烤箱让店里每天多卖 20 份饭,并说:“营业额提高,所以剩余价值率一定提高。”请写出至少两项还缺失的信息。
学习钩子: 下次你听见“工资、利润、加班”被塞进同一句口号时,不妨先问:它说的是现金、价格,还是价值?又偷偷换了哪个分母?