整数运算:把方向、变化和顺序算清楚
上一章,我们把数放到了数轴上。按向右为正的约定,零右边是正数,左边是负数;相反数帮助我们翻转方向,绝对值只保留离零的距离。
现在,让这些数动起来。早晨气温是零下六度,中午升高九度,读数会落到哪里?一笔扣款被撤销,为什么账面的数反而增加?这些问题会让加减乘除不再只是纸上的几个符号。
我不会先请你背符号表。我们先看运算在做什么,再给每一步找到理由。读完这一章,你应该能解释整数运算的正负,按结构处理括号与乘方,并把答案送回原问题检查。
先把负号和减号分清
看这个式子:
5−(−3).
外面的减号表示操作:从五中减去后面的数。括号里的负号属于对象,告诉我们后面的数是负三。我会先完整地读成“五,减去,负三”,而不是只盯着两个短横线。
−7 是一个数,10−7 是一次减法,−a 表示取 a 的相反数。符号相似,工作不完全相同。
正方向由约定决定
数轴通常向右为正,海拔采用共同的零米基准,记账可以把收入记正、支出记负。也可以在某道题里约定向西为正,只要从头到尾保持一致。
在允许用负余额记录欠款的简化账户里,原有八十元,又支出一百二十元:
80+(−120)=−40.
负四十表示按当前约定还欠四十元,不是钱包里出现负张数的纸币。这里用的是数学模型;题目给了什么条件,我们就在那些条件下解释答案。
相反数与绝对值,各管一件事
六与负六关于原点对称,所以
6+(−6)=0,a+(−a)=0.
若 a=−4,则 −a=−(−4)=4。取相反数两次,回到原数;零的相反数仍是零。
绝对值则只量距离:
∣−9∣=∣9∣=9.
这不意味着负九等于九,只意味着两个点离原点一样远。后面异号相加时,我们会比较这两个距离,再决定抵消后还剩哪一边。
先判断每个符号属于哪个数、表示什么操作,再计算。不要把“有两个负号”当成所有题目都能直接得到正数的理由。
加法:把一次变化接到原来的位置上
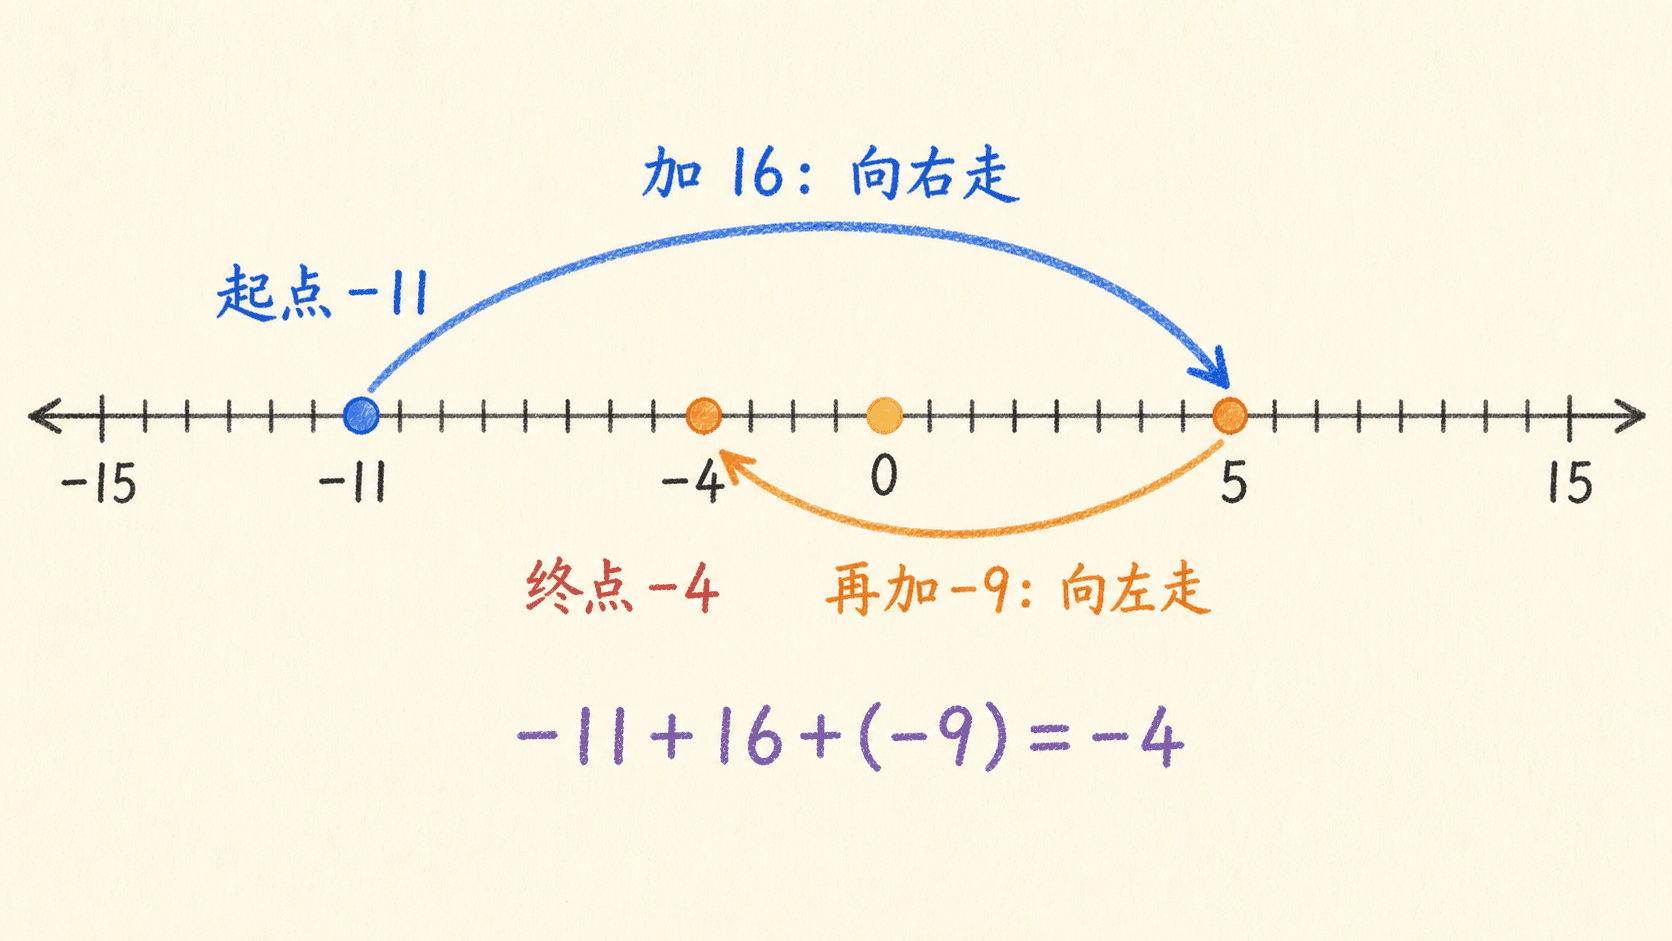
第一个加数给起点,第二个加数给变化。第二个数为正,向右移动;为负,向左移动;绝对值告诉我们移动多少个单位。
(−4)+7=3.
从负四向右走七个单位,先走四个到零,再走三个到三。又如
5+(−8)=−3,
从五向左走八个单位,过零后还要向左走三个,终点是负三。
使用下面的演示前,可以先自己预测这两组数的终点。然后改变加数,看第二段移动的方向与大小是否符合自己的判断。暂时不使用演示,也可以自己画一条等距数轴。
同号相加,方向一致
两个正数相加,可以看成从零连续向右;两个负数相加,就是连续向左。把绝对值合并,再保留共同方向:
(−6)+(−9)=−(6+9)=−15.
连续支出六元和九元,净变化是负十五元;不是看见两个负号就改成正十五。
异号相加,先抵消
(−14)+9=−5.
十四个负单位与九个正单位一一配对,抵消九对,还剩五个负单位。所以结果为负五。
“留下绝对值较大的加数的符号”,只是对这个过程的简写。绝对值相等,就完全抵消:
8+(−8)=0.
加上零没有任何移动:
a+0=0+a=a.
多个加数,可以先凑成容易算的组
纯加法允许交换顺序与重新分组。例如
(−18)+27+(−12)+3=[27+3]+[(−18)
移动的是整个带符号的加数,不是把负号丢在原地。若原题写成 −18+27−12+3,就要先把减十二理解成加负十二,才能这样归拢。接下来我们解释这一步。
减法:找差,也可以理解为撤销变化
12−5=7 可以表示拿走五本书后剩七本。可“从四个苹果里拿走负三个苹果”并不是清楚的现实动作,所以负数出现后,我会换一种更稳定的理解。
a−b 是要找一个数,加上 b 后能回到 a。 例如 4−(−3) 问:“什么数加上负三等于四?”七符合,因为 7+(。
在数轴上,减去一个数,就沿它表示的方向反向移动:减正三,向左三格;减负三,向右三格。
减去一个数,等于加上它的相反数
a−b=a+(−b).
这里 a 是被减数,b 是减数。被减数不变,把减号改成加号,再把减数换成它的相反数。原因可以直接核对:
[a+(−b)]+b=a+[(−b)+b]=a.
它确实能通过“加回减数”恢复被减数。
(−6)−(+4)=(−6)+(−4)=−10,
(−6)−(−4)=(−6)+4=−2.
第二式仍是负数。因此“减去负数”表示原数增大,不表示最终答案一定为正。
撤销一笔扣款
记账单目前净额五元,其中一笔负八元扣款被撤销,相当于把那条负的记录减掉:
5−(−8)=13.
原来使余额减少的操作不再计算,余额就恢复八元。这比硬想象“拿走负数个物品”更自然。
变化量与差的大小
从状态 a 变到状态 b,有向变化为
变化量=b−a.
从海拔负十八米上升到负五米,变化为
(−5)−(−18)=13 米.
反向从负五米到负十八米,变化为负十三米。但两次海拔相差的大小都为十三米,即 ∣b−a∣。
题目只给海拔时,我们知道的是竖直高度差;没有水平位置和路径信息,不能直接把它等同于两地空间距离或实际运动路程。
例题:连续加减
计算 (−11)+16−9−(−6)。
减九改成加负九,减负六改成加六,得到 (−11)+16+(−9)+6。
乘法:重复的量怎样合起来
正整数次的乘法可以看作重复相加:
4×3=3+3+3+3=12.
重复的量也可以为负,例如三天每天支出八元:
3×(−8)=(−8)+(−8)+(−8)=−24.
这里三是重复次数,负八是每次变化。负数乘负数不能继续硬说成“重复负三次”,我们要借助运算律,把原来的乘法一致地扩展下去。
先用交换律理解一正一负
乘法保留交换律,所以
(−8)×3=3×(−8)=−24.
一正一负两个非零整数相乘,结果为负。
负负得正,为什么不是随便定的
我们希望扩展后的乘法仍满足分配律:一个数乘两数之和,等于分别乘后再相加。用它来看
(−3)×[8+(−8)]=(−3)×0=0.
展开左边,得到
(−3)×8+(−3)×(−8)=0.
第一项已知是负二十四。要使和为零,第二项只能是正二十四。因此
(−3)×(−8)=24.
负负得正与我们已有的乘法及分配律相互一致,并不是两条短横线看起来可以拼成加号。
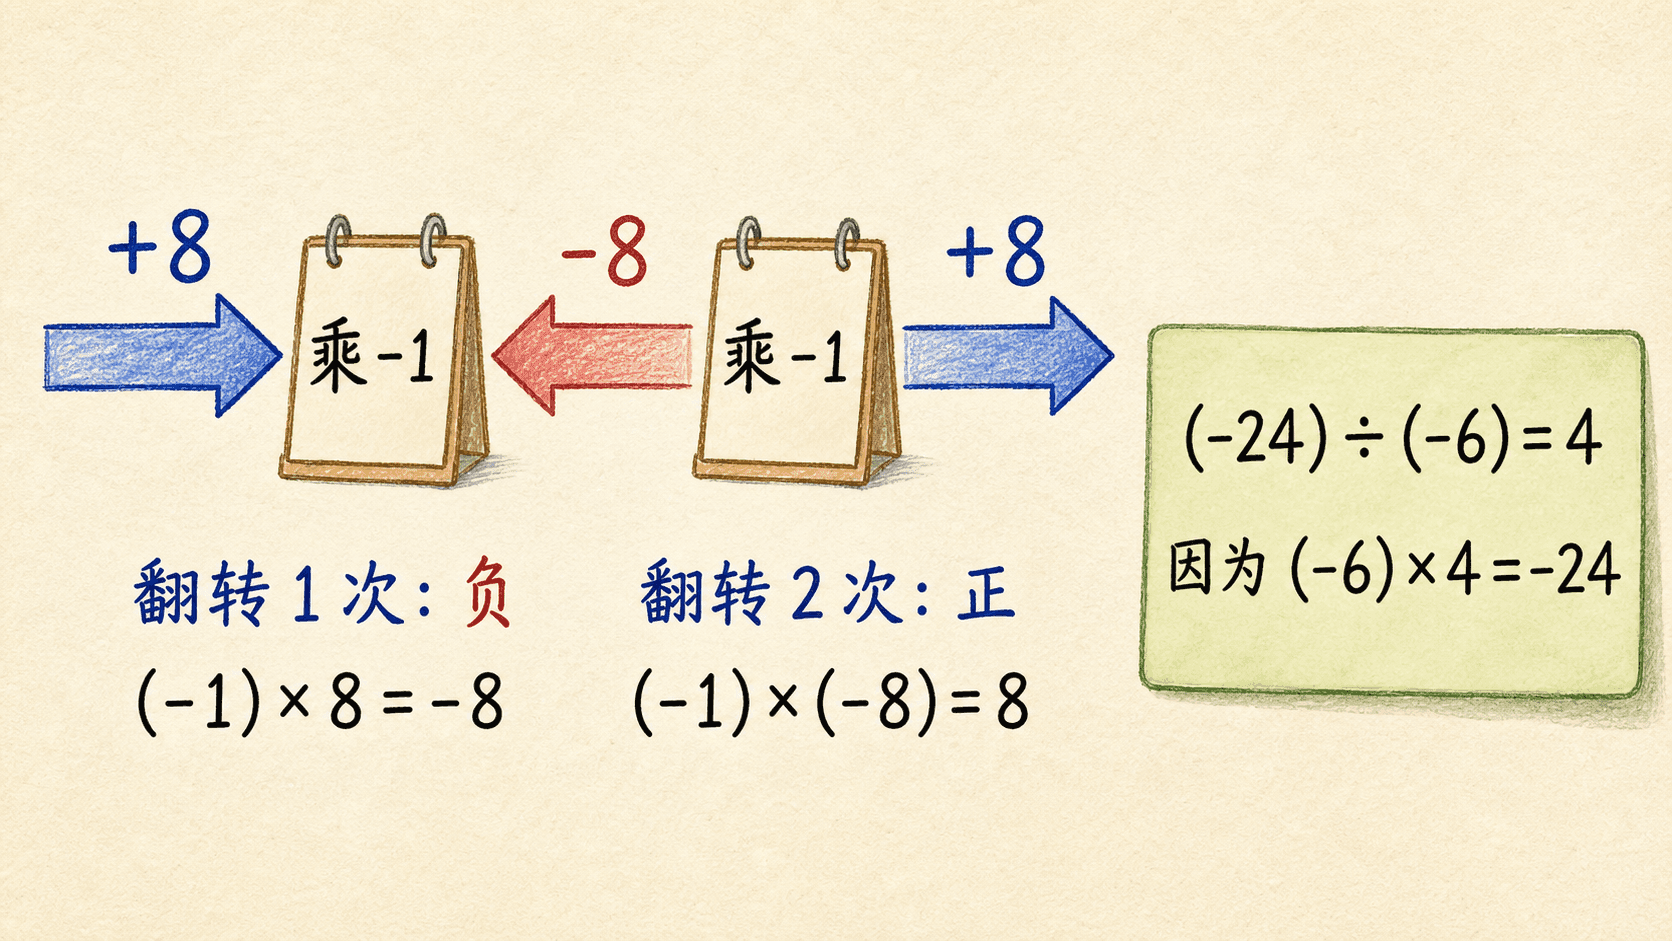
有了这个理由,再用翻转方向帮助记忆就容易了。乘负一得到相反数,连续乘两次负一,就关于原点翻转两次:
(−1)×8=−8,(−1)×(−8)=8.
两个非零整数相乘,同号得正、异号得负,绝对值相乘给大小。有零因数时,乘积为零,不能继续套“得正或得负”。
多个因数,数负因数的个数
(−2)×5×(−3)×(−4)=−120.
三个负因数带来奇数次翻转,乘积为负;绝对值为 2×5×3×4=120。若负因数有偶数个且没有零,乘积为正。
注意数的是当前乘积的因数,不是跨过加号、减号和括号,把整道题所有负号都数一遍。
零乘任何整数,都为零
“零份某个量”给出直觉。运算律也能检查:
a×0=a×(0+0)=a×0+a×0.
两边减去同一个 a×0,得到 a×0=0。所以纯乘法中有一个零因数,整个乘积就是零。
除法:沿乘法倒着找
24÷6=4 是在找“六乘多少等于二十四”。用同样的办法,
(−24)÷6=−4,
因为 6×(−4)=−24;而
(−24)÷(−6)=4,
因为 (−6)×4=−24。
被除数与除数都非零时,同号商为正、异号商为负。每做完一道除法,我会把商乘回除数,看是否回到被除数。
整数除法不一定得到整数
七除以二,找不到一个整数乘二恰好等于七。若做带余除法,可以写
7=2×3+1.
这不表示 7÷2=3。要记录精确的商,需要分数 27,下一章会把这件事展开。
整数对加、减、乘是封闭的,意思是两个整数做完这些运算仍为整数。但即使除数非零,整数相除也可能离开整数范围,所以对除法不封闭。
除数为零,为什么不能继续
除数非零时,零作被除数没问题:0÷5=0,因为 5×0=0。
假设 12÷0=q,就必须有 0×q=12。但零乘任何数都为零,不存在这样的商。
0÷0 也不能定义为一个通常的唯一数值,因为 0×q=0 对任意数都成立,不能唯一确定商。前者找不到满足要求的数,后者无法确定唯一的数,二者都不属于通常定义的除法。
0÷a=0 的条件是 a=0。看到除法,先检查除数,不要把零作被除数与零作除数混淆。
运算律:改写要保留原来的值
前面用过交换、分组和分配。现在把它们整理在一起,看清哪些改写合法。
交换律换位置
a+b=b+a,ab=ba.
所以 −17+35+17 可以先让负十七与十七抵消。减法、除法却不能这样交换:8−3=3−8,12。
加减混合式要先写成带符号的加数,再交换。例如 8−3+5=8+(−3)+5,移动的是负三整个加数。
结合律换分组
(a+b)+c=a+(b+c),
(ab)c=a(bc).
例如
25+(−18)+75=(25+75)+(−18)=82,
同时使用了交换与结合;而
(−4)×25×7=[(−4)×25]×7=−700
是选择先算容易的一组乘法。
减法与除法一般不满足结合律。20−(8−3)=15,(20−8)−3=9;,。括号一变,原问题就可能改变。
分配律要乘到每一项
a(b+c)=ab+ac,a(b−c)=ab−ac.
正整数时,可以想象每个袋子都有蓝球与黄球:先数每袋总数再乘袋数,或分别数两种球后合并,结果相同。扩展到整数后,这条运算律仍然成立。
(−6)×(20−3)=−120−(−18)=−102.
直接先算括号,也得到 (−6)×17=−102。两条路线可以互查。
分配律反过来,就是提取共同因数:
(−8)×37+(−8)×63=(−8)×(37+63)=−800.
这里省力的原因是共同因数与凑成一百的结构,不是另一种新规则。
括号前的减号作用于整个括号
a+(b−c)=a+b−c,
a−(b−c)=a−b+c.
减去整个 b−c,相当于乘以负一后再相加,所以里面每一项都要取相反数。只改第一项会错。
用具体数检查:10−(6−2)=6,却不等于 10−6−2=2。反例已经说明后面的错误写法不能普遍成立。
这些操作是在保持表达式数值,不是跨等号移项。方程会在第八章出现,届时再讨论等式两边怎样一起变化。
括号与乘方:先读结构,再计算
2+3×4=14。需要先加再乘,就写 (2+3)×4=20。括号清楚表达了哪个量先组成整体。
通常按这样的层级推进:先处理括号或分组内部,再乘方,再同级乘除从左到右,最后同级加减从左到右。括号内部同样遵守这些层级。
乘除同级,不是永远先乘后除;加减同级,不是永远先加后减。例如
48÷6×2=8×2=16,
不能先把六与二相乘,那等于偷偷增加了原题没有的括号。
相同数字,不同括号
−3+4×(−2)=−11,
(−3+4)×(−2)=−2.
第一式先乘,第二式先求括号内的和。数相同,不代表算式含义相同。
正整数指数表示重复相乘
an 中,a 是底数,n 是指数。本章只讨论正整数指数,表示 n 个相同底数相乘:
24=2×2×2×2=16.
因此
(−2)4=16,−24=−(24)=−16.
第一式底数是整个负二,第二式先算二的四次方,再取相反数。负数整体作底数时,把括号写出来最稳妥。
绝对值也有分组边界
∣−7+3∣=∣−4∣=4.
先算竖线里面,再量到原点的距离。不能擅自拆成 ∣−7∣+∣3∣=10;绝对值并不一般满足把加法拆开的等式。
例题:完整走过一道混合运算
计算 18−[5−3×(−2)]+24÷(−6)。
方括号内先算乘法,3×(−2)=−6,括号变为 5−(−6)。
估算与验算:换一条路线看答案
原路重算可能重犯同一个错误。我更希望你先预判符号,再看数量级,最后用逆运算或另一种合法改写检查。
先看正负,再看大小
(−38)+15 中,负数的绝对值更大,结果应为负;正确答案是负二十三,不是正二十三。
(−7)×(−19)×3 有两个负因数,结果为正。(−49)×21 则接近 (−50)×20=,精确值负一千零二十九合理,负一万零二百九十的数量级就不合理。
估算能拦住大错,却不能证明每一位都对。还要看精确关系。
差加减数,回到被减数
若算得 17−(−8)=25,检查
25+(−8)=17.
不但算式恢复原数,而且减负数后原数增大,方向也一致。
商乘除数,回到被除数
若 (−84)÷7=−12,则应有 (−12)×7=−84。
本章的非负整数带余除法还需要检查
a=bq+r,0≤r<b,
这里 b 为正整数。例如 7=2×3+1,余数一确实小于除数二。不能只检查等式,忘记余数范围。负数的带余除法以后再学;精确商不能整除时,我们即将用分数记录。
分配律提供另一条验算路线
(−4)×(25+7)=(−4)×32=−128,
也可以算为
(−4)×25+(−4)×7=−100−28=−128.
两种结构能帮助发现漏乘或漏负号,比只盯着原来的一行更有效。
应用题:最后多少,与变化多少不是一回事
温度的起点与变化
早晨零下六摄氏度,中午升高九摄氏度,傍晚再降低十二摄氏度。
中午 −6+9=3,傍晚 3−,所以傍晚零下九摄氏度。
收支同样要区分余额与净变化
原有二百六十元,支出九十五元,退款四十元,再扣八元,不计其他交易:
260−95+40−8=197 元.
这段时间净变化为 −95+40−8=−63 元。用初始余额加净变化,260+(−63)=197,相互核对。
负位置不等于负路程
探测器从海拔一百二十米下降到负三十五米,海拔变化为 −35−120=−155 米,高度差的大小为一百五十五米。
只有另说明沿竖直方向单程下降,才能把这个差直接当作下降路程。若同时水平移动,或者中途往返,路程还需要其他信息。
重复变化用乘法,再接回初始状态
假设某冷库在五小时内,每小时均匀降温三摄氏度,总变化为 5×(−3)=−15 度。若初始八摄氏度,则末温为
8+5×(−3)=−7∘C.
乘法算总变化,加法把它接到初始状态。这依赖题目给出的恒定降温条件,不是对所有实际设备的预测。
遇到长题,我先标起点与正方向,再写变化,最后把负号翻回语言:欠多少、下降多少、还是零下多少。答案里的单位和解释,不能等到最后随便补。
综合练习
先写出第一步,再展开答案。出错时找的是哪一步改变了原式的意思,不只是把最终数字改成正确答案。
1. 异号加法
计算 (−18)+27,用数轴解释。
从负十八向右走二十七个单位,先到零,再向右九个单位,所以为九。也可以说十八对正负单位抵消,剩九个正单位。
2. 连续加减
计算 −12−(−7)+5−9。
先写成 (−12)+7+5+(−9),正数和为十二,负数和为负二十一,总和负九。第一处减法中,被减数负十二不变,减数负七取相反数成为正七。
3. 有向变化与差的大小
温度从负四摄氏度变成七摄氏度,变化量是多少?反过来呢?
从负四到七,变化为正十一度;从七到负四,变化为负十一度。两次温度读数之差的绝对值都为十一度。
4. 乘法符号
先判断 (−2)×(−3)×5×(−4) 的符号,再求值。
三个负因数,乘积为负,绝对值为一百二十,所以结果负一百二十。若再乘零,则结果为零,不能再称它为负数。
5. 解释负负得正
用 (−5)×[6+(−6)]=0 判断 (−5)×(−6)。
按分配律,−30+(−5)×(−6)=0,所以第二项必须为三十。理由是让分配律与原来的乘法保持一致。
6. 除法与零
判断 0÷(−7)、(−7)÷0、0÷0。
第一式等于零;第二式找不到一个数与零相乘得到负七,未定义;第三式无法由 0×q=0 确定唯一的商,同样未定义。
7. 同级乘除
计算 72÷(−8)×(−3)。
从左到右,先得负九,再乘负三,结果二十七。不能先把负八与负三合成除数,那会增加原题没有的括号。
8. 负号与乘方
分别计算 (−3)4 与 −34。
前者为八十一,底数是负三,有四个负因数;后者先算三的四次方再取相反数,为负八十一。
9. 绝对值能拆吗
比较 ∣−8+3∣ 与 ∣−8∣+∣3∣。
前者等于五,后者等于十一。相加后取绝对值与先分别取绝对值,通常不同;先取绝对值会丢掉原来的方向与抵消关系。
10. 提取共同因数
计算 (−25)×48+(−25)×52。
反向使用分配律,得 (−25)×(48+52)=(−25)×100=−2500。
11. 初始欠款
简化账户余额负一百二十元,存入二百元,再支付六十五元,无其他变化,最终多少?
−120+200−65=15 元。两笔操作的净变化为正一百三十五元,不是最终余额;初始余额加净变化才得到十五元。
12. 综合混合运算
计算 30−2×[4−(−3)]+18÷(−6)。
括号为七,乘法为十四,除法为负三。最后算 30−14+(−3)=13。也可检查三十减去十四与三之和,结果十三。
下一章:整数除不尽时怎么办
整数运算的几种方法已经连起来了:加法接变化,减法找差或撤销,乘法与运算律处理重复和符号,除法沿乘法倒着找。
但七除以二仍留下一个问题:没有整数能精确记录这个商。下一章,我们从“一个整体怎样平均分”开始认识分数。你不需要重新学一套正负与括号规则;我们只是让表示数量的刻度更细,让整数没能写出的结果也有位置可去。