数值方法:沿着变化率,一步步算出解
上一章里,我们把咖啡的降温、水槽的流入流出、种群的增长都写成了方程。模型一旦写好,接下来通常会问一个很具体的问题:十分钟后温度是多少?某个时刻水槽里有多少盐?前面学过的分离变量和积分因子能够回答一部分问题,可如果环境随时间变化得很复杂,或者变化率来自一张测量表,我们可能根本写不出方便计算的解公式。
这时先别把“没有求出公式”理解成“什么也算不了”。假设你已经知道当前温度,也知道它此刻每分钟下降多少度,那么只向前看很短的一段时间,下一刻的温度还是可以估出来的。到了下一刻,重新查看变化率,再走一小步。数值方法就是把这个朴素动作组织成一套可以重复的计算规则。
我们会从只看一次斜率的 Euler 方法出发,逐步改进对“一步之内究竟变化了多少”的估计。过程中始终保留一个问题:算出来的小数看上去很精细,凭什么相信它?误差、步长和稳定性,都是为了回答这个问题。
先把要计算的东西说清楚
想象一小块金属放进逐渐升温的环境中。金属起初比环境热,会先冷却;环境继续升温后,它又可能转而升温。我们用一个教学模型追踪这个过程:金属内部温度近似均匀,环境温度在观察的两分钟内按恒定速率升高,传热系数保持不变。
设时间 t 以分钟计,金属温度为 T(t),初始温度为 21∘C,环境温度为 Ta(t)=20+t。这里省略书写的升温速率是 1∘C/min。冷却常数取 k=1min−1,于是“温度变化率与物体和环境的温差相反”给出
T′=−k(T−Ta(t)),T(0)=
为让计算简洁,把相对 20∘C 的温度数值记成 y=T−20。在上述单位下,方程变为
y′=t−y,y(0)=1,0≤t≤2.
这条方程允许我们用积分因子求精确解。两边乘 et,就有 (ety)′=tet。因为 ,所以
y(t)=t−1+Ce−t=t−1+2e
代回去检查也很直接:y′=1−2e−t,而 t−y=1;在 ,解确实等于 。这次特意选一个能算出精确解的模型,是为了让数值方法有一个可以核对的答案。等计算规则弄明白了,同样的规则还能用于没有方便解公式的问题。
现在把时间轴切成小段:
tn=t0+nh,h>0.
h 是每一步跨过的时间,叫作步长;yn 是我们算出的数,期望它接近精确值 y(tn)。下标 n 数的是“走了几步”,不是求导次数。本章固定 ,若用 算到 ,就需要四步。
一般初值问题写成 y′=f(t,y)。算法已知的是当前位置 (tn,y 和右端函数 ,并不知道下一点的真实高度。方向场在这个位置给出斜率 ,数值方法就从这里获取前进的信息。
还有一个容易漏掉的前提:我们计算的区间必须落在解存在的范围内,各个采样点也要落在 f 有定义的区域里。若右端出现 1/y,算到 y=0 附近就不能照常跨过去;若真实解在有限时间发散,一串有限的小数也不能证明解已经穿过了那个时刻。
Euler 方法:先把短短一段当成切线
如果此刻变化率是每分钟 −1 度,那么半分钟内大约下降 0.5 度。这个“大约”藏着 Euler 方法的全部想法:在这一小步里,暂时假设变化率不变。
从点 (tn,yn) 出发,斜率为 f(tn,y 的直线是
y=yn+(t−tn)f(t
令 t=tn+h,就得到下一点:
yn+1=yn+hf(tn
先算斜率,再乘时间,最后加回原高度。 这三个量不能混淆。若 y 是温度,f 的单位是温度每分钟,只有 hf 才能与温度相加。
严格说来,第一步的直线是原初值问题解曲线的切线;后面因为 yn 已经有偏差,它是经过数值点的那条局部解曲线的切线,不一定还贴在原来的精确解上。Euler 方法每一步都认真遵守当前位置的方向场,但“当前位置”本身可能已经偏了。这也是误差会继续传播的原因。
把四步真正算完
回到 y′=t−y,y(0)=1,取 h=0.5。起点斜率为 ,所以
y1=1+0.5(−1)=0.5.
来到数值点 (0.5,0.5),斜率变成 0.5−0.5=0,于是
y2=0.5+0.5(0)=0.5.
这里算出的“这一段没有变化”并不等于金属真的整整半分钟保持恒温。它只是说,我们从这个近似起点取到的斜率恰好是零,并把它沿用了一整步。再到 (1,0.5),斜率为 0.5;到 (1.5,0.75),斜率为 0.75,所以最后两步为
y3=0.5+0.5(0.5)=0.75,
y4=0.75+0.5(0.75)=1.125.
把每一步放在一起,计算过程就很容易复核:
Euler 给出的两分钟后温度是 20+y4=21.125∘C。精确解则给出
T(2)=20+1+2e−2≈21.270671∘C.
误差约为 0.145671∘C。这一误差在某个应用中能不能接受,要由应用所需的精度决定;这里先关注它为什么出现,以及怎样减小。
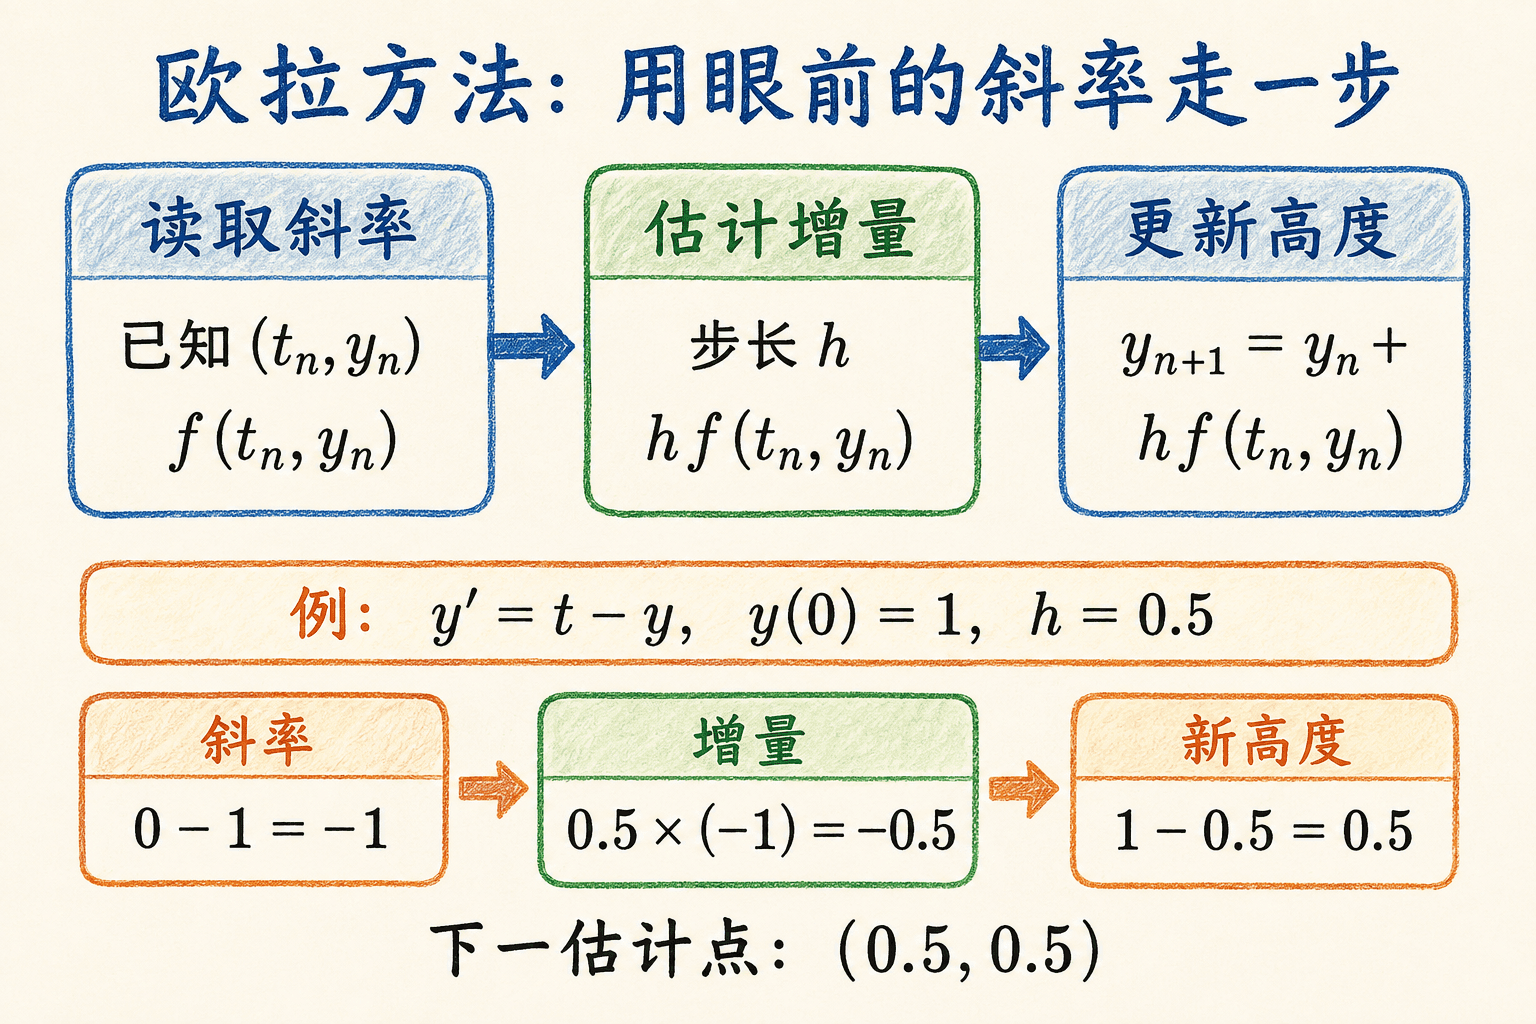 沿用刚才的算例,第一步先算出斜率 −1,再乘步长 0.5,最后加回起点高度 1,得到下一估计点 (0.5, 0.5)。
局部误差和全局误差,问的是两件事
先做一个思想实验。假设某一步开始前,有人把你已经算偏的数改回真实值 y(tn),然后只让你用 Euler 走一步。这一步留下的偏差叫作局部一步截断误差:
τn+1=y(tn+h)−
如果解足够光滑,Taylor 展开告诉我们
y(tn+h)=y(tn
由于 y′=f(t,y),Euler 保留的恰好是前两项,剩下的从 h2 开始。因此局部一步误差为 O(h。这里的 表示在足够小的步长范围内,误差绝对值可以被一个与 无关的常数乘 控制;它不等于“误差恰好是 ”。曲线弯得越厉害, 相关的系数也可能越大。
真正运行算法时,可没有人每步帮我们恢复真实值。记
en=y(tn)−yn.
这叫网格点上的全局误差。把真实的一步和数值的一步相减,会得到
en+1=en+h[
这个式子值得读成一句话:下一步的误差,包含旧误差、旧误差引起的斜率偏差,以及这一步新添的截断误差。全局误差不是把“最后一步的局部误差”换个名字。
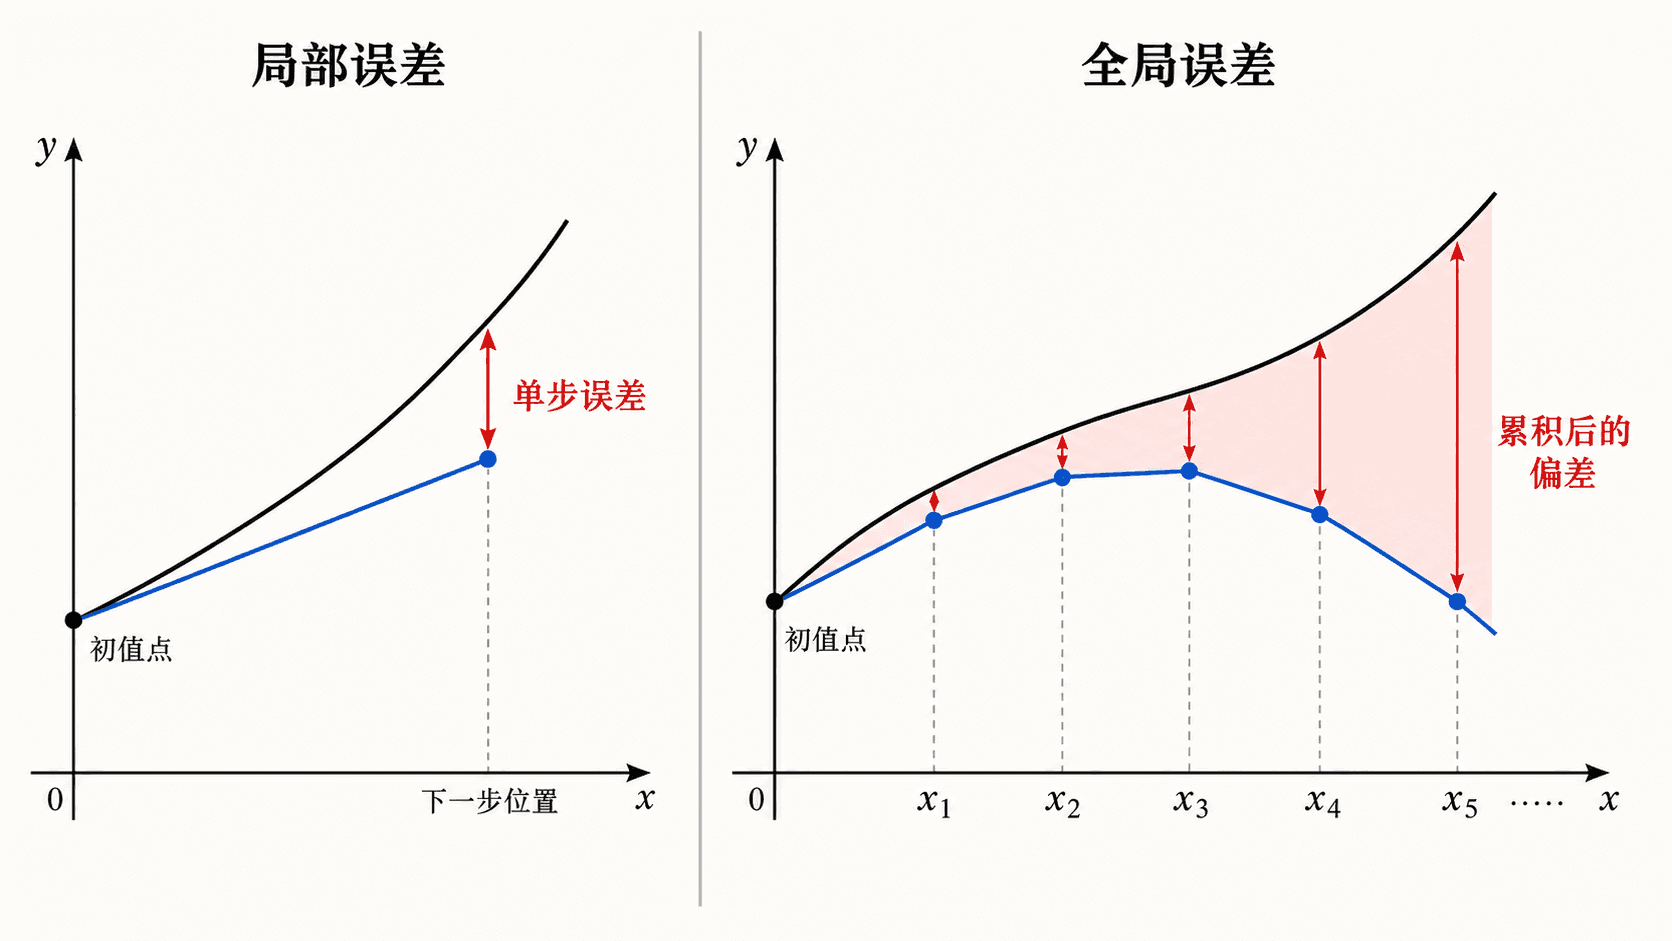
图:局部误差只看一步,全局误差会带着前面每一步的偏差继续传播。
为什么 Euler 的全局误差只有一阶
设在所研究区域中,f 对 y 满足 Lipschitz 条件:
∣f(t,u)−f(t,v)∣≤L∣u−v∣.
这和前面唯一性讨论中的条件相连:高度发生一点偏移,斜率不能随之毫无限制地变化。如果还知道 ∣τn+1∣≤Ch2,就有
∣en+1∣≤(1+hL)∣en∣+C
从精确初值 e0=0 开始,把这个不等式逐步展开。在固定总时长 b−t0=Nh 内,若 ,可得到
∣eN∣≤LC(e
若 L=0,直接相加得到 ∣eN∣≤C(b−t0)h。因此 Euler 的全局误差是 。直觉上,每步产生约 的误差,但走完固定区间需要约 步;在误差传播可控制的前提下,最终就剩下一个 的量级。
所以,步长减半后,单独一步的误差通常约为原来的四分之一,而同一终点的全局误差通常约为原来的一半。两句话都对,因为比较的对象不同。有些场合会把局部一步误差再除以 h 后命名为“局部截断误差”;本章始终采用未除以 h 的定义。
这些结论讨论的是固定时间区间、足够光滑的方程和足够小的步长。不能把区间同时拉长,再要求误差一定按原来的比例下降。参数特别大、解靠近奇点或右端不光滑,也都会改变实际观察到的效果。
下方实验使用面板中列出的初值问题。先核对方程、初值和终点,再比较步长;若它们与本文温度算例不同,就应单独比较该问题的误差,不能直接套用本文表格中的数值。
Heun 方法:先预测终点,再修正整步变化
Euler 的主要问题是,一整步都只听起点斜率。如果我们能兼顾终点附近的变化率,对平均变化的估计就可能更好。
从积分的角度,一步真实变化满足
y(tn+h)−y(tn)=
Euler 用“区间长度乘左端高度”近似这个积分。另一个自然选择是用两端斜率的平均值乘 h,有点像梯形面积。但真正的终点高度还不知道,终点斜率也就算不出来。解决办法是:先借用一次 Euler,做出临时终点;再用这个临时终点提供第二次斜率信息。
把过程写开:
k1=f(tn,yn
k2=f(tn+h,y
yn+1=yn+2h
本课程把这套端点平均的预测校正公式称为 Heun 方法,也称改进 Euler 或显式梯形法。数值方法的名称有时存在不同约定,认清上面这三个动作,比只记一个名字可靠。
临时值 yn+1 只负责帮我们取斜率,校正后的 yn+1 才交给下一步。最后的增量要加在旧值 上,不能加在预测值上,否则会把前进的距离重复计算。这里也只做一次校正;它不是要反复迭代求解一个隐式方程。
用同一个模型算两步
仍取 y′=t−y、y0=1、h。第一步的起点斜率是 ,Euler 预测 。在预测点 ,终点斜率为 。两者平均是 ,所以
y1=1+20.5(−1+0)=0.75.
这比 Euler 的 0.5 更靠近精确值 y(0.5)≈0.713061。第二步必须从校正后的 (0.5,0.75) 开始:
k1=0.5−0.75=−0.25,
y2=0.75+0.5(−0.25)=0.625,
k2=1−0.625=0.375.
因此
y2=0.75+0.25(−0.25+0.375)=0.78125.
继续同样的步骤,可以得到完整记录:
为什么多取一次斜率就能提高阶数?把第二次斜率在起点附近展开,会有
f(t+h,y+hf)=f+h(ft
这里右边的 f 和偏导数都在起点计算,而沿解曲线 y′′=ft+fy。因此 Heun 的一步更新恰好包含
y+hf+2h2(ft
也就是精确解 Taylor 展开的前三项。局部一步误差从 O(h3) 开始,在适当的光滑性和误差传播条件下,全局误差是 O(h2)。它能改善 Euler,是因为确实补上了之前遗漏的一层变化,不只是因为“多算了一遍”。
中点法也算两次斜率,但不是同一个方法
既然目的是估计平均斜率,除了平均两端,也可以去区间中部看一眼。显式中点法先沿起点斜率走半步,估计中点高度,再用中点斜率完成整步:
k1=f(tn,yn),
km=f(tn+2
yn+1=yn+hkm.
Heun 用两端斜率的平均,中点法最终只用估计中点处的斜率。两者每步都求两次 f,也都是二阶方法,但公式不能混用。
对刚才的线性算例,中点法第一步得到 k1=−1,估计中点为 (0.25,0.75),所以 km=,最终 。它恰好和 Heun 相同;实际上这个算例的每一步都会相同。千万别因此认定两个方法本来就一样。
换成一个非线性的短算例就能看清差别。某个无量纲增长模型中,当前量越大,增长率按它的平方增加,写成
y′=y2,y(0)=1.
这里只把它用于很短的时间,因为其精确解 y=1/(1−t) 在 t=1 发散。取 h=0.2:Heun 预测终点为 1.2,再取斜率 ,于是
y1H=1+0.1(1+1.44)=1.244.
中点法预测中点为 1.1,中点斜率为 1.21,所以
y1M=1+0.2(1.21)=1.242.
精确值为 y(0.2)=1.25。两种结果都比 Euler 的 1.2 接近,但彼此不同。“同为二阶”只约束步长趋小时的误差量级,并不保证每一个步长、每一道方程都得到一样的数。
RK4:四次斜率采样怎样配合
如果想进一步提高精度,又不想反复对复杂的 f 求高阶导数,就可以在一步内部安排更多次斜率计算。经典四阶 Runge–Kutta 方法通常简称 RK4。它把四次计算组织成以下顺序:
k1=f(tn,yn),
k2=f(tn+2
k3=f(tn+2
k4=f(tn+h,yn
yn+1=yn+6
第一次就在起点;第二次去用 k1 预测的中点;第三次仍在中点时间,却用 k2 重新预测高度;第四次去用 k3 预测的终点。四个采样点不必落在精确曲线上,也不是连续向前走的四小步。每次构造高度,都从同一个旧值 重新出发。
两个中点斜率虽然对应相同时间,高度通常不同,所以不能省掉 k3,也不能把它直接写成 k2。我们这里的 ki 都是斜率,更新时要乘步长;有的记法把步长提前吸收到 中,阅读其他公式时要先辨清这一点。
权重 1:2:2:1 与这些采样位置共同配合,使一步展开与精确解匹配到 h4 项。这是一个需要验证的代数性质,不是“中点天然比端点重要”就能推出的规则;随便换几个权重,一般就不再是四阶。在足够光滑的条件下,RK4 的局部一步误差为 O(h5),全局误差为 。
第一小步,四次斜率全部展开
对温度算例,y0=1、t0=0、h=0.5。四个斜率依次为
k1=f(0,1)=−1,
k2=f(0.25,1+0.25(−1))=0.25−0.75=−0.5,
k3=f(0.25,1+0.25(−0.5))=0.25−0.875=−0.625,
k4=f(0.5,1+0.5(−0.625))=0.5−0.6875=−0.1875.
所以
y1=1+60.5[−1+
精确值约为 0.7130613194,第一步的绝对误差约为 0.0004803472。这个结果确实明显改善了,不过只看第一步还不够。下一步要用这个近似值重算一整组 k1,k2,k,前一步的斜率不能原封不动沿用。
用一个容易验算的模型看“四阶”的意思
设一个无量纲增长过程满足 u′=u。若某一步起点值为 un,把它代入 RK4 的四次计算,整理后得到
un+1=un(1+h+
精确地前进同样的时间,则应乘 eh。指数展开的前五项刚好就是括号里的多项式,差异从 h5 项开始。这给出了四阶性质的一个可直接核对的例子。一般非线性方程还要核对更多项,不能只凭这个线性例子就当成完整证明。
比较方法时,要同时看精度和计算量
三种方法现在都已经算得出来。对同一个温度模型,以同样的 h=0.5 走四步,结果如下。表格只在展示时四舍五入,后续计算保留更高精度。
Euler 低估,Heun 和 RK4 在这个算例中高估。不要把这当成方法的一般属性,误差方向取决于方程和所走的区间。这里三个方法都抓住了“先降后升”的大致趋势,但转折位置和数值精度不同。精确解的转折满足 y′=1−2e−t=0,在 t=ln;粗网格只记录少数时刻,不能准确确定最低点出现的时间。
再把步长减半,始终比较同一个终点 t=2 的绝对误差:
Euler 的误差比逐渐接近 2,Heun 接近 4,RK4 接近 16,对应全局阶数 1、2、4。第一组比值未必就等于这些数,因为步长还没有足够小,高阶余项仍可能明显影响误差。
同步长比较时,RK4 花的计算量更多。如果总预算都是 16 次函数计算,Euler 可以在 [0,2] 上走 16 步,Heun 走 8 步,RK4 走 4 步。根据上表,三者误差分别约为 0.03453639、0.00688519、0.00042897,这个算例中 RK4 在相同预算下仍然占优。结论来自实际比较,不是由“四阶”这个名字自动保证每种情况都最好。
如果没有精确解,怎样估计还差多少
实际问题中,表格最后一列往往没有办法填写。一个常用办法是用步长 h 和 h/2 各算一次,在相同的时刻比较两次结果。
假设某个 p 阶方法已经进入稳定的渐近范围,终点近似满足
Yh=y(b)+Chp+O(h
于是细网格结果的主导误差可以用
Yh/2−y(b)≈2p−1
来估计。注意分母是 2p−1,这个估计针对的是较细步长结果。对 Euler、Heun、RK4,分母分别是 1、3、15。
还可以再算一次 h/4,观察相邻差值的比是否接近 2p。若差值根本不按预期减小,就该检查是否尚未进入小步长范围、跨过了不光滑点,或发生了稳定性问题。两次结果碰巧接近不等于已经获得严格误差保证,多显示几位小数同样不等于多知道几位准确数字。
对复杂轨迹,可以在变化剧烈处取小步长、变化缓慢处取大步长,这就是自适应步长的基本方向。实际算法常用一对不同阶数的近似来估计局部误差,再与绝对和相对容差比较。本章不实现完整控制器,但要记住:光看当前斜率大不大不足以决定步长,斜率变化、误差传播和稳定性都可能提出额外限制。
步长太大,冷却竟然会算成爆炸
误差大有时只是最后多差一点点;更严重的情况是,算法连变化趋势都算反了。
把物体放在恒温环境中,用 y 表示物体与环境的温差。若热量交换遵循此前的假设,温差满足
y′=−ay,a>0,y(0)=y0
精确解 y(t)=y0e−at 始终趋近零。若最初温差为正,它会从正的一侧单调下降,不会越过零,更不会忽大忽小。
Euler 更新却是
yn+1=yn−hayn
从而
yn=(1−ah)ny0.
数值解是否衰减,全看每一步乘上的因子 1−ah。要让其绝对值逐步缩小,需要
∣1−ah∣<1,即0<ah<2.
这个条件叫作该测试方程上 Euler 的绝对稳定条件。a 的单位是时间的倒数,因此 ah 没有单位,条件在量纲上也合理。
如果 0<ah<1,数值温差保持原来的符号并衰减;如果 ah=1,算法一步变成零,随后停在那里,但真实温差在有限时刻还没有精确变成零。如果 1<ah<2,数值解正负交替、幅度逐渐变小,虽然最终趋零,却已经出现真实模型没有的振荡。当 ah,因子为 ,振幅不再减小;当 ,绝对值反而越乘越大。
例如取 a=4min−1、h=0.75min、y,Euler 的因子是 ,算出的温差依次为
10,−20,40,−80,….
精确温差在第一步之后却只有 10e−3≈0.497871 度。模型在迅速冷却,算法在制造越来越剧烈的冷热交替。这种错误即使用精确分数计算也会发生,不能归咎于计算机的小数舍入。
稳定性和精度不是同一件事。数值解没有爆炸,只说明避开了某类灾难;它仍可能偏差很大,或者出现真实解没有的符号交替。对这个冷却模型,Euler 要保持正温差的单调衰减,需要更严格地取 0<ah<1;要达到指定精度,还可能需要更小步长。
高阶显式方法也有稳定范围。Heun 用于同一测试方程时,每步乘上 1−ah+(ah)2/2;它虽然是二阶方法,衰减所需的区间仍为 0<ah<2。RK4 的因子则为
R(−ah)=1−ah+2(ah)
仍须检查 ∣R(−ah)∣<1。例如 ah=3 时,因子为 1.375,RK4 同样把衰减算成增长。提高阶数不能代替稳定性检查。
刚性:你关心的过程很慢,算法却被迫走得很小
有些系统同时存在很快的调整和很慢的变化。金属迅速追随一个缓慢变化的环境,就能提供这种情形的入口。为了突出时间尺度,考虑已经无量纲化的模型
y′=−1000(y−cost)−sint,y(0)=1.
直接代入可知精确解是 y=cost,它变化得并不急。可是令偏离量 z=y−cost,方程就给出
z′=−1000z.
真实系统会迅速压下这种偏离;Euler 对两条数值轨迹间的偏差却每步乘以 1−1000h。为不放大偏差,它必须取 h<0.002。即使我们只想观察缓慢的余弦变化,也不能随意跨大步。
这种“精度看起来允许较大步长,显式方法却因快速衰减成分的稳定性被迫使用很小步长”的情形,是理解刚性的一个实用入口。实际判断还与观察区间、所需精度和所选方法有关,不是看到一个大系数就机械贴标签。
一种后续会用到的思路,是让新时刻的变化率参与更新。例如后退 Euler 对 y′=−ay 写成
yn+1=yn−hay
对任意 h>0,这个衰减因子都在 0 与 1 之间。代价是一般非线性问题里,需要求解关于新值的方程。它提示我们:方法的选择不只是在精度阶数之间做比较,有时还要改变更新的方式。
已经会的解析方法,也能帮数值计算减轻负担
数值方法并不要求把前面学过的积分因子全部放下。若方程里有一部分结构能够精确处理,我们可以先处理它,再近似剩下的部分。
例如一个量在以固定比例衰减,同时受到随时间改变的补充,方程写成
y′+ay=g(t),a>0.
乘积分因子 eat,并令 u=eaty,就得到
u′=eatg(t).
现在 u 的变化率只与时间有关。我们可以用矩形、梯形或更高阶的求积近似来计算 u 的增量,再通过 y=e−atu 换回原量。这样,已知的指数衰减被精确保留下来,需要近似的只是外部补充在时间中的累计作用。
还可以直接在一小段上积分,得到完全准确的关系
y(tn+h)=e−ahy
这条式子很好理解:原来已有的量经历了 h 时间的衰减;时刻 s 新补入的量只经历从 s 到终点的衰减,所以带着不同的指数权重。它把建模意义和积分因子联系在了一起。
若一步内暂时把补充率视为常数 g(tn),积分可以直接算完,得到一种更新规则
yn+1=e−ahyn+
例如 a=4、g≡8、y0=3,精确解是 y。即使用 ,上式仍给出 ,恰好等于精确值,因为恒定补充的积分没有再作近似。普通 Euler 在这个步长下却给出 ,并在后面围绕平衡值 振荡发散。
这个例子不是说任何变量替换都必定改善结果。变换可能使新的右端变化得更快,也可能使中间计算出现很大的指数。我们仍须比较步长和误差。它说明的是:解析分析和数值计算可以配合;先认出方程中能够精确保留的结构,有时比直接缩小步长更有效。
把数值结果放回方向场和模型里
经过前面的计算,我们已经有了检查结果的几个具体抓手。先看方程告诉了什么:在哪些区域上升,在哪些区域下降,平衡值在哪里;再看数值轨迹有没有遵守这些结构。
温度算例中,y′=t−y,因此 y>t 时金属比环境热,温度下降;y<t 时金属比环境冷,温度上升;直线 上的瞬时斜率为零。精确解会在 碰到这条零斜率线,然后从冷却转为升温。方向场使“先降后升”有了方程上的理由,也提醒我们粗步长可能把转折位置算偏。
如果模型要求浓度非负,数值结果却突然出现负浓度,先检查右端、单位和步长,不要马上为负值编一个现实解释。若外部输入在某个时刻突然切换,应把计算区间在切换点分开,让算法在每一侧使用正确的方程;跨越不光滑点的一整步,通常不能继续套用光滑情形的高阶误差结论。
实践中可以先用中等步长观察趋势,再缩小步长检查同一组输出时刻。如果能写出精确解,就直接比较;如果不能,就结合步长加密、不同方法以及模型约束来检查。输出表还应说明时间单位、使用的方法和步长,否则别人很难判断那串数字是怎样得到的。
最后区分三种来源不同的偏差。截断误差来自用有限次采样近似连续变化;舍入误差来自有限位数运算;模型误差来自传热系数恒定、混合充分等假设与真实对象的差别。把步长缩小主要针对第一种。即使方程被解得极准,也不会自动修正一个选错的模型。
练习:每个近似值都要有来路
起点斜率怎样变成下一点
一个无量纲初值问题为 y′=t+y、y(0)=1。用 Euler 方法取 h=0.25 算到 ,并用精确解检查误差。
第一步斜率为 1,因此 y1=1+0.25=1.25。第二步必须在 (0.25,1.25) 取斜率,得到 ,所以
同一个起点,两种二阶方法
对 y′=y2、y(0)=1,分别用 Heun 和显式中点法,以 h=0.1 做一步。两者为什么不同?
Heun 的起点斜率是 1,预测终点为 1.1,终点斜率为 1.21,所以
y1H=1+RK4 的四次计算不能省略
对无量纲衰减模型 y′=−2y、y(0)=1,用 RK4 取 h=0.5 做一步,列出四个斜率并比较精确值。
四个斜率依次为
k1=−2,k2=−2(1+0.25(四分之一和二分之一,哪个说法对
有人说 Euler 的局部一步误差是 O(h2),因此把步长减半后,固定终点的误差也应减到四分之一。解释问题出在哪里。若某二阶方法在步长 h、h/2 时的终点值为 2.408 和 2.402,在渐近假设下估计细网格结果的误差。
局部一步误差假定从真实值重新出发,只走一次;固定终点的全局误差包含约 1/h 步产生并传播的偏差。Euler 的全局误差是 O(h),所以在适用条件下通常约减半。
对于给出的二阶方法,p=2,细网格的带符号误差估计为
Y冷却模型什么时候会被算成振荡
温差满足 y′=−5y,t 以分钟计,初始温差为正。用 Euler 时,h=0.1、0.3、0.4、0.5 分钟分别会出现什么?
逐步因子是 1−5h,四种步长对应 0.5、−0.5、−1、−1.5。因此依次为:保持正值并衰减;正负交替但幅度衰减;等幅交替;正负交替且幅度增长。
精确温差 y 始终为正且下降。绝对稳定要求 ,即 分钟;若还要求数值温差保持严格正值并单调下降,则需要 分钟。 会一步变成零,是需另外说明的边界情形。
一串有限数字能不能越过真实解的终点
对 y′=y2、y(0)=1,某程序使用固定步长,输出了 t=1.2 处的一个有限值,并把它标成“原初值问题的近似解”。这个标注合理吗?应该怎样检查?
分离变量得到 −1/y=t+C,由初值确定 y=1/(1−t)。包含初始时刻 0 的最大解区间是 ;当 ,解趋于正无穷。因此原初值问题并不存在覆盖 到 的有限解,程序给出的有限数不能如此标注。
经历这一章,我们已经能在没有显式公式时,把变化规律变成一串可检查的近似值。本章主要计算的是单个一阶方程,只需记录一个状态量。接下来面对弹簧上的物体,同一个位置可能正在向左运动,也可能正在向右运动;只给位置,未来并没有确定下来。下一章会从这个问题进入二阶线性方程,说明为什么除了初始位置,还需要初始速度,以及两个初始条件怎样选出一条运动轨迹。