指数函数:把“反复乘”读成增长与衰减
有些变化是一步一步加出来的。比如你每天往储蓄罐里放 20 元,今天比昨天多 20,明天还比今天多 20。
另一些变化却不是这样。细菌每轮分裂后,下一轮参与分裂的细菌更多;账户每次计息时,利息也会进入下一次计息的本金;药物每过一段时间,减少的往往是“当时还剩下的那一部分”。这些过程盯住的不是固定差值,而是固定倍数。
指数函数就是用来抓住这种重复乘法的。本章会沿着一条线走到底:整数次重复乘法怎样延伸成连续曲线,百分比怎样变成因子,翻倍时间和半衰期怎样写进模型,以及面对一张数据表,凭什么说它像指数变化。
先别急着背公式:指数在数“乘了几次”
某种培养物最初有 120 个单位,每过 1 小时就变成原来的 1.25 倍。把前几小时写开:
最值得你盯住的是 t=0。指数是 0,不代表数量为 0;它表示乘法还没有开始,所以数量仍是初始的 120。由于 (1.25)0=1,写成 120(1.25)0=120 正好。
把 120 换成任意初始量 a,把 1.25 换成任意固定因子 b,就得到
f(x)=abx.
a 是初始值,因为 f(0)=ab0=a。当 a=0 时, 是每当输入增加 1 时所乘的因子,因为
f(x)f(x+1)=abx
最后这条比值关系才是指数模型的指纹。式子长得复杂一点没关系,只要相同输入间隔对应相同倍数,指数结构就在里面。
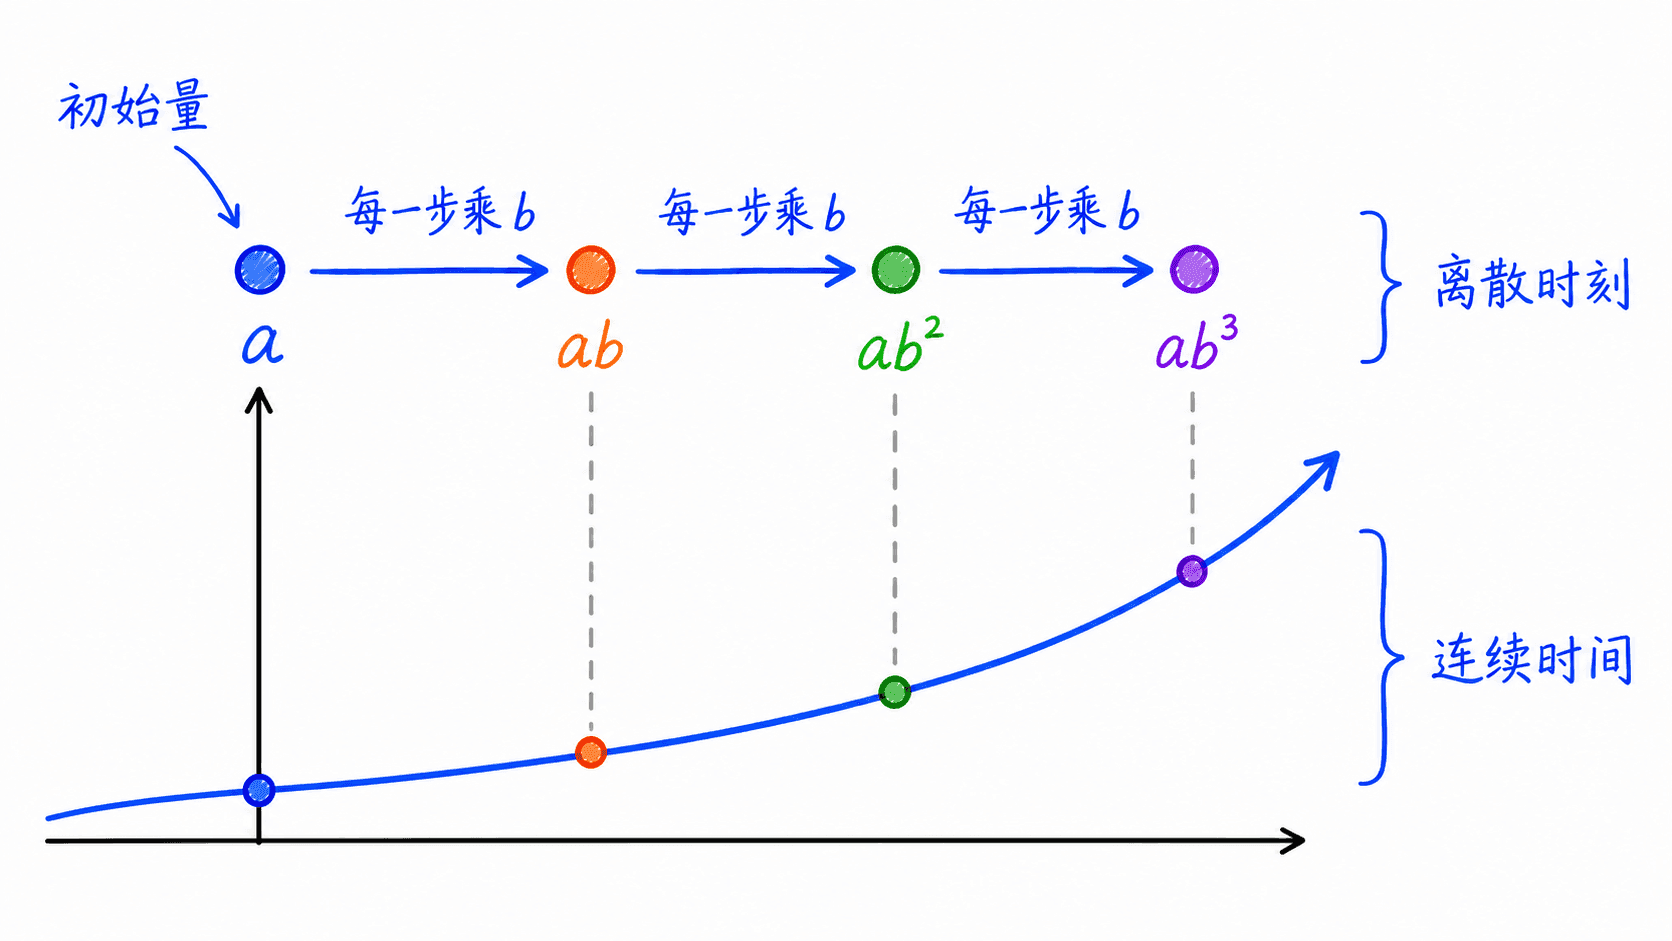
每向前走一个相同的时间间隔,数量就再乘一次 b;指数记录的正是累计走过多少个这样的间隔。
这里有个常见错位:若“第 1 项”就是 a,等比数列第 n 项通常写成 an=ab;若变量表示“从起点经过了几步”,模型写成 。区别只来自编号方式。先问清楚 0 时刻在哪里,再写公式。
为什么还要有负指数和分数指数
正整数指数很好理解:b3 就是 b⋅b⋅b。可是图像如果只在 x=0,1,2,3,… 这些整数处有点,就还不是我们熟悉的连续曲线。
为了继续保持“向右一步乘 b”,向左一步就必须除以 b:
b−1=b1,b−2=
再看半步。设半步所乘的因子为 c,两次半步合起来应等于一次整步,所以 c2=b。当 b>0 时取正根:
b1/2=b.
同理,走 nm 步时定义
bm/n=(nb
你可以把它读成:先把一个完整的倍乘动作均匀拆成 n 份,再完成其中 m 份。继续把有理数之间的空隙补满,bx 才能在所有实数 x 上成为连续函数。
这也解释了为什么基本指数函数通常要求
b>0,b=1.
底数取正,分数指数和实数指数才可以稳定地留在实数范围内。若 b=1,则 abx=a,它只是常数函数。负底数在某些整数指数上能算,但遇到 (−2)1/2 就离开实数范围,无法形成一条定义在所有实数上的基本指数曲线。
a 和 b 管的不是同一件事。a 决定从哪里出发,b 决定每一步怎样变化。实际数量模型通常取 a>0;代数上也可以取 ,但那会把图像翻到 轴下方,不再适合表示人口、金额或质量。
指数函数不是幂函数
这两个名字很像,变量的位置却完全相反:
2x是指数函数,x2是幂函数.
在 2x 中,x 每增加 1,函数值固定乘 2。在 x2 中,从 32 到 4 增加 7,从 到 增加 9,差值不固定,比值也不固定。不要用“都弯弯的”来判断函数类型,变化规律才是证据。
离散模型与连续模型:同一个式子,两种时间含义
若兔群每一代结束时统计一次,可以写成
Nn=80(1.4)n,n=0,1,2,…
这里的 n 是代数,只取非负整数。n=2.6 代通常没有清楚的统计意义,图上更适合画一串离散点。这叫离散指数模型。
若研究账户余额或体内药物浓度,时间 t 可以取 2.6 小时、2.61 小时等实数。模型
Q(t)=Q0bt,t≥0
就可以画成连续曲线。这叫连续时间的指数模型。
这里有个容易混淆的词:连续时间模型不等于“连续复利模型”。前者只是说自变量可取任意实数;后者特指
Q(t)=Q0ekt.
两种写法可以互换,因为
bt=etlnb.
也就是说,只需令 k=lnb。若 b>1,则 k>0;若 0<b<1,则 。
模型画成连续曲线,不代表真实对象真能取任意小数值。细胞数不可能是 848.53 个,但连续模型仍可近似总体趋势。写答案时要区分“模型值”和“情境中应报告的数量”。
百分比先翻译成乘法因子
题目常说“每年增长 8%”或“每小时减少 15%”,却不直接告诉你 b。最稳的办法是先假设当前量为 Q。
若每期增长率为 r,下一期是
Q+rQ=(1+r)Q,
所以增长因子为 b=1+r。若每期减少率为 r,下一期是
Q−rQ=(1−r)Q,
所以衰减因子为 b=1−r。
r 要先写成小数。增长 8% 时 r=0.08,因子是 1.08;减少 15% 时 r=0.15,因子是 0.85。

百分比说的是相对于“当前量”改变多少。先确定变成原来的几倍,再把因子写进指数模型。
“减少 20%”的因子是 0.80,不是 0.20。乘 0.20 表示只剩 20%,也就是减少了 80%。看到“减少”,先写一句“还剩百分之几”,能挡住很多错误。
例题:设备贬值
一台设备现在价值 4800 元,预计每年贬值 18%。设 t 表示经过的年数,建立模型,并估计 3 年后的价值。
现在对应
t=0,所以
a=4800。
每年保留 82%,因此
。
第一年减少的是 4800×0.18=864 元,但第二年要从剩余价值计算 18%,减少额已经变了。指数衰减保持的是百分比,不是每年少掉的元数。
相同的涨跌幅不会抵消
从 100 开始,先增长 20%,再减少 20%:
100×1.2×0.8=96.
没有回到 100,因为增长以 100 为基准,减少却以 120 为基准。更一般地,先增长 r 再减少同样的 r,总因子是
(1+r)(1−r)=1−r2<1(r
从式子读图像:先找锚点,再看方向
先假设 a>0,研究 f(x)=abx。
令 x=0,得到 f(0)=a,所以图像一定经过 (0,a)。特别地,y=b 一定经过 。如果你画出的基本指数曲线没穿过这个点,前面一定出了问题。
- b>1 时,向右一步乘大于 1 的数,函数递增;
- 0<b<1 时,向右一步乘介于 0 与 1 之间的数,函数递减。
比如
(21)x=2−x.
把 2x 中的 x 换成 −x,图像会关于 y 轴翻折,所以增长曲线和衰减曲线互相对应。
当 a>0、b>0 时,abx 永远为正。它可以无限接近 0,却不会在任何有限的 x 处等于 0。因此
定义域为 R,值域为 (0,∞),水平渐近线为 y=0.
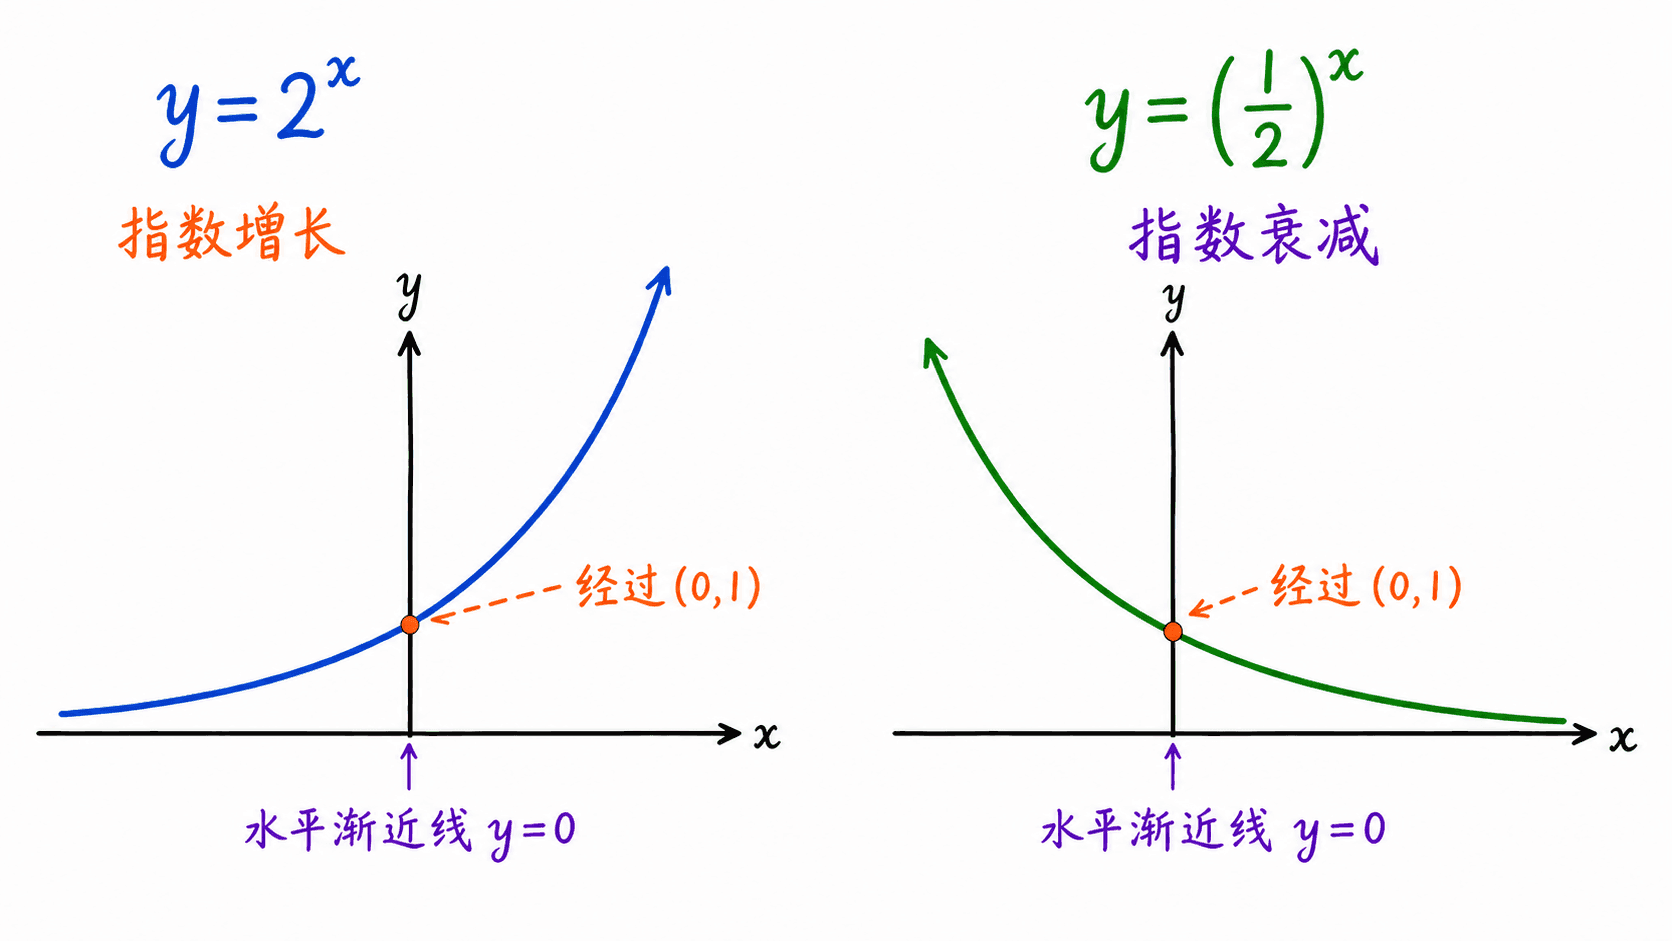
基本曲线 y=2x 与 y=(1/2)x 都经过 (0,1),并且只靠近 轴,不与它相交。
若模型是 g(x)=c+abx−h,水平渐近线会从 y=0 移到 。不要把所有指数曲线的渐近线都机械写成 ;先看末尾有没有整体加减常数。
倍增时间与半衰期:把时间直接写进指数
有时题目不说每小时增长百分之几,而是说“每 3 小时翻一倍”。这句话已经把一个完整倍乘周期告诉你了。
若初始量为 Q0,倍增时间为 D,经过 t 个时间单位时,一共经历了 t/D 个倍增周期,因此
Q(t)=Q0⋅2t/D.
检查一下:t=D 时指数为 1,数量变为 2Q0;t=2D 时指数为 2,数量变为 4Q。这就说明 的位置写对了。
若半衰期为 H,每经过一个 H 就保留一半,于是
Q(t)=Q0(21)t
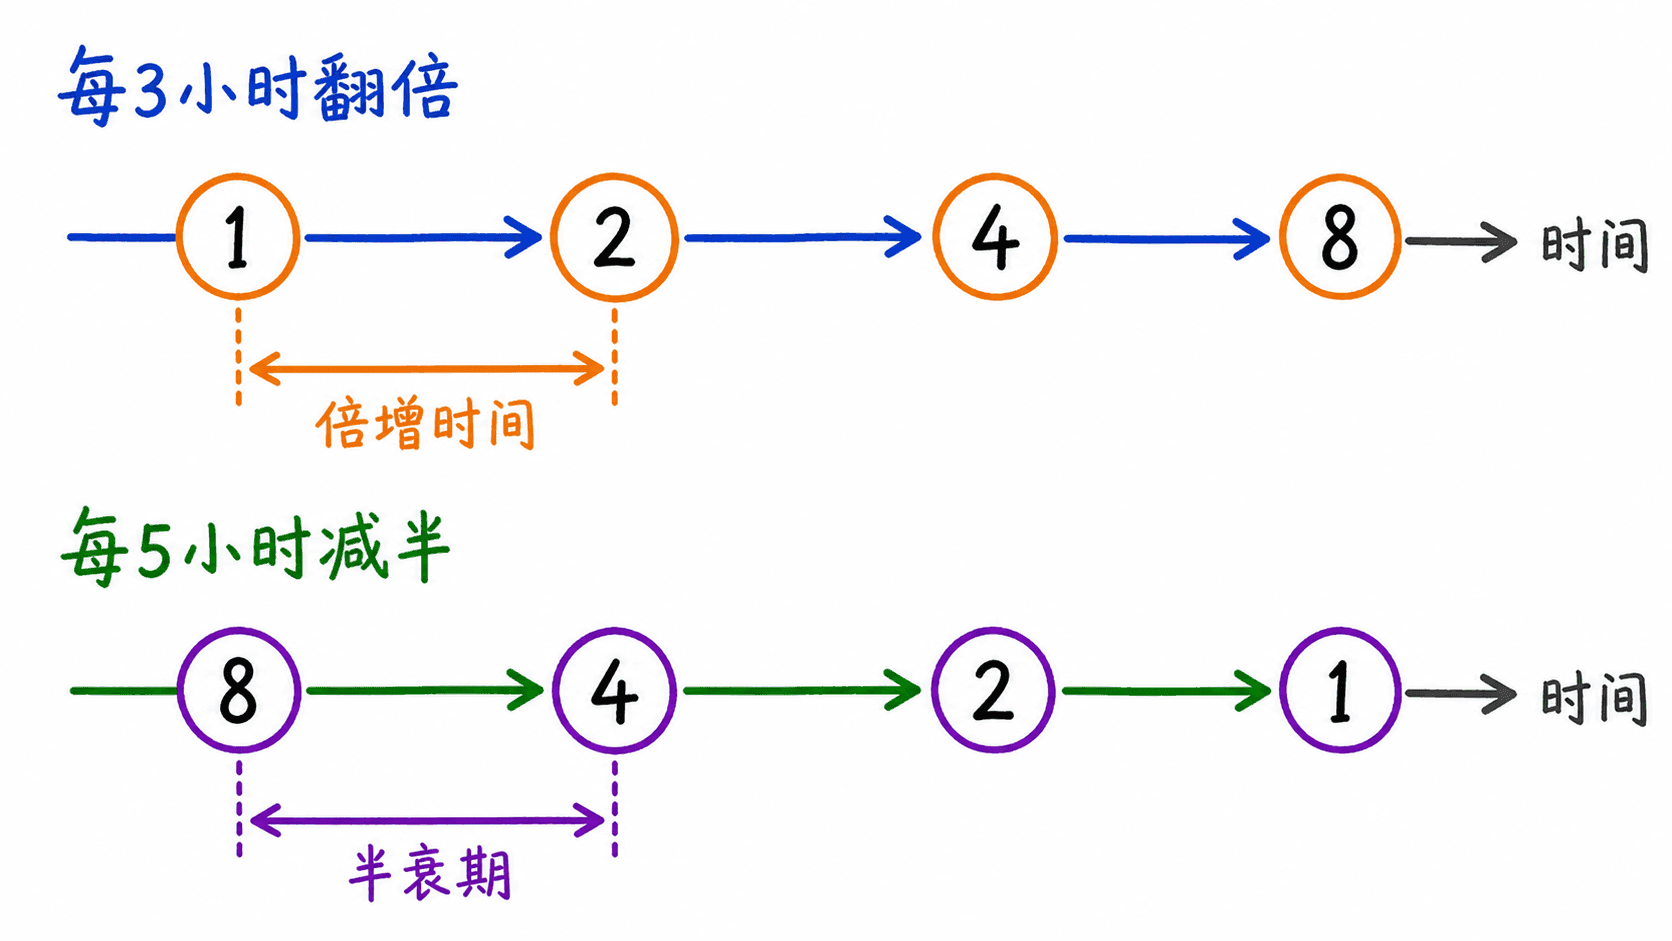
倍增时间数经历了多少个“乘 2”的周期;半衰期数经历了多少个“乘 21”的周期。
例题:时间不是整周期也能算
某培养物初始量为 150,每 3 小时翻倍。估计 7.5 小时后的数量。
经过的倍增周期数是 7.5/3=2.5,所以
Q(7.5)=150⋅22.5=150⋅42
若情境要求报告完整个数,可以说连续模型给出约 848.53,按整数报告约为 849。别在中间把 2.5 擅自取整,否则会把半个倍增周期整个丢掉。
再看衰减。某药物初始含量为 80 毫克,半衰期为 6 小时。15 小时后:
M(15)=80(21)15/6=
从每期因子反推所需时间
若 Q(t)=Q0bt,倍增时间 D 满足 bD,所以
D=lnbln2(b>1).
若 0<b<1,半衰期 H 满足 bH=2,因此
H=lnbln(1/2).
衰减时分子、分母都为负,算出的 H 仍是正数。若得到负的半衰期,通常是把分子写成了 ln2,却忘了调整符号。
线性还是指数:等距输入下看差值与比值
让两个模型都从 100 开始:
L(x)=100+20x,E(x)=100(1.2)x.
前者每期固定加 20,后者每期固定乘 1.2。
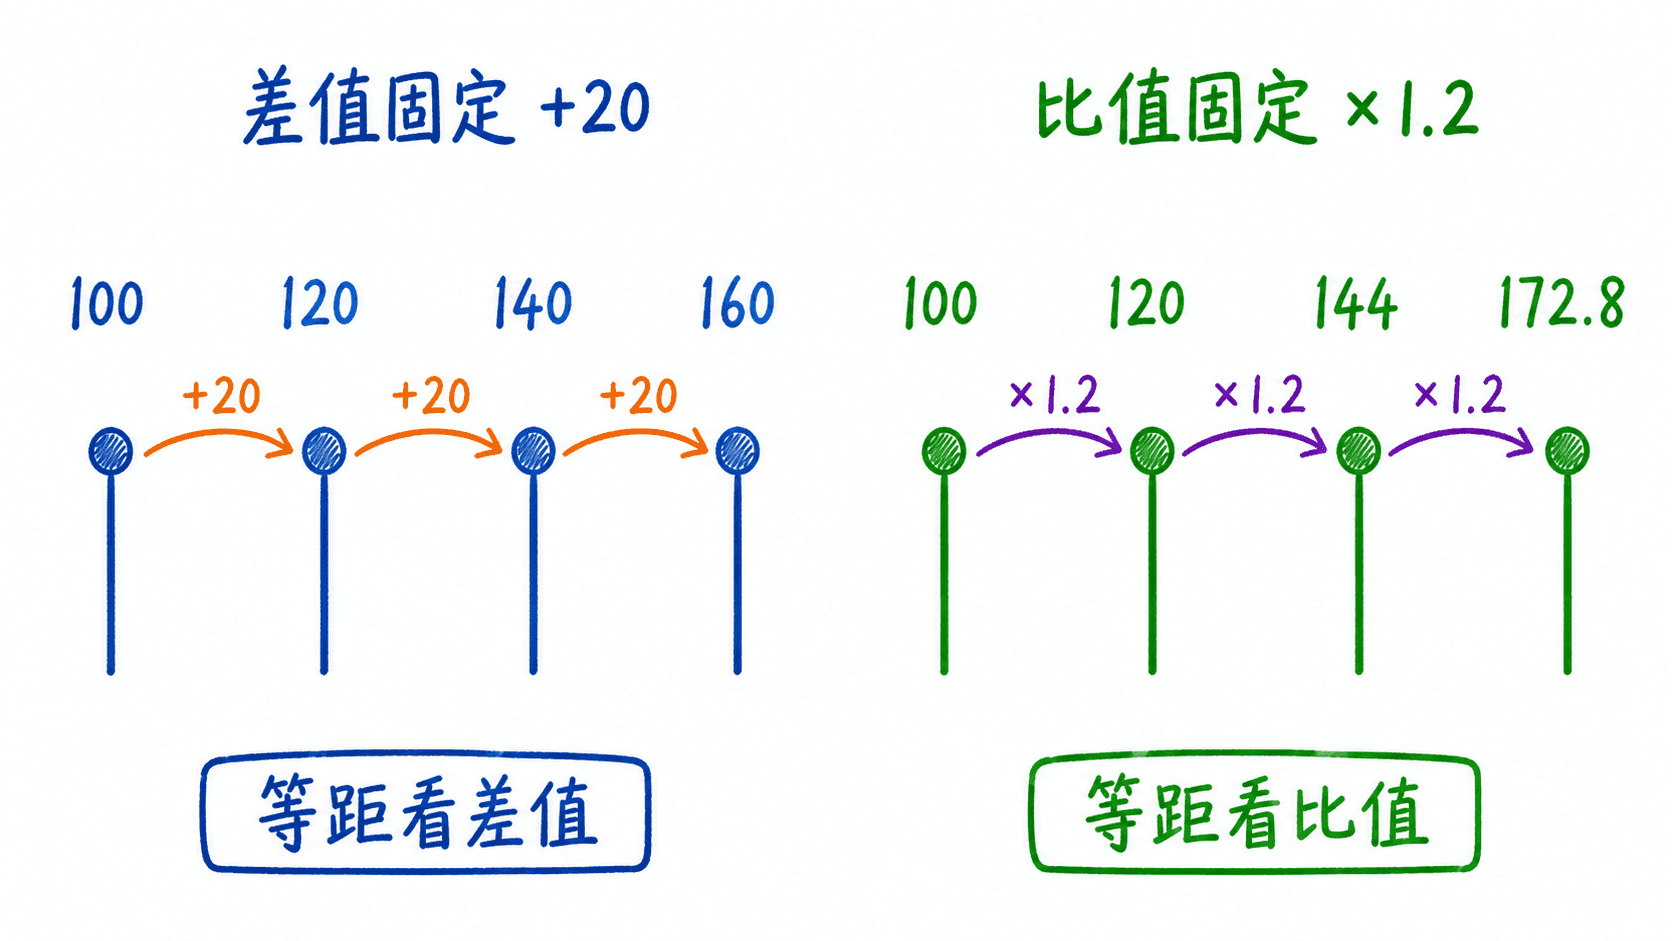
输入间隔相同时,线性模型检查差值,指数模型检查比值。只看前两个点,两种规律可能暂时分不出来。
一开始两者很接近,甚至在 x=0,1 时完全相同。到后面,指数模型每期增加的绝对数量越来越大,因为 20% 是在一个不断变大的基数上计算的。
判断口诀可以很短:等距看差,比值看乘。但“等距”两个字不能省。若输入间隔不相等,直接比较相邻比值会误判,必须先把不同时间跨度换算成每 1 单位的因子。
表格判断的标准动作
对 P 算一阶差:
10−6=4,14−10=4,18−14=4.
差值固定,所以 P(x)=6+4x。
对 R 算相邻比值:
69=1.5,913.5=1.5,
比值固定,且 R(0)=6,所以
R(x)=6(1.5)x.
这个过程比凭图像猜可靠得多。稀疏的几个点可以被许多曲线穿过,规律要靠计算验证。
用数据建立指数模型
已知初始值和每期因子
若一种细菌初始有 200 个,每小时变成原来的 1.35 倍,那么直接写成
N(t)=200(1.35)t.
200 就是 t=0 的值,1.35 就是每小时因子,不必再求参数。
只知道两个正值数据点
设 y=abx,已知 (x1,y1) 与 ,其中 且 。两式相除:
y1y2=
于是每 1 个输入单位的因子为
b=(y1y2
再代回任意一个点:
a=bx1y1.
只有当 x1=0 时,y1 才能直接当作 a。若第一个点是 (2,,把 50 直接写在模型最前面,就把“ 的值”和“ 的初始值”混在一起了。
例题:两个点建模,并避免过早舍入
某城市一项指标在 t=0 时为 800,5 年后为 1100。假设这段时间适合指数模型,建立模型并估计 10 年后的值。
因为
P(0)=800,所以
a=800。
这里没有先把 b 粗略写成 1.066 再连续乘 10 次。中途舍入会被指数放大;参数尽量保留精确式,最后预测时再取近似。
输入间隔不等时,先换算单位因子
数据从 x=2 时的 50 增长到 x=6 时的 200。总倍数是 4,但它跨了 4 个输入单位:
b4=4,b=41/4=2
再求初始系数:
a=(2)250
所以 y=25(2)x。代回检查,x=2 时得到 50, 时得到 200。两个点都对,参数才算求完。
真实数据不会刚好整齐:怎样判断“指数模型值得试”
课本表格常把比值设计得完全相同,真实测量却会有误差。比如:
相邻比值约为
1.220,1.197,1.233.
它们不完全相等,却都在 1.2 附近。指数模型 Q(t)≈50(1.2)t 值得尝试,但还不能立刻宣布它就是唯一答案。你至少要检查下面几件事。
1. 输入间隔是否相同
若时间点是 0,1,3,6,相邻比值分别跨 1、2、3 个单位,不能直接横向比较。对一段跨度 Δx,应该换算
b=(y1y2)
换算后的每单位因子大致稳定,才支持指数模型。
2. 输出是否适合保持同一相对变化
在 a>0 的基本模型中,输出始终为正。数据里若出现 0 或负数,不要硬套公式。先问情境:是不是测量值经过了基准平移?是不是应该建模 y−c 而不是 y?还是指数模型根本不合适?
3. 差值和比值谁更稳定
差值大致固定,线性模型更自然;比值大致固定,指数模型更自然。两者都不稳定时,还可能需要二次函数、分段模型或带上限的增长模型。
4. 残差有没有系统形状
把实际值减去模型预测值,得到残差。如果残差一会儿正、一会儿负,而且没有明显规律,模型可能还算合理;如果残差连续偏在同一侧,或呈现清楚的弯曲结构,说明模型漏掉了某种变化。
5. 情境允不允许长期保持同一比例
资源有限时,人口不可能永远指数增长;药物低到检测下限后,仪器读数可能直接变成 0;设备价值也不会无限期按照同一市场比例贬值。指数模型可能很适合某一段,却不该无限外推。
“曲线穿过所有已知点”只说明它会插值,不说明它有解释力。两个点能确定一条指数曲线,也能确定一条直线;选择哪一个,必须再看更多数据和实际机制。
离散百分比与连续变化率不要混为一谈
若每年增长 8%,按年计一次,模型是
Q(t)=Q0(1.08)t.
改写成 e 为底:
Q(t)=Q0e(ln1.08)t,
所以对应的连续参数为
k=ln1.08≈0.07696.
反过来,若题目明确给出连续变化率参数 k=0.08,模型是 Q0e0.08t。经过 1 年的实际因子为
e0.08≈1.08329,
也就是约增长 8.329%,并非恰好 8%。
这个差别在小增长率、短时间内不算大,却是两个不同模型。看见 8% 时先确认它是“每期增长 8%”还是“连续变化率为 0.08”,不要只凭数字一样就套式子。
一道完整建模题:从文字走到解释
某种材料的有效质量初始为 1200 克,每年保留上一年的 88%。假设在研究时段内可用连续时间指数模型近似。
初始值为 1200,每年因子为 0.88,因此
M(t)=1200(0.88)t.
估计 2.5 年后的质量:
M(2.5)=1200(0.88)2.5≈871.74 克.
这里使用 2.5 次方,是因为题目允许连续时间近似。如果实际规定只在每年年末更新一次,那么半年时该怎样解释,要由具体机制决定,不能只看公式能算就算。
再求半衰期。令 M(H)=600:
1200(0.88)H=600,
(0.88)H=21,
所以
H=ln(0.88)ln(1/2)≈5.42 年.
每年只减少 12%,一年后当然不该减半;5.42 年的量级合理。把 H≈5.42 代回去,0.885.42 接近 0.5,也通过了代回检查。
常见误区:错的往往不是最后一步
把增长率当成增长因子
增长 12% 应写 1.12。若写成 0.12,模型会迅速靠近 0,方向已经和“增长”相反。写完因子先做方向检查:增长因子必须大于 1,衰减因子必须在 0 与 1 之间。
把固定百分比当成固定数量
从 100 连续减少 10%,得到
100,90,81,72.9,…
每次少掉的绝对数量是 10、9、8.1,越来越小;保持不变的是保留比例 0.9。
忘记指数数的是间隔
“每 4 小时翻倍”应写 2t/4,不是 24t。代入 t=4 检查:正确模型的指数应刚好等于 1。
第一个数据点不在 0,却把它当成 a
在 y=abx 中,a=y(0)。若已知的是 y(3),需要用 倒推。
用不等间隔数据直接比较比值
跨 1 年的倍数和跨 5 年的倍数不能直接比较。先开相应次方,把它们都换成每年的因子。
太早把参数四舍五入
底数要被反复乘很多次,微小舍入会累积。建模时尽量保留根式、分数或足够多的小数位,最后预测时再舍入。
看到上升弯曲就认定是指数
二次函数、幂函数、分式函数也能弯。指数模型的证据是等距输入下比值大致稳定,并且这种相对变化在情境中讲得通。
以为接近 0 就等于 0
300(0.7)t 在任何有限 t 下都为正,只是越来越接近 0。仪器可能因精度有限显示 0,那是测量规则,不是基本指数模型真的取到 0。
自主练习
1. 从百分比写模型
某数量初始为 75,每天增长 6%。写出模型,并求 4 天后的近似值。
增长因子为 1.06,所以
Q(t)=75(1.06)t,Q(4)=75(1.06)2. 固定比例不是固定差值
某药物浓度初始为 40,每小时减少 25%。写出模型,并判断 3 小时后是否等于 10。
每小时保留 75%,所以
C(t)=40(0.75)t,C(3)=40(0.75)3=16.875.结果不等于 10。每小时减少的是当时浓度的 25%,不是固定减去初始值的 25%。
3. 由表格识别模型
数据 4,6,9,13.5 分别对应 x=0,1,2,3。判断模型类型并写出函数。
相邻比值都是 1.5,所以适合指数模型:
f(x)=4(1.5)x.4. 两个点不从 x=0 开始
某数据从 x=2 时的 50 增长到 x=6 时的 200。求 a、b 并写出模型。
两点相隔 4 个单位,总倍数为 4,因此
b=41/4=2.再由 ,得到 。所以
5. 倍增时间
某数量初始为 30,每 4 小时翻倍。写出模型,并求 10 小时后的近似值。
Q(t)=30⋅2t/4,Q(10)=30⋅2 6. 半衰期
一种物质初始质量为 320 克,半衰期为 8 天。求 20 天后的模型值。
M(t)=320(21)t/8, 7. 反推半衰期
某衰减模型为 A(t)=1000(0.88)t。求半衰期,并估计 6 个时间单位后的数量。
H=ln(0.88)ln(1/2)≈5.42,A(6) 8. 比较先后百分比变化
某价格先上涨 15%,再下降 15%。最终价格是原价的百分之几?
1.15×0.85=0.9775.最终价格是原价的 97.75%,比原价低 2.25%。
9. 连续参数与每期百分比
模型为 P(t)=500e0.04t。求每 1 个时间单位的实际增长百分比。
每单位因子为 e0.04,所以
e0.04−1≈0.04081.实际增长约 4.081%,不是恰好 4%。
10. 解释模型限制
某平台的新用户数在最初 6 周近似满足 N(t)=200(1.5)t。能否据此断言 3 年后仍按同一模型增长?
不能。这个模型只得到最初 6 周数据的支持。市场容量、用户总量、推广策略和竞争都会改变增长因子。它可用于短期描述或谨慎预测,却没有依据无限外推。
本章小结
指数函数最核心的不是“曲线越来越陡”,而是同样长的一步会带来同样的倍乘因子:
f(x)=abx,f(x)f(x+1)
a 是 x=0 时的初始值;b>1 表示增长,0<b<1 表示衰减。增长率 r 要变成因子 ,减少率 要变成因子 。
整数指数对应一轮一轮的重复乘法,负指数表示反向除法,分数指数把一次倍乘拆成更小的步长。自变量只取整数时得到离散模型;允许实数时间时得到连续曲线。连续时间模型又可以在 abt 与 ekt 之间转换,其中 k=lnb。
读图时先找 (0,a),再由 b 判断方向。基本模型在 a>0 时始终为正,水平渐近线为 y=0。倍增时间写成 Q,半衰期写成 。
面对数据,先确认输入是否等距:固定差值支持线性模型,固定比值支持指数模型。不等间隔时要换算成每单位因子。最后还得回到情境,检查模型的正值要求、残差、时间范围和长期限制。会算参数只是开始;知道这个模型为什么能用、能用到哪里,才算真正读懂指数变化。